בישראל נוצרה בעשורים האחרונים מערכת שבה הכניסה לחוב מהירה, אך היכולת לצאת ממנו מוגבלת. "מכונת חובות" שהפכה חלק משגרת חייהם של מאות אלפי משפחות. המשבר אינו רק תוצאה של כשל אישי. הוא נובע משלושה מנועי לחץ שמעצבים את המציאות הכלכלית של משקי הבית ופועלים יחד כמערכת אחת.
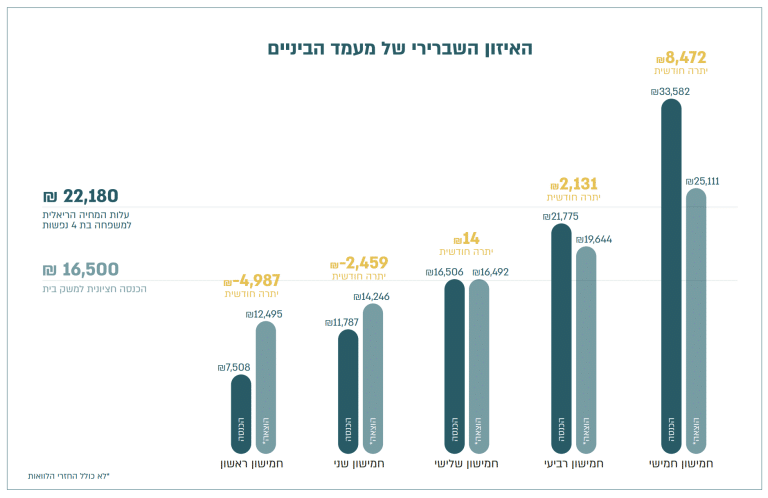
המנוע הראשון הוא יוקר מחיה שממשיך לעלות בקצב שאינו תואם את ההכנסה. עבור חלק גדול מהמשפחות, פער של אלפי שקלים בין הכנסה להוצאה הוא תופעה קבועה: לא אירוע חד־פעמי, אלא מבנה שמייצר למאות אלפי משקי בית גירעון חודשי קבוע.
המנוע השני הוא תלות גוברת באשראי. האשראי בישראל זמין, מפוצל וחסר גבולות ברורים. מינוס בחשבון נתפס בציבור הרחב כ"שירות", הלוואות קצרות טווח מוצעות בלחיצת כפתור, ואשראי מתגלגל מוצג בפרסומות כפתרון קסם לכל בעיה תזרימית. כך נוצרת מציאות שבה חוב משמש תחליף להכנסה ולא כלי תכנוני.
המנוע השלישי הוא ריבית שמייקרת את החוב. עליית הריבית בשנים האחרונות הפכה את המינוס ואת ההלוואות הקיימות לנטל יקר, בפרט עבור מי שכבר מסובך בחובות, אשר מעמיק את הגירעון ומגביל את היכולת להתייצב.
שלושת המנועים הללו פועלים יחד ויוצרים "ספירלה כלכלית": יוקר המחיה יוצר גירעון. הגירעון מוביל לתלות באשראי, ועליית מחיר האשראי מייצרת ריבית ופיגורים שרק מעמיקים עוד יותר את הגירעון החודשי. כל ירידה בהכנסה, מחלה, תקלה ברכב או שירות מילואים ממושך – מזניקים משקי בית למסלול של לחץ כלכלי שפוגע בבריאות, בזוגיות, בביטחון הסוציאלי, ובתפקוד התא המשפחתי כולו.
לצד זה, מערכות הגבייה וחדלות הפירעון בישראל מתקשות לייצר מסלול שיקום אמיתי. הן מתאימות לעולם שבו חוב הוא חריג, לא לעולם שבו חוב הפך לשגרה. כפי שנרחיב בהמשך הדו"ח, כ-600 אלף איש בישראל מתמודדים עם הליכי הוצאה לפועל, ורבים מהם מגלים שהמערכת מייצרת הגבלות, עיקולים וסנקציות, אך אינה מציעה נקודת יציאה ברורה. הזמן הממוצע לסגירת תיק הוצאה לפועל הוא 13 שנה.
הפגיעה אינה מוגבלת לאוכלוסיות מוחלשות. גם מעמד הביניים – משפחות עובדות, בעלי עסקים קטנים ומשרתי מילואים – מצויים בחשיפה גבוהה להסתבכות: הם נושאים בהוצאות קבועות גבוהות, חווים תנודות חדות בהכנסה, ועל פי רוב אינם עומדים בקריטריונים לסיוע כלשהו מהמדינה. במציאות הזו, האשראי משמש עבור משפחות רבות אמצעי הישרדות ולא כלי כלכלי.
דו"ח מצב החובות בישראל לשנת 2025 מבקש להציג את מבנה המשבר ואת המנועים שמזינים אותו: יוקר המחיה, האשראי הצרכני ומערכות הגבייה והשיקום. הדוח מתבסס על נתונים של בנק ישראל, רשות האכיפה והגבייה, הממונה על חדלות פירעון, מחקרי עומק של דף חדש וארגוני חברה אזרחית. מטרתו להנגיש תמונה מרוכזת, עדכנית ומבוססת, לצד נתונים מעודדים על שיקום כלכלי, שהוא בהחלט בגדר האפשר, וכיווני פעולה שיכולים לצמצם את המשבר ולהחזיר למשקי הבית בישראל מסלול ברור של יציבות.