מאמרים
למה לא כדאי לכם להיכנס לחובות ומה המדינה צריכה לעשות אחרת
"די תומר, אני לא יכולה יותר. החובות האלו הורגים אותי. הורגים. אני חייבת כבר לסיים עם ההליך הזה. בבקשה תעשה משהו".
היא בגילי פחות או יותר, אמצע שנות ה-40. לפני יותר מעשר שנים היא ובעלה עשו כמה שגיאות כלכליות – כאלו שיכולות לקרות לכל אחד מאיתנו –הקימו עסק, זרקו לתוכו את כל החסכונות שהיו להם, לקחו הלוואה ועוד הלוואה בניסיון נואש להציל אותו מקריסה, ובסוף, כשכבר לא היתה להם ברירה ולא נשאר להם שקל – הלכו להליך חדלות פרעון (פשיטת רגל).
מדינת ישראל הבטיחה להם שמדובר בהליך שיימשך 4 שנים (זה מה שקובע החוק) אבל בפועל, כמו ב-75% מתיקי חדלות הפרעון בישראל, ההליך שלהם יהיה הרבה יותר ארוך מזה. קרוב לשבע שנים. לא כי הם עשו משהו רע, אלא פשוט כי משרד המשפטים לא מכבד את החוק שהוא עצמו חוקק. נשארו להם עוד שנתיים שלמות שבהן הם צריכים לדווח על כל שקל שהם מוציאים, ולשלם 3,000 ₪ מדי חודש, והם פשוט לא מסוגלים כבר להתמודד עם הלחץ.
נסו להיזכר איפה הייתם אתם לפני 5 שנים, כשהם רק התחילו את התהליך, ומה עבר עליכם מאז – קורונה, משבר כלכלי, מלחמה. אולי עברתם דירה, חגגתם בר מצוה, חיתנתם ילד או שנולדה לכם נכדה חדשה. עכשיו דמיינו שבמשך כל התקופה הזו אתם חייבים לדווח על כל שקל שנכנס או יצא לכם מהחשבון, שאסור לכם לטוס לחו"ל או לצאת לנופש בארץ, ואם יצאתם לחגוג יומולדת במסעדה ב-250 ₪ עלולים לטעון שנהגתם בחוסר תום לב, ולהעניש אתכם בביטול ההליך. אם תתקדמו בעבודה ותקבלו העלאה בשכר יבקשו מכם לשלם יותר. אם המשכורת תרד, לעומת זאת, אף אחד לא יעשה לכם הנחות.
במשך עשור שלם מהחיים שלכם אתם תהיו תחת חקירה ומעקב כלכלי מתמיד, ואם חלילה במהלך התקופה הזו איחרתם בהגשה של דו"ח או בתשלום חודשי תקבלו כמה חודשים "עיכוב ביציאה" על כל חודש פיגור. זה אומר שההליך רק יתארך, ומרבית הסיכויים שבית המשפט יבטל לכם אותו. אם במקרה יש לכם חבר או בן משפחה שמוכן לשלם במקומכם, כדי שתסיימו עם זה כבר, תצטרכו אישור של משר המשפטים ושל בית המשפט – ובד"כ לא תקבלו אותו, כי הנחת המוצא היא שאתם מסתירים כסף מתחת לבלטות.
כן, אם הסתבכתם בחובות, הנחת העבודה של משרד המשפטים היא שאתם גנבים ושקרנים, עד שיוכח אחרת. ככה מדינת ישראל מתייחסת לאזרחים שלה כשהם נאנקים תחת יוקר המחיה ולוקחים את ההלוואות שהמדינה מעודדת אותם לקחת (מישהו פה לא ראה פרסום להלוואה בערבות מדינה היום?). אגב, אם זה היה גורם לכך שאנשים ישלמו את חובותיהם, ניחא, אבל גם הנושים לא מרוויחים מזה כלום – שיעור פרעון החוב הממוצע בהליכי חדלות פרעון עומד על כ-3% בלבד. בשורה התחתונה המדינה מוציאה מאות מיליוני שקלים על הליך שלא תורם כלום לאף אחד.
חוק חדלות פירעון (החוק שהחליף את פקודת פשיטת הרגל) חרט על דגלו את "שיקומו הכלכלי של החייב" כמטרה ראשונה במעלה, ואמור היה להגביל את תקופת השיקום לארבע שנים. בפועל – זה ממש לא מה שקורה. ההליך נמשך הרבה מעבר לתקופה הקבועה בחוק – בד"כ סביב 5-6 שנים – ויש סיכוי של 75% שלא באמת תסיימו עם החובות, אלא תחזרו להוצאה לפועל. אם לא הצלחתם לסגור את החובות שלכם בשנתיים הראשונות, סביר להניח שגם לא תסגרו אותם בעשר השנים הבאות. עשור אבוד מהחיים שבו לא תתקדמו בעבודה, לא תקימו עסק חדש, כנראה שגם לא תביאו ילד – פשוט כי אין כסף ומוטיבציה לכלום.
המלחמה הזו מביאה את כולנו לקצה. עשרות אלפי משקי בית ועסקים קטנים הולכים לקרוס עקב המצב הכלכלי. הגיע הזמן שהמדינה תבין שתפקידה לעזור בשיקום של מי שקרס כלכלית, ולא להיות זו שנותנת להם את הדחיפה האחרונה לתהום המשבר הכלכלי. קריסה כלכלית היא לא רק אסון לאדם שקרס ולמשפחתו, היא גם נזק כלכלי למשק. לקבור אנשים בחובות למשך 10-15 שנה לא עוזר לאף אחד. האינטרס שלנו, כחברה, הוא לעזור בשיקומם הכלכלי של אלו שקרסו כדי שיחזרו כמה שיותר מהר למעגל העבודה והיצרנות. אם זה אכן יקרה – זה יהיה רווח נקי לכולנו.
עו"ד תומר רבינוביץ הוא מנכ"ל ארגון דף חדש המתמחה בשיקום כלכלי של משפחות ועסקים קטנים שנקלעו לקריסה כלכלית.
דוח מצב החובות בישראל 2023 – 2024
הדוח מספק תמונת מצב עדכנית על חובות משקי הבית בישראל ומדגיש את האתגרים הכלכליים הנובעים מהתלות הגוברת באשראי הצרכני. העלייה ביוקר המחיה, יחד עם אינפלציה וריבית גבוהה, יצרו מציאות שבה שליש ממשקי הבית מוציאים יותר מהכנסותיהם ונשענים על הלוואות. לפי הנתונים, החוב הצרכני במערכת הבנקאית גדל פי שלושה בעשרים השנים האחרונות, ושוק האשראי החוץ-בנקאי מציג גידול חד, עם ריביות גבוהות שמכבידות על הלווים.
נכון לדצמבר 2023, נרשם שיא בפיגורים בהחזרי הלוואות, כאשר החוב הפרטי בפיגור של מעל 90 יום הגיע ל-3.2 מיליארד שקל—עלייה של 43% בהשוואה לשנה הקודמת. בעוד שהבנקים עצמם אינם בסיכון ישיר, הדבר מצביע על משבר כלכלי מתרחב בקרב משקי הבית. בנוסף, השימוש בהלוואות חוץ-בנקאיות גדל משמעותית, אך בהיעדר רגולציה מספקת, הדבר עלול להוביל להידרדרות נוספת ביציבות הפיננסית של הציבור.
הליכי חדלות פירעון נמצאים במגמת עלייה, עם גידול של 33% בבקשות להליך בעשור האחרון. רוב החובות המנוהלים בבתי המשפט הם של משקי בית, כאשר רבע מהחובות שייכים לגופים פיננסיים. עם זאת, רק 30%-40% מהתיקים מסתיימים בהסדר או הפטר, בעוד מרביתם נמשכים שנים רבות, ללא פתרון אפקטיבי. שיעור הפירעון בפועל עומד על 10%-26% בלבד, דבר המצביע על חוסר הצלחה בגבייה ובשיקום החייבים.
גם מערכת ההוצאה לפועל מתקשה לספק פתרונות יעילים לחייבים, כאשר אחד מכל עשרה מבוגרים בישראל נמצא בחובות, והיקף התיקים הפתוחים עומד על קרוב לשני מיליון. נתון מדאיג נוסף הוא ששליש ממשקי הבית בישראל נמצאים ביתרת חובה כרונית, והחוב במסגרת זו לבדו נאמד בכ-9 מיליארד שקל. החובות המצטברים בריבית גבוהה מובילים לכך שמשפחות רבות אינן מצליחות להשתקם כלכלית, גם לאחר קבלת הפטר.
הדוח מדגיש את הצורך בשינויים מערכתיים כדי לצמצם את שיעור חדלות הפירעון ולספק הליכים שיקומיים יעילים. בין ההמלצות המרכזיות: החמרת הרגולציה על אשראי צרכני, במיוחד בתחום האשראי החוץ-בנקאי; קידום שיטות ניהול חוב שימנעו הידרדרות לחובות ארוכי טווח; ובחינה מחדש של הליכי חדלות הפירעון כדי להבטיח תהליכים שיקומיים אפקטיביים וברי קיימא.
למה הבנק לא נותן לי הלוואה או כרטיס אשראי?
לבנק יש חובות מינימליות כלפי כל לקוחותיו – גם אלו הקיימים וגם הפוטנציאליים. כן, כן, גם כאלו שיש להם חובות והליכי הוצאה לפועל, ואפילו מי שנמצא בחלדות פירעון (פשיטת רגל). הנחייה 422 של המפקח על הבנקים מטילה על כל הבנקים בישראל חובה לאפשר לכל אדם לפתוח חשבון, לנהל הוראות קבע, לבצע פעולות באינטרנט ולקבל מסמכים
דו"ח נתוני אשראי
מערכת נתוני האשראי של בנק ישראל מרכזת את הנתונים על חובותיו של כל אדם בישראל למערכת הפיננסית (בנקים, חברות אשראי וחברות מימון). מדובר בכלי שנותן לכם, לאנשי מקצוע ולמערכת הפיננסית אפשרות לראות במקום אחד את כל ההתחייבויות הפתוחות שלכם, ולקבל תמונת מצב מלאה על מצב החובות שלכם.
עתירה לבג"ץ למען שיקום כלכלי של חייבים
בחודש יוני 2024, ארגון "דף חדש – ללא חובות", בשיתוף עם עמותת "ארגון לתת", הגישה עתירה לבג"ץ כנגד שר המשפטים והממונה על הליכי חדלות פירעון ושיקום כלכלי. העתירה נועדה לתקן ליקויים משמעותיים בהתנהלות המערכת מאז כניסתו לתוקף של חוק חדלות פירעון ושיקום כלכלי בשנת 2018.
החוק, שנועד לאפשר לחייבים להתחיל מחדש ולהשתלב מחדש בכלכלה, קובע כי יש לאזן בין שיקומם הכלכלי של החייבים לבין החזר החובות לנושים. עם זאת, היעדר תקנות ברורות לקביעת דמי מחיה וכושר השתכרות של חייבים, וכן חוסר בהנחיות לגבי הארכת תקופת התשלומים מעבר לשלוש שנים במקרים חריגים, יצרו מצב של חוסר אחידות ופגיעה בחייבים רבים.
כתוצאה מכך, כ-70% מהחייבים הנמצאים בהליך חדלות פירעון אינם מצליחים להשלים אותו וחוזרים למעגל החובות. פערים אלה מקשים על חייבים בעלי נסיבות דומות לקבל טיפול שוויוני, ויוצרים עומס בלתי סביר על רבים מהם.
העתירה מבקשת מבית המשפט להורות לשר המשפטים להתקין תקנות שיגדירו קריטריונים אחידים לחישוב דמי מחיה וכושר השתכרות, וכן לממונה לקבוע הנחיות ברורות לגבי נסיבות חריגות המצדיקות הארכת תקופת התשלומים. מטרת העתירה היא להבטיח שוויון ואחידות בטיפול בחייבים, תוך מימוש מטרת החוק – שיקום כלכלי אמיתי.
לקריאה נוספת בנושא זה באתר של משרד עו״ד EBN – ארדינסט, בן נתן, טולידאנו
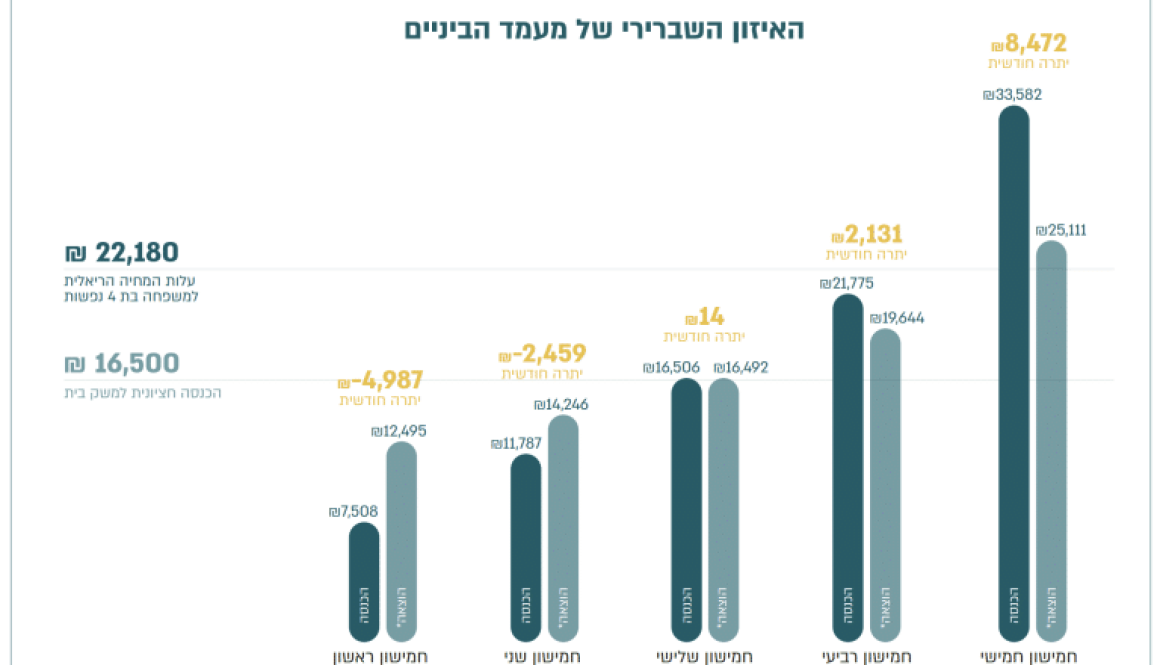
דוח מצב החובות בישראל 2025
בישראל נוצרה בעשורים האחרונים מערכת שבה הכניסה לחוב מהירה, אך היכולת לצאת ממנו מוגבלת. "מכונת חובות" שהפכה חלק משגרת חייהם של מאות אלפי משפחות. המשבר אינו רק תוצאה של כשל אישי. הוא נובע משלושה מנועי לחץ שמעצבים את המציאות הכלכלית של משקי הבית ופועלים יחד כמערכת אחת.
המנוע הראשון הוא יוקר מחיה שממשיך לעלות בקצב שאינו תואם את ההכנסה. עבור חלק גדול מהמשפחות, פער של אלפי שקלים בין הכנסה להוצאה הוא תופעה קבועה: לא אירוע חד־פעמי, אלא מבנה שמייצר למאות אלפי משקי בית גירעון חודשי קבוע.
המנוע השני הוא תלות גוברת באשראי. האשראי בישראל זמין, מפוצל וחסר גבולות ברורים. מינוס בחשבון נתפס בציבור הרחב כ"שירות", הלוואות קצרות טווח מוצעות בלחיצת כפתור, ואשראי מתגלגל מוצג בפרסומות כפתרון קסם לכל בעיה תזרימית. כך נוצרת מציאות שבה חוב משמש תחליף להכנסה ולא כלי תכנוני.
המנוע השלישי הוא ריבית שמייקרת את החוב. עליית הריבית בשנים האחרונות הפכה את המינוס ואת ההלוואות הקיימות לנטל יקר, בפרט עבור מי שכבר מסובך בחובות, אשר מעמיק את הגירעון ומגביל את היכולת להתייצב.
שלושת המנועים הללו פועלים יחד ויוצרים "ספירלה כלכלית": יוקר המחיה יוצר גירעון. הגירעון מוביל לתלות באשראי, ועליית מחיר האשראי מייצרת ריבית ופיגורים שרק מעמיקים עוד יותר את הגירעון החודשי. כל ירידה בהכנסה, מחלה, תקלה ברכב או שירות מילואים ממושך – מזניקים משקי בית למסלול של לחץ כלכלי שפוגע בבריאות, בזוגיות, בביטחון הסוציאלי, ובתפקוד התא המשפחתי כולו.
לצד זה, מערכות הגבייה וחדלות הפירעון בישראל מתקשות לייצר מסלול שיקום אמיתי. הן מתאימות לעולם שבו חוב הוא חריג, לא לעולם שבו חוב הפך לשגרה. כפי שנרחיב בהמשך הדו"ח, כ-600 אלף איש בישראל מתמודדים עם הליכי הוצאה לפועל, ורבים מהם מגלים שהמערכת מייצרת הגבלות, עיקולים וסנקציות, אך אינה מציעה נקודת יציאה ברורה. הזמן הממוצע לסגירת תיק הוצאה לפועל הוא 13 שנה.
הפגיעה אינה מוגבלת לאוכלוסיות מוחלשות. גם מעמד הביניים – משפחות עובדות, בעלי עסקים קטנים ומשרתי מילואים – מצויים בחשיפה גבוהה להסתבכות: הם נושאים בהוצאות קבועות גבוהות, חווים תנודות חדות בהכנסה, ועל פי רוב אינם עומדים בקריטריונים לסיוע כלשהו מהמדינה. במציאות הזו, האשראי משמש עבור משפחות רבות אמצעי הישרדות ולא כלי כלכלי.
דו"ח מצב החובות בישראל לשנת 2025 מבקש להציג את מבנה המשבר ואת המנועים שמזינים אותו: יוקר המחיה, האשראי הצרכני ומערכות הגבייה והשיקום. הדוח מתבסס על נתונים של בנק ישראל, רשות האכיפה והגבייה, הממונה על חדלות פירעון, מחקרי עומק של דף חדש וארגוני חברה אזרחית. מטרתו להנגיש תמונה מרוכזת, עדכנית ומבוססת, לצד נתונים מעודדים על שיקום כלכלי, שהוא בהחלט בגדר האפשר, וכיווני פעולה שיכולים לצמצם את המשבר ולהחזיר למשקי הבית בישראל מסלול ברור של יציבות.
כלכליסט: ההקלה מהמלחמה בדרך להפוך לקבועה – הלוואות לכל מטרה עד 70% משווי הנכס
הוראה שניתנה בתקופת המלחמה ואיפשרה לישראלים ללוות עד 70% משווי הנכס שלהם לצורך הלוואות לכל מטרה, צפויה להפוך בקרוב לקבועה. זאת בזמן שהנתונים שאנחנו ניתחנו והצגנו בדוח החובות האחרון שפרסמנו מראים כי:- ל-35% מבין כלל בעלי המשכנתאות (9% מכלל האוכלוסיה) יש בנוסף על המשכנתא גם אשראי צרכני וגם מינוס בחשבון, כלומר – מדובר בלווים בסיכון גבוה מאוד. מדובר בנתון שנשמר באופן אחיד למדי בין האשכולות הסוציו-אקונומיים השונים.
– ל-52% מבעלי המשכנתאות (13% מכלל האוכלוסיה) יש בנוסף על המשכנתא גם חוב צרכני (אך ללא מינוס) מה שגם כן יכול להצביע על סיכון ללווה. גם כאן, מדובר בנתון חוצה אשכולות.
– אם נקח בחשבון גם את משקי הבית שנמצאים במינוס, נגלה של-67% מבעלי המשכנתאות (17% מכלל האוכלוסיה) יש חוב נוסף (מינוס או אשראי צרכני). כלומר – מדובר במשקי בית שאינם מאוזנים כלכלית.אנו סבורים שזו טעות חמורה ושיש למנוע את המהלך הזה.
– אם נקח בחשבון גם את משקי הבית שנמצאים במינוס, נגלה של-67% מבעלי המשכנתאות (17% מכלל האוכלוסיה) יש חוב נוסף (מינוס או אשראי צרכני). כלומר – מדובר במשקי בית שאינם מאוזנים כלכלית.אנו סבורים שזו טעות חמורה ושיש למנוע את המהלך הזה.
מאקו: יותר משליש ממשלמי המשכנתה בישראל נמצאים במינוס – וגם פורעים הלוואות
כפי שהראינו בדוח החובות לשנת 2025 יותר משליש ממשלמי המשכנתה בישראל נמצאים במינוס.
עו"ד תומר רבינוביץ', מנכ"ל העמותה התייחס לנתונים בכתבה שפורסמה במאקו" "בתקופה שבה היקף המשכנתאות זינק בלמעלה מ-200%, בעוד השכר החציוני עלה בכ-20% בלבד, אנו רואים יותר ויותר משפחות שנאלצות להגדיל את המשכנתה שלהן פשוט כדי לממן את יוקר המחיה", מסר רבינוביץ. "המשמעות היא שאנשים ממשכנים את עתידם, כורכים את היציבות הכלכלית שלהם בשעבוד עמוק יותר של הבית, ונכנסים למעגל שקשה מאוד להשתחרר ממנו".