דוח נתוני אשראי הוא מסמך שמאפשר לקבל תמונה מלאה וברורה של כל ההתחייבויות והחובות שלכם מול גופים רשמיים כמו:
בנקים
חברות אשראי
גופים פיננסיים נוספים
כאשר יש לכם כלקוחות ולנו כמי שמלווים אתכם את המידע בצורה מרוכזת, אפשר להבין בצורה מקיפה את היקף ההתחייבויות והחובות, לבנות תכנית פעולה ולהתאים לכם את הסיוע בצורה הטובה ביותר.
שלב 1: כניסה לאתר נתוני אשראי
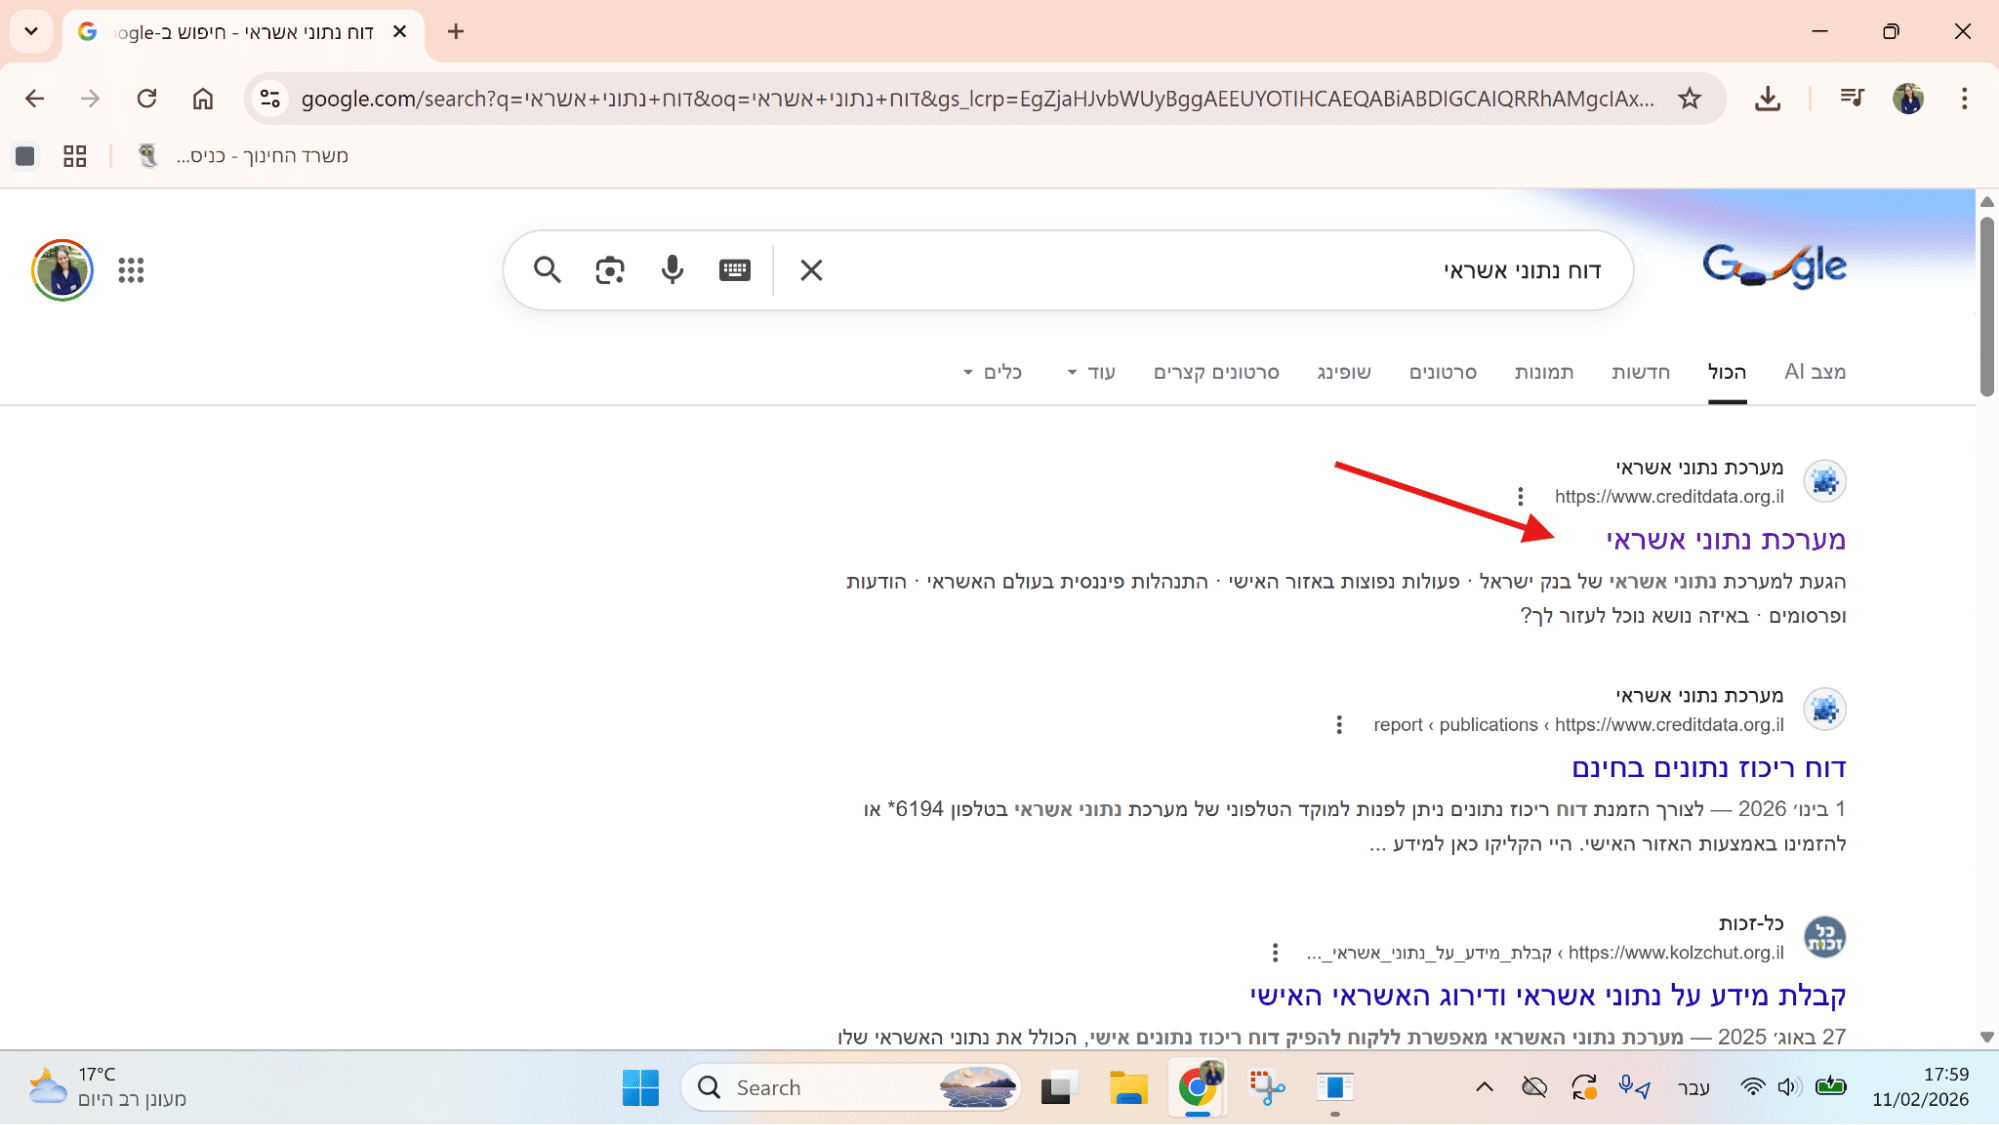
פתחו דפדפן (כרום / ספארי / פיירפוקס).
חפשו: "דוח נתוני אשראי" או כנסו ישירות לאתר של מערכת נתוני אשראי.
שלב 2: התחברות למערכת
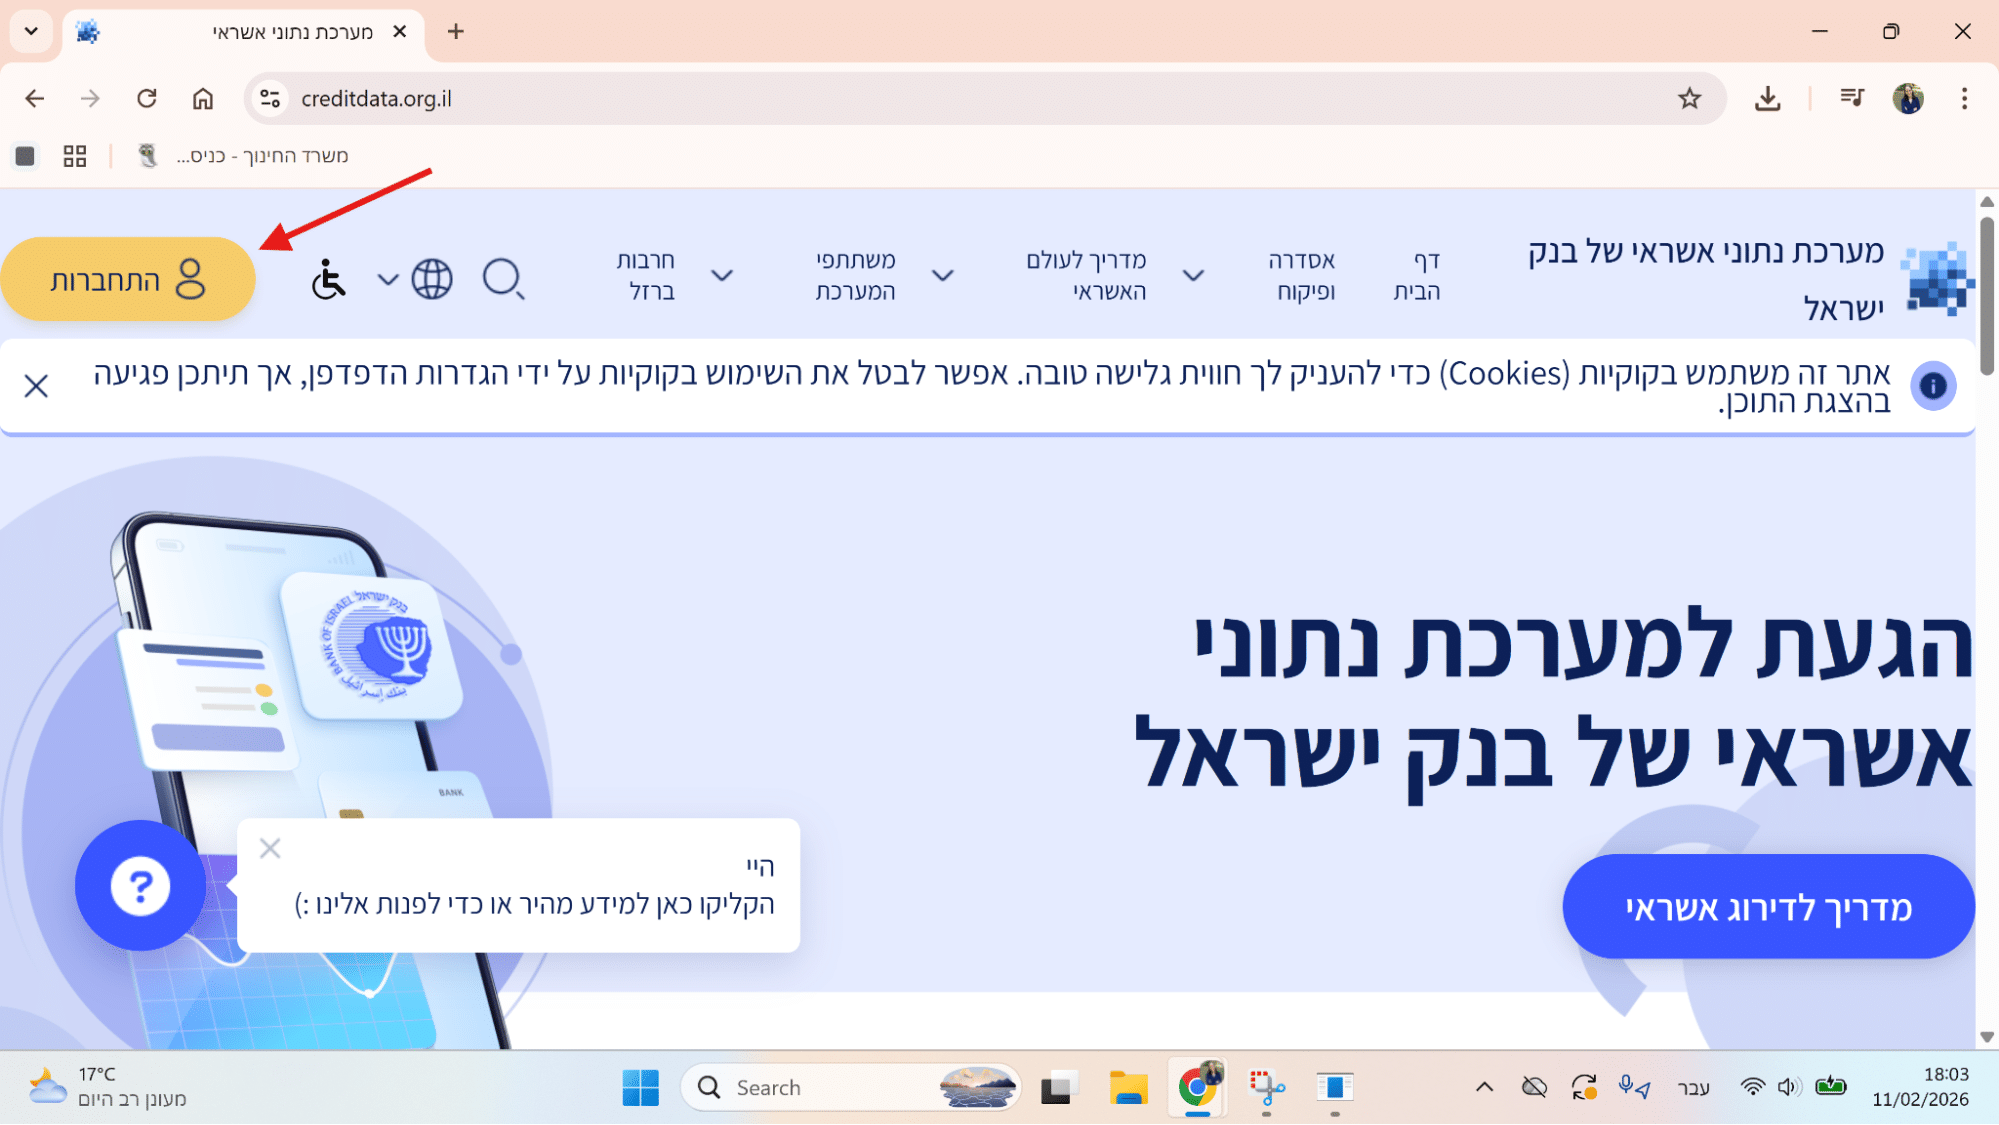
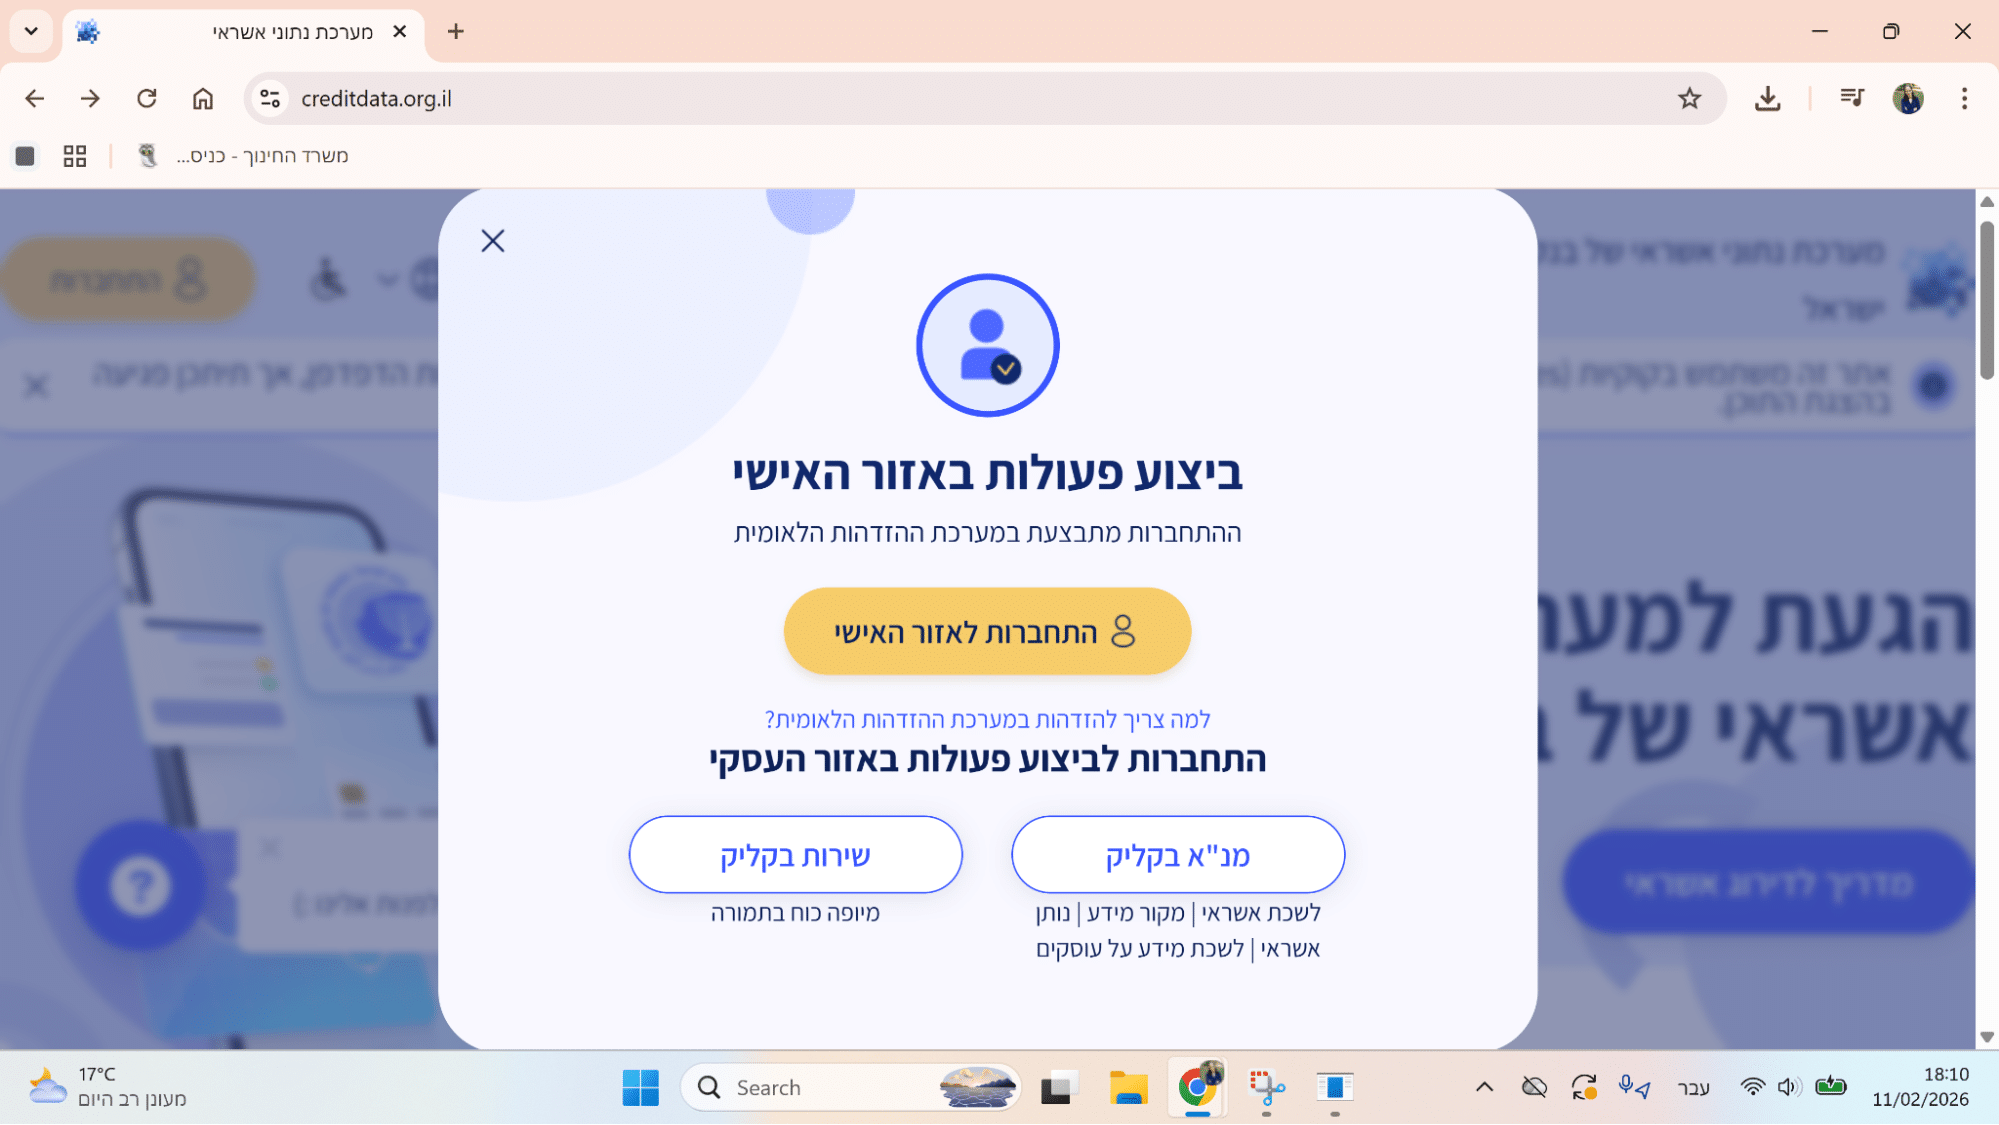
לאחר הכניסה לאתר, לחצו על כפתור התחברות.
במסך הבא לחצו על "התחברות לאזור האישי". המערכת תבקש הזדהות באמצעות מערכת ההזדהות הממשלתית. אנו לא מסבירים במדריך הזה כיצד להתחבר דרך ההזדהות הממשלתית, יש המון מדריכים ברשת וכמובן שאתם מוזמנים גם לפנות אלינו אם נתקלתם בקושי.
שלב 3: בקשה להפקת הדוח
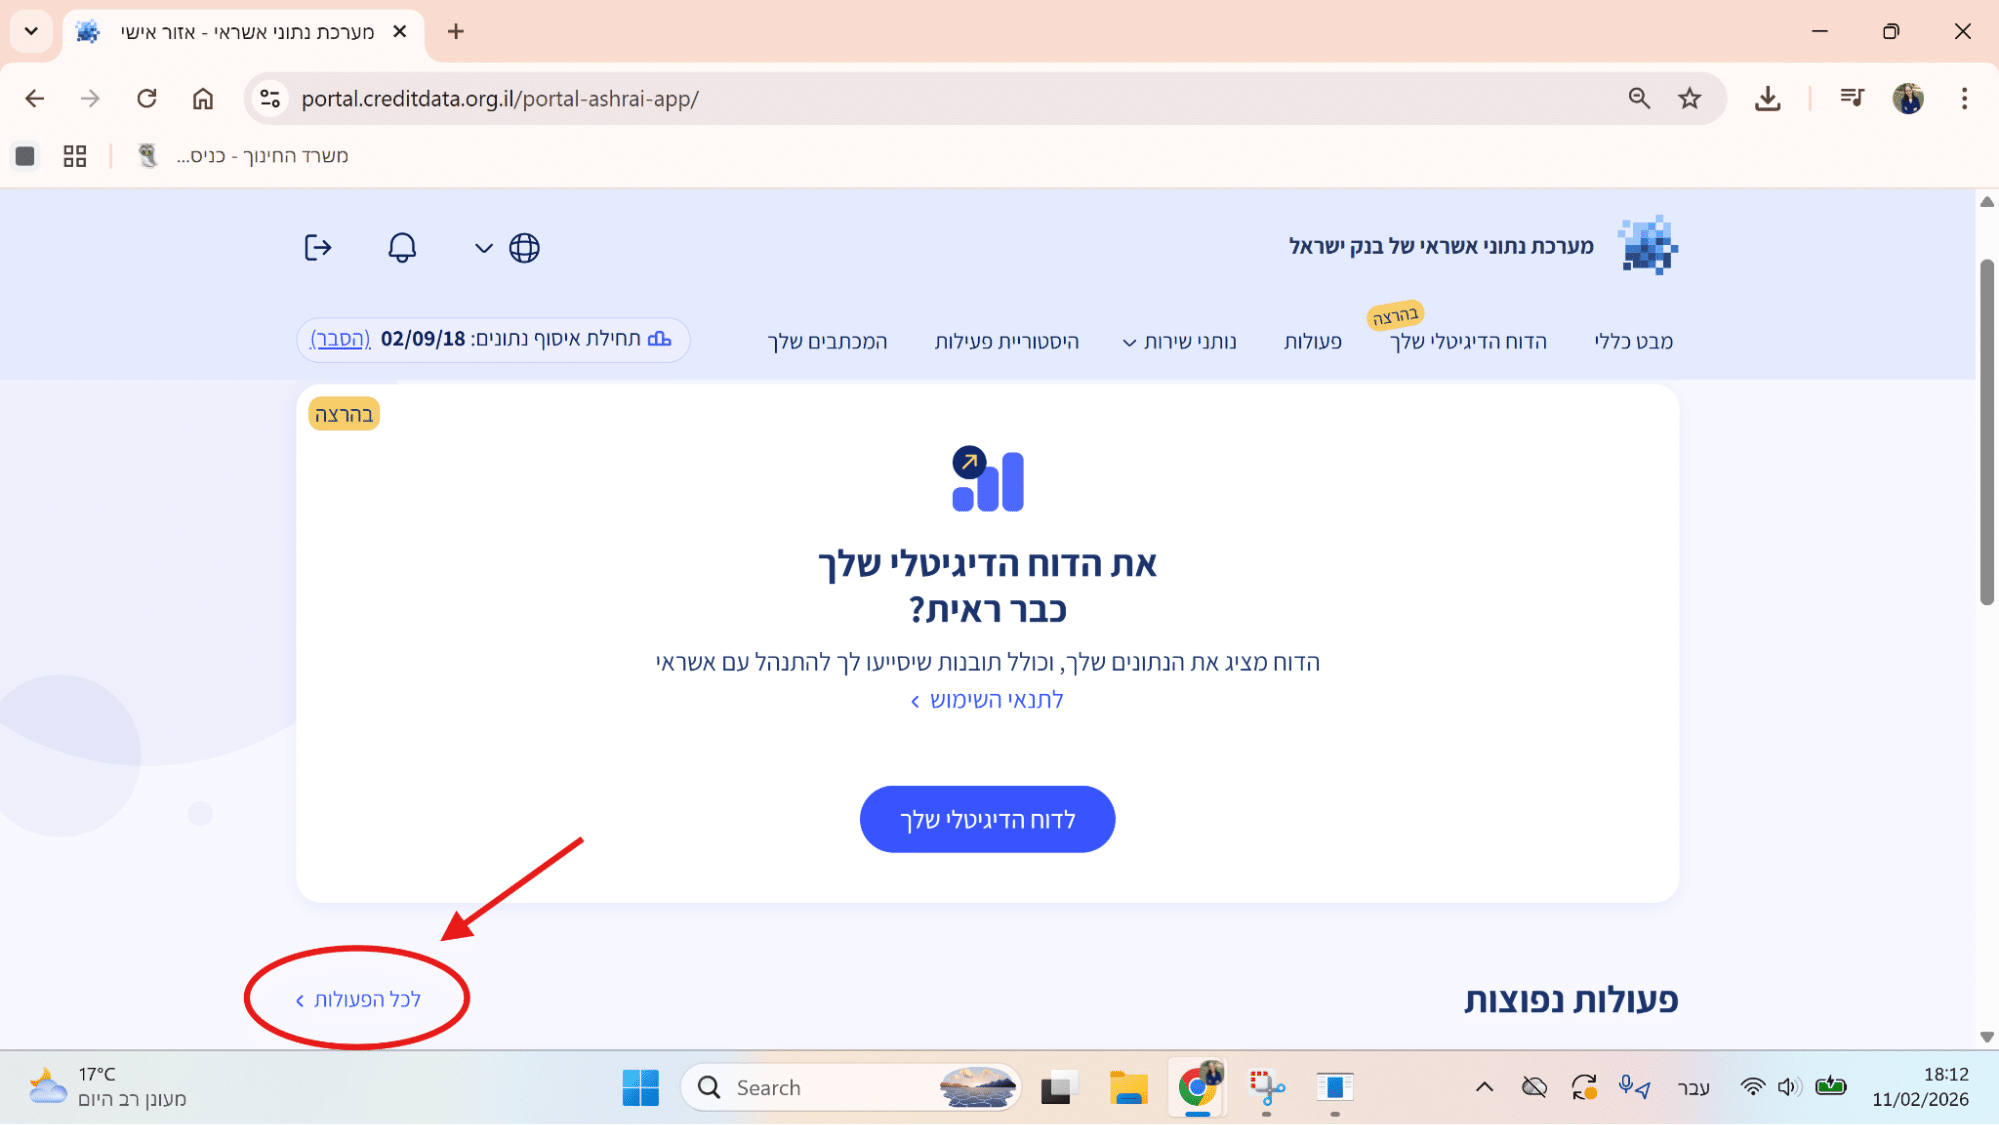
לאחר ההתחברות תגיעו לעמוד ובו אפשרות להפיק דוח דיגיטלי. שימו לב! אנו לא מעוניינים בדוח הדיגיטלי, בחרו באפשרות: "לכל הפעולות" שבתחתית העמוד מצד שמאל.
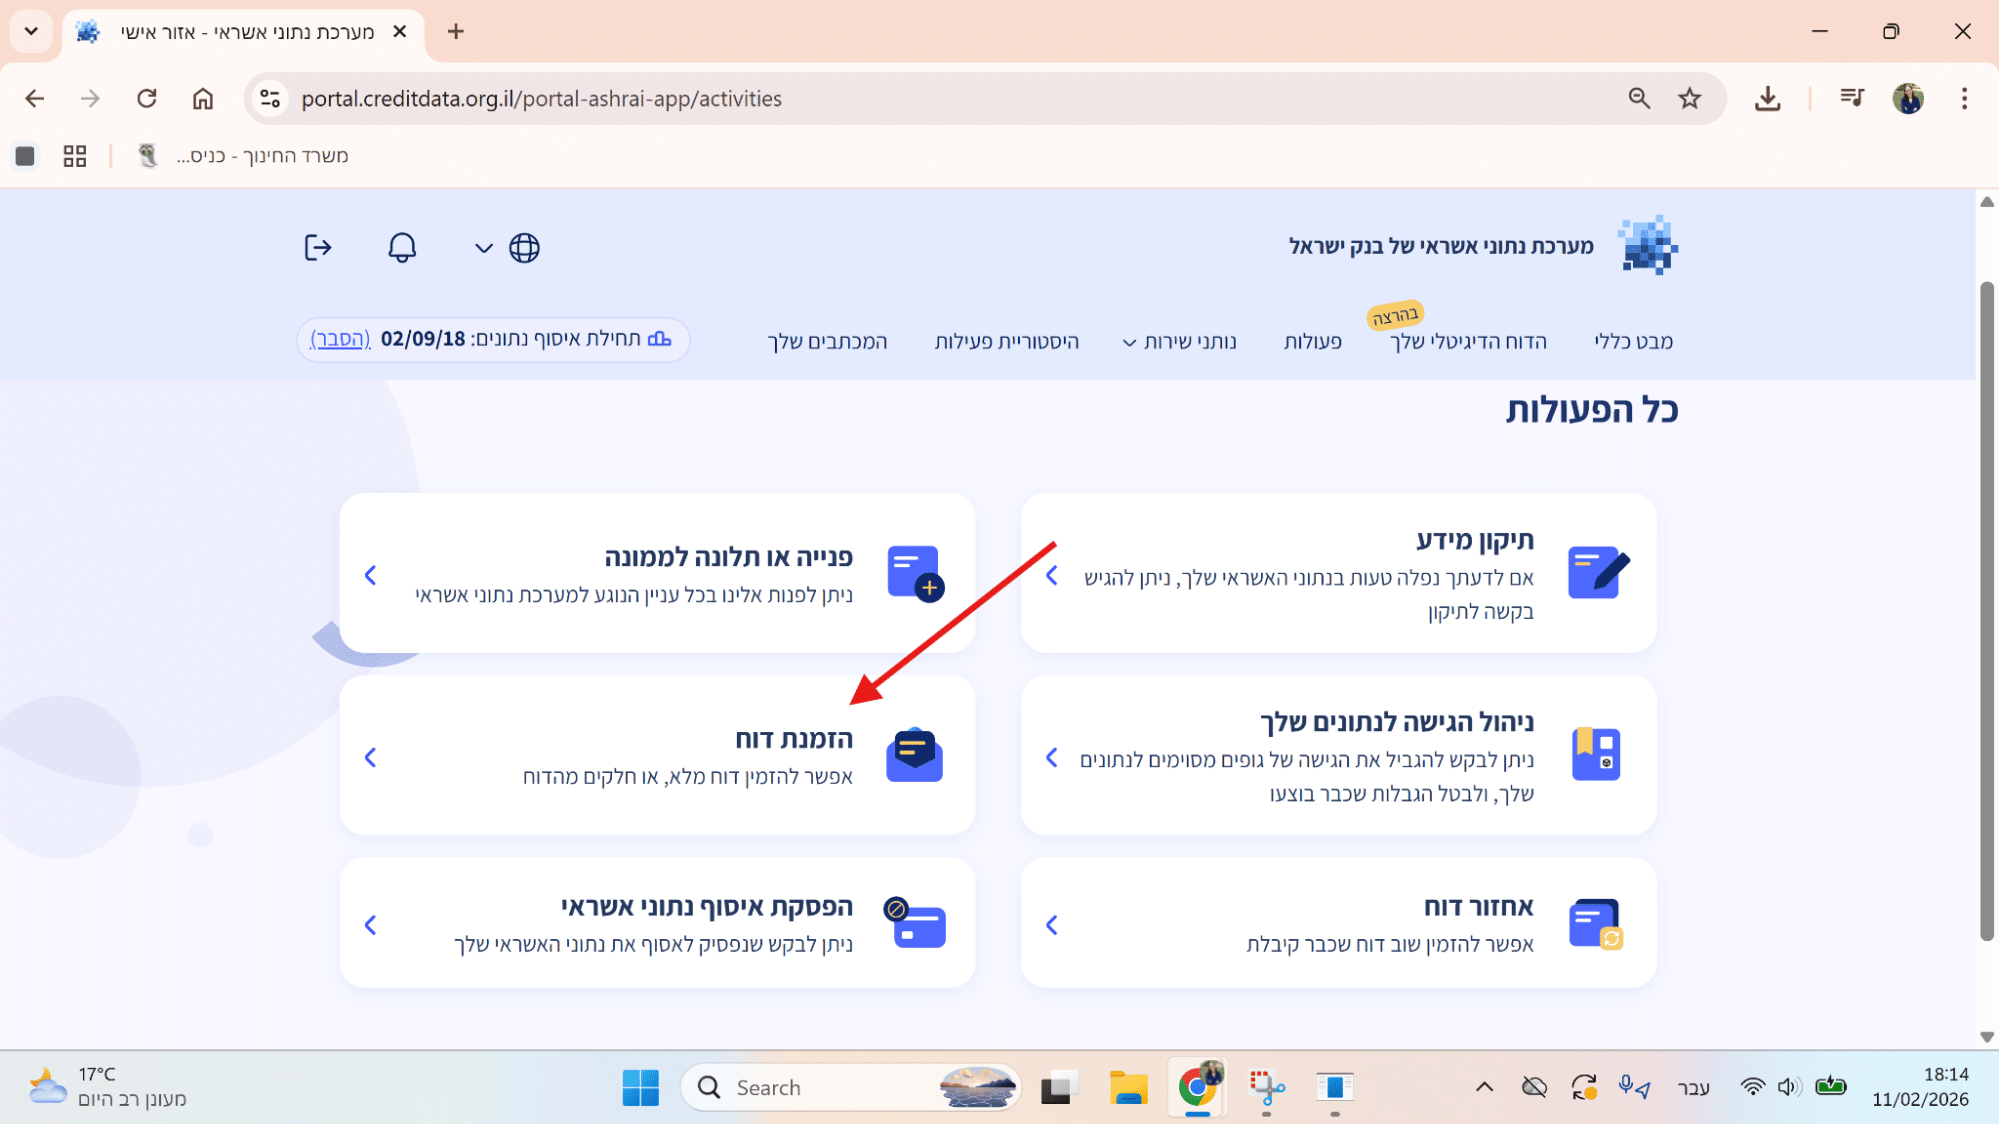
לחצו על "הזמנת דוח".
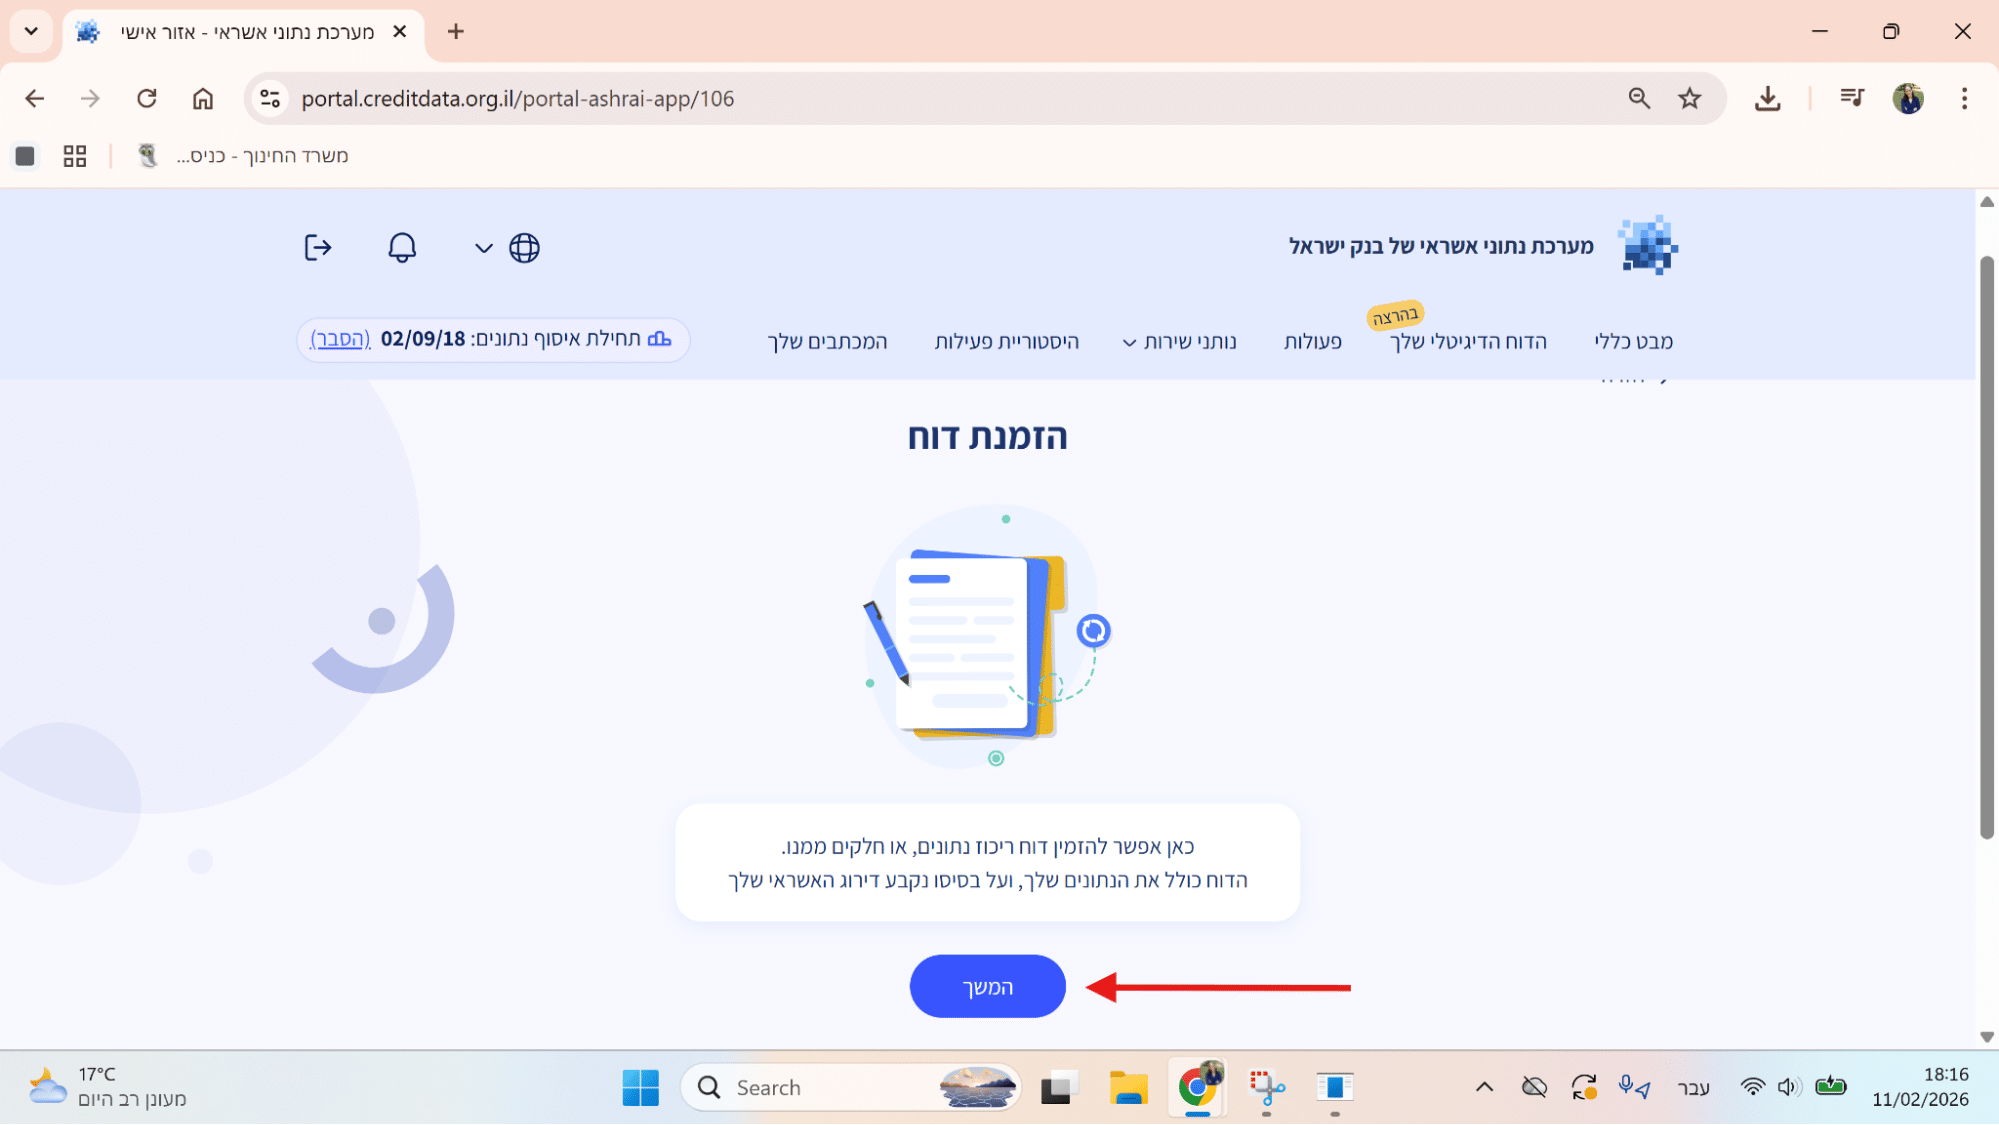
לחצו על "המשך"
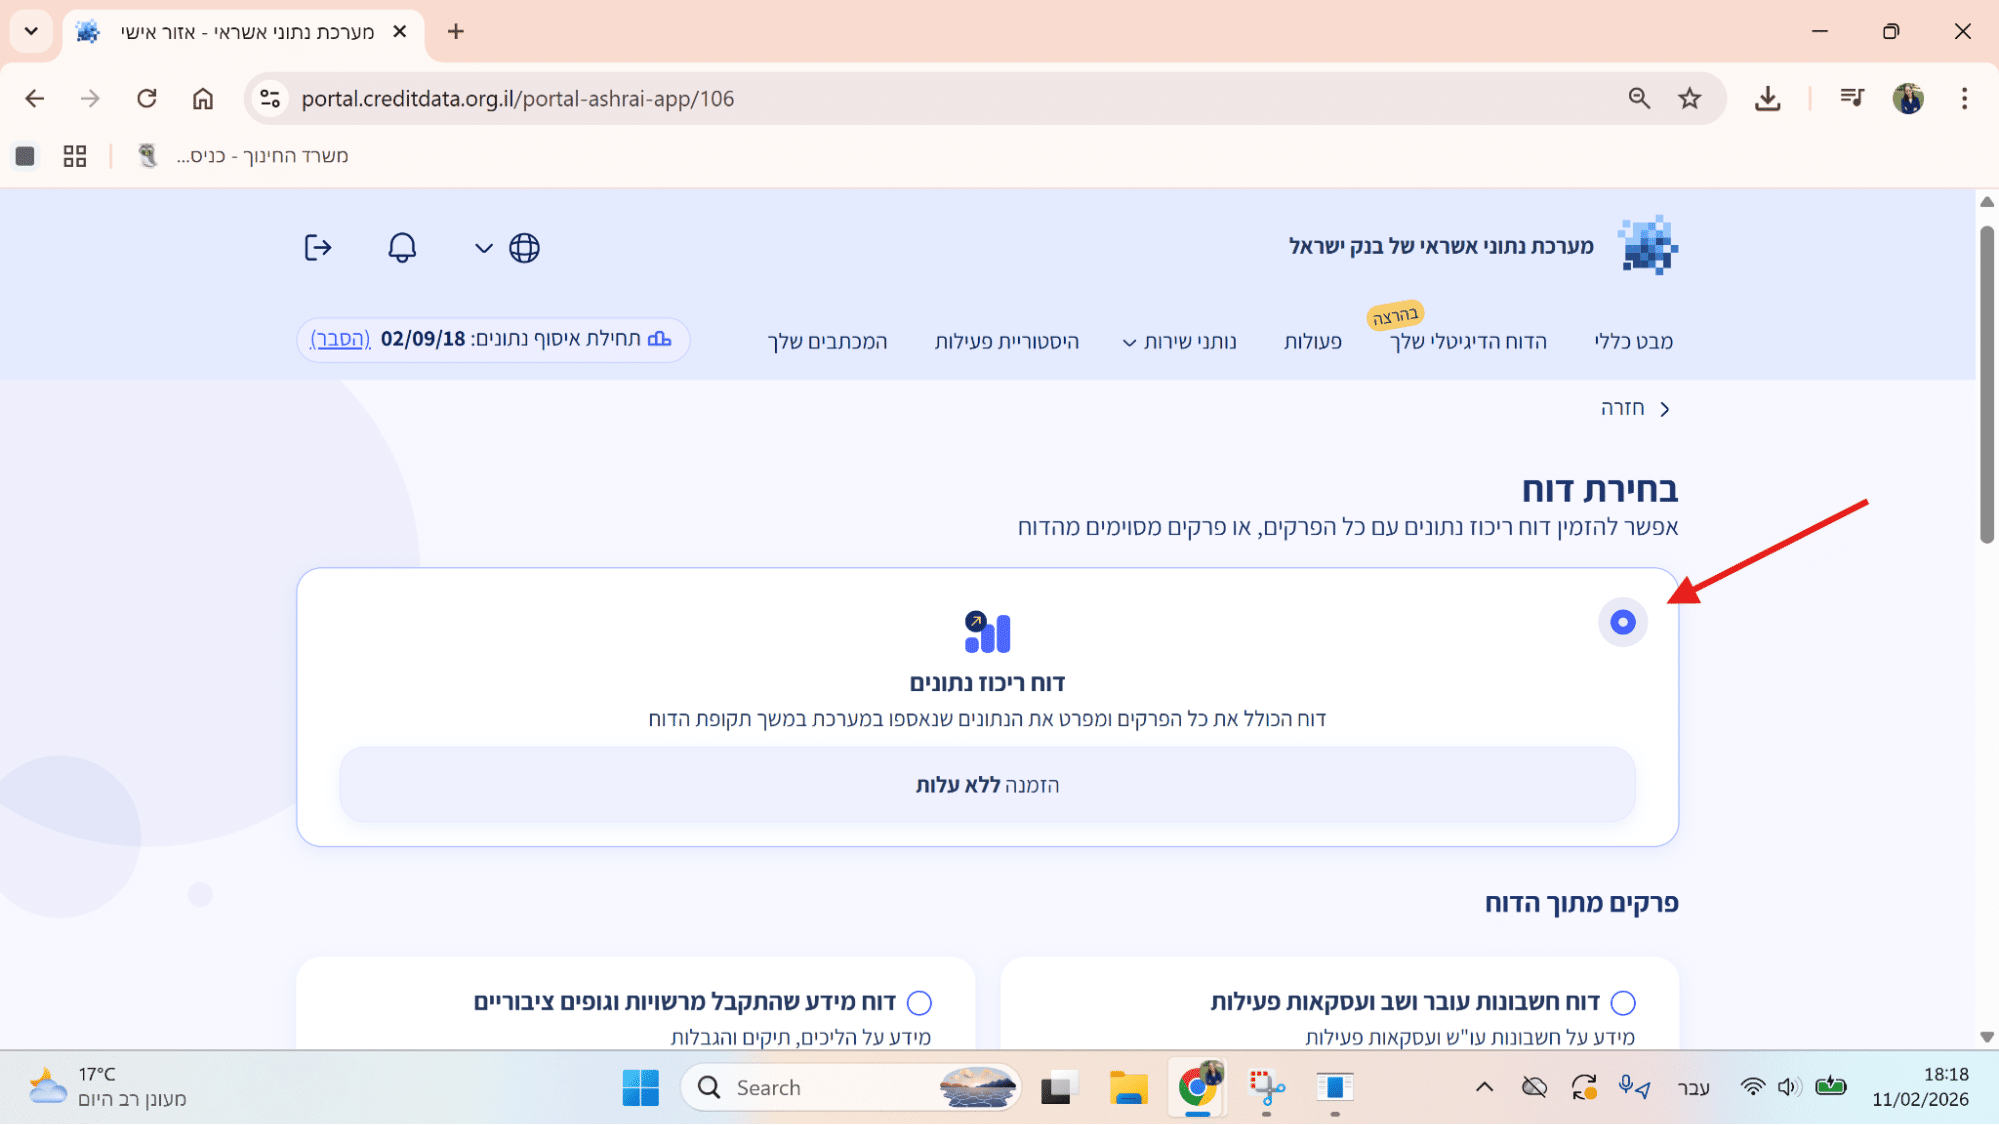
תועברו למסך "בחירת דוח". ביחרו ב"דוח ריכוז הנתונים" כפי שמופיע בתמונה. לאחר מכן בתחתית המסך לחצו על "המשך".
שימו לב! אם כבר הזמנתם דוח בשנה האחרונה ייתכן שהזמנת הדוח תהיה כרוכה בתשלום.
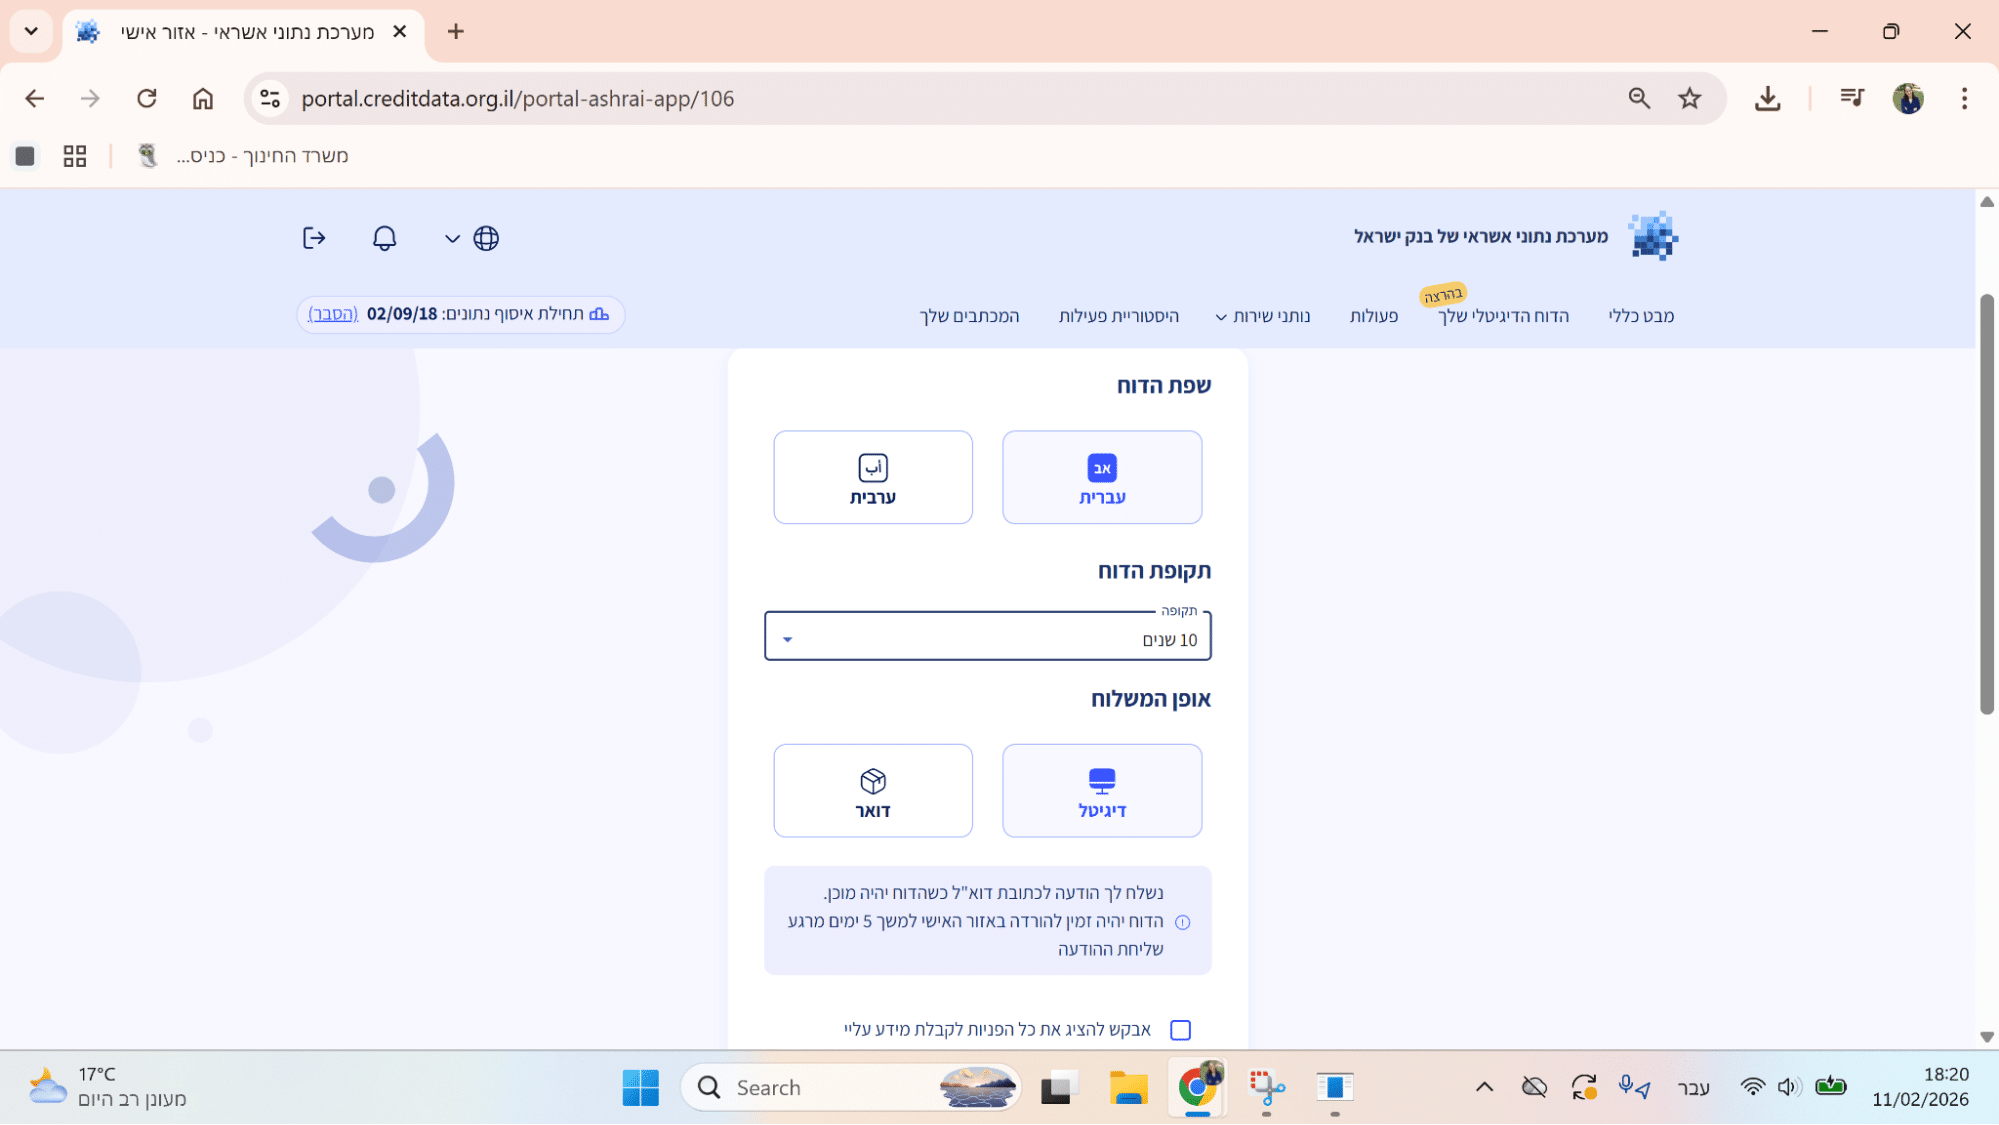
לאחר מכן תועברו למסך בו עליכם להגדיר כיצד תרצו לקבל את הדוח. עליכם לבחור:
שפת הדוח – עברית
תקופת הדוח – 10 שנים
אופן המשלוח – דיגיטל
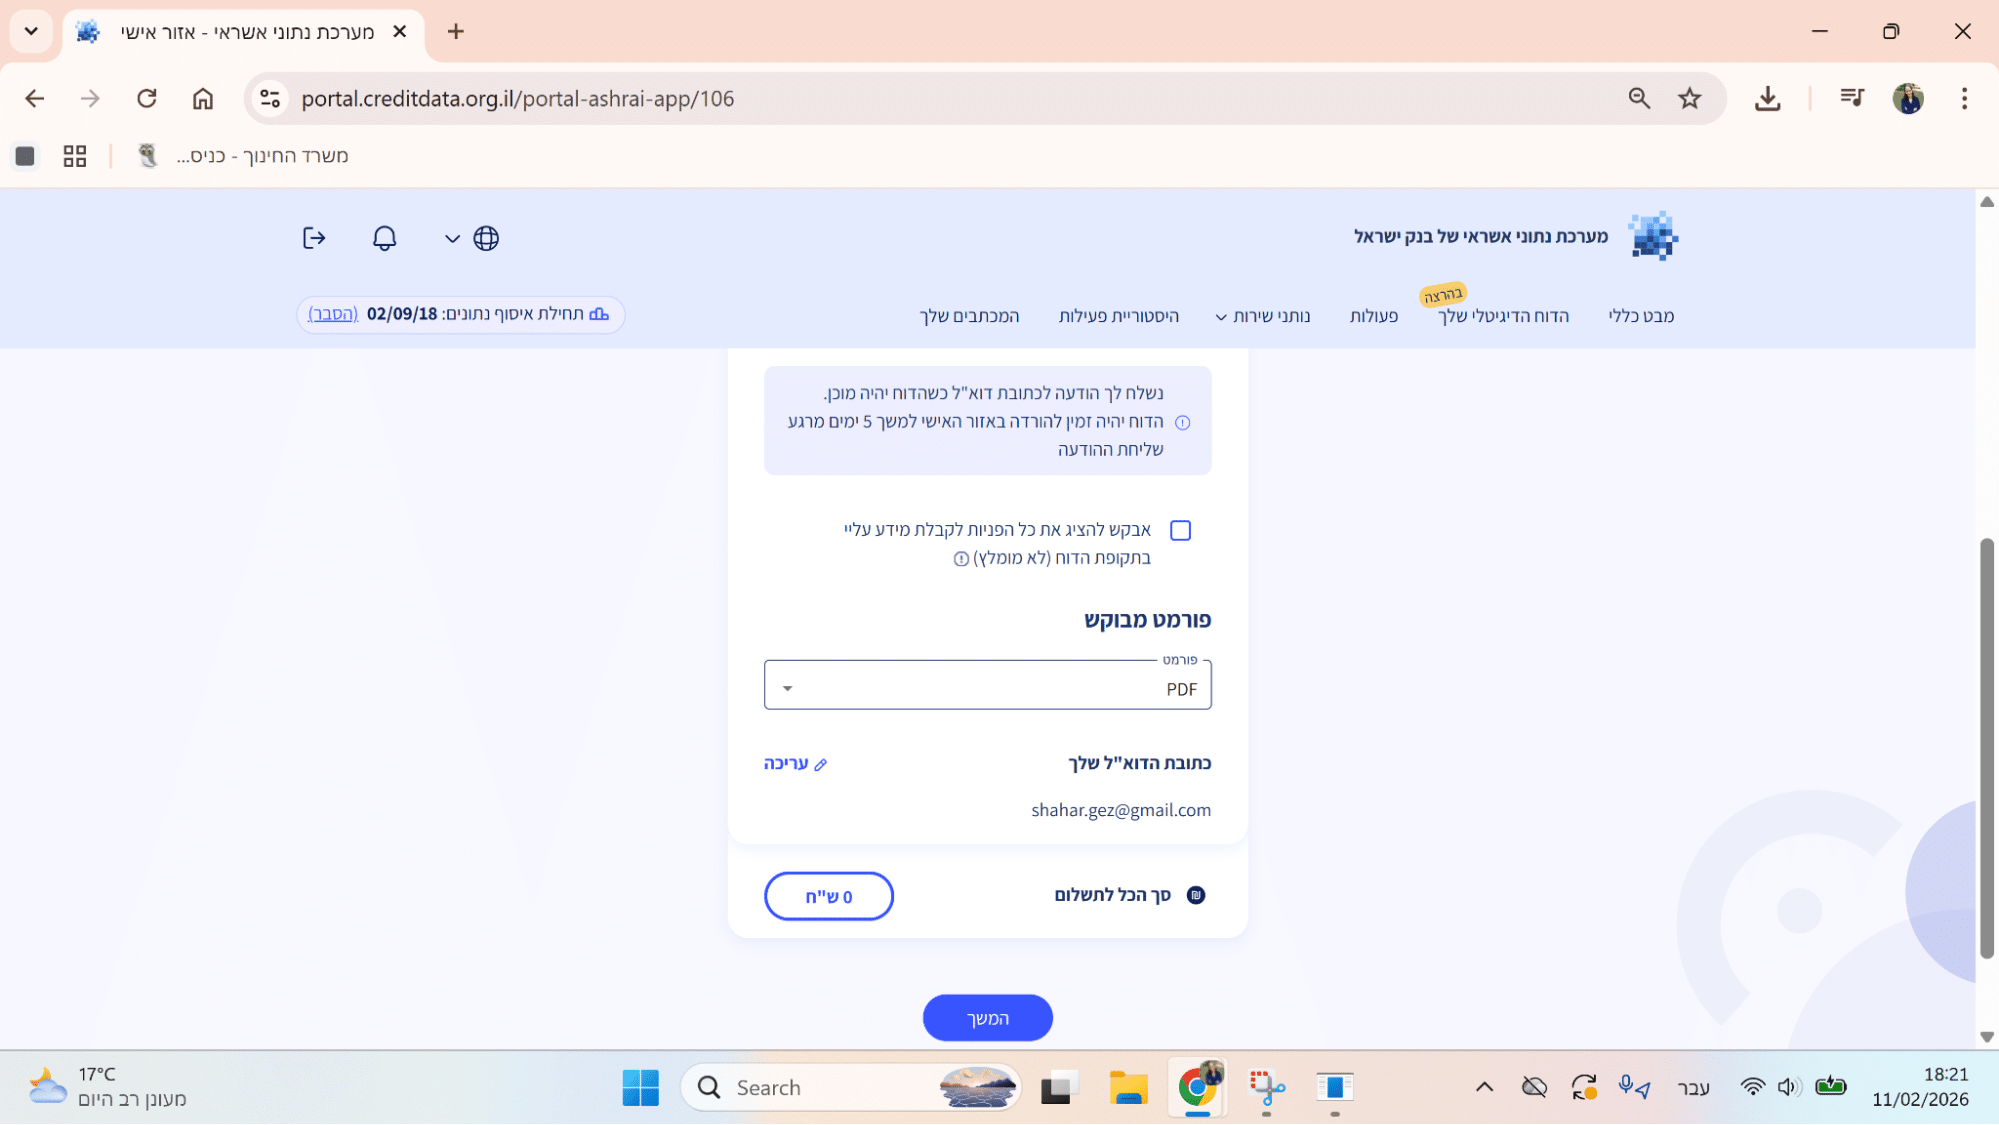
פורמט מבוקש – PDF
ולבסוף לחצו על "המשך".
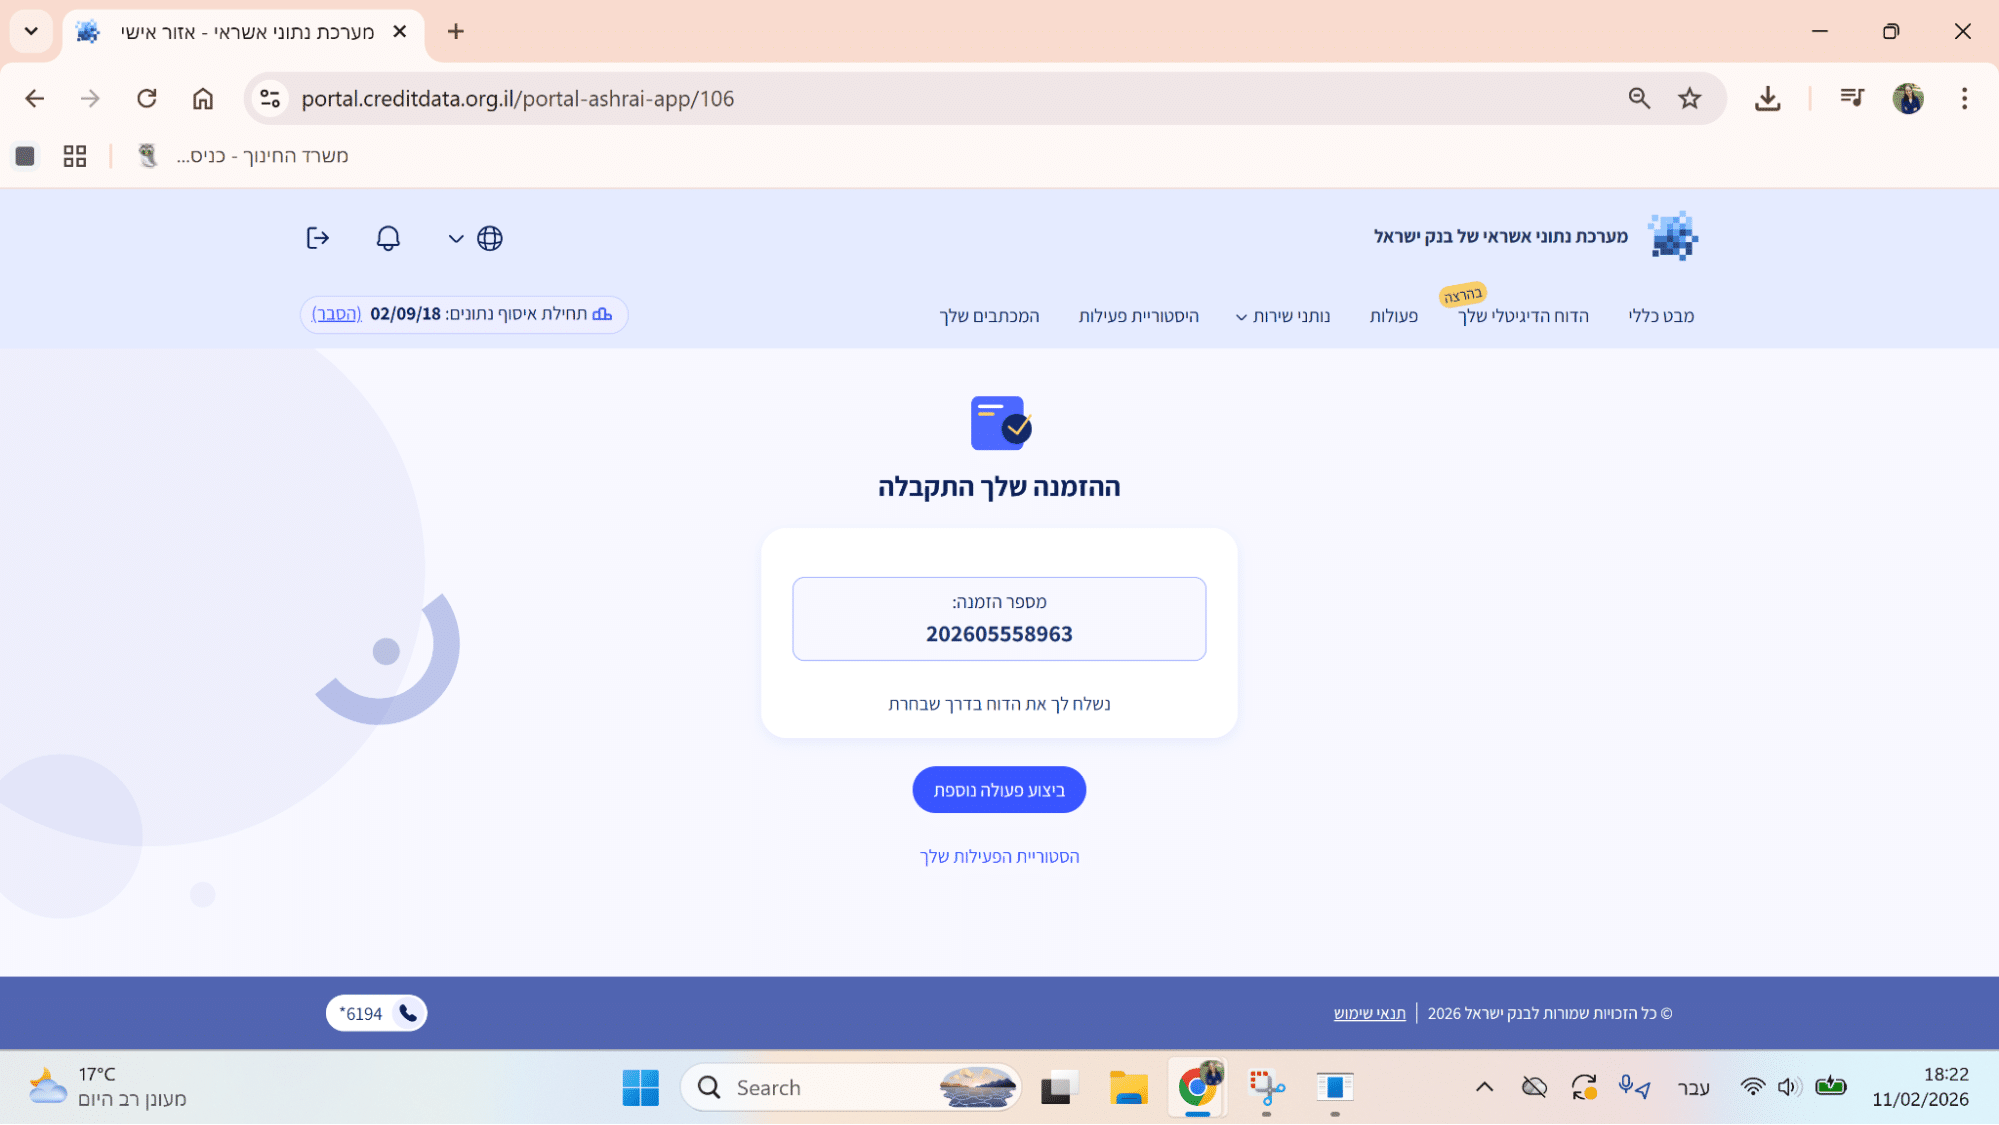
תועברו למסך שמופיע בתמונה שמאשר שהדוח נשלח אליכם למייל. כעת כל שנותר זה להמתין.
שלב 4: הורדת הדוח
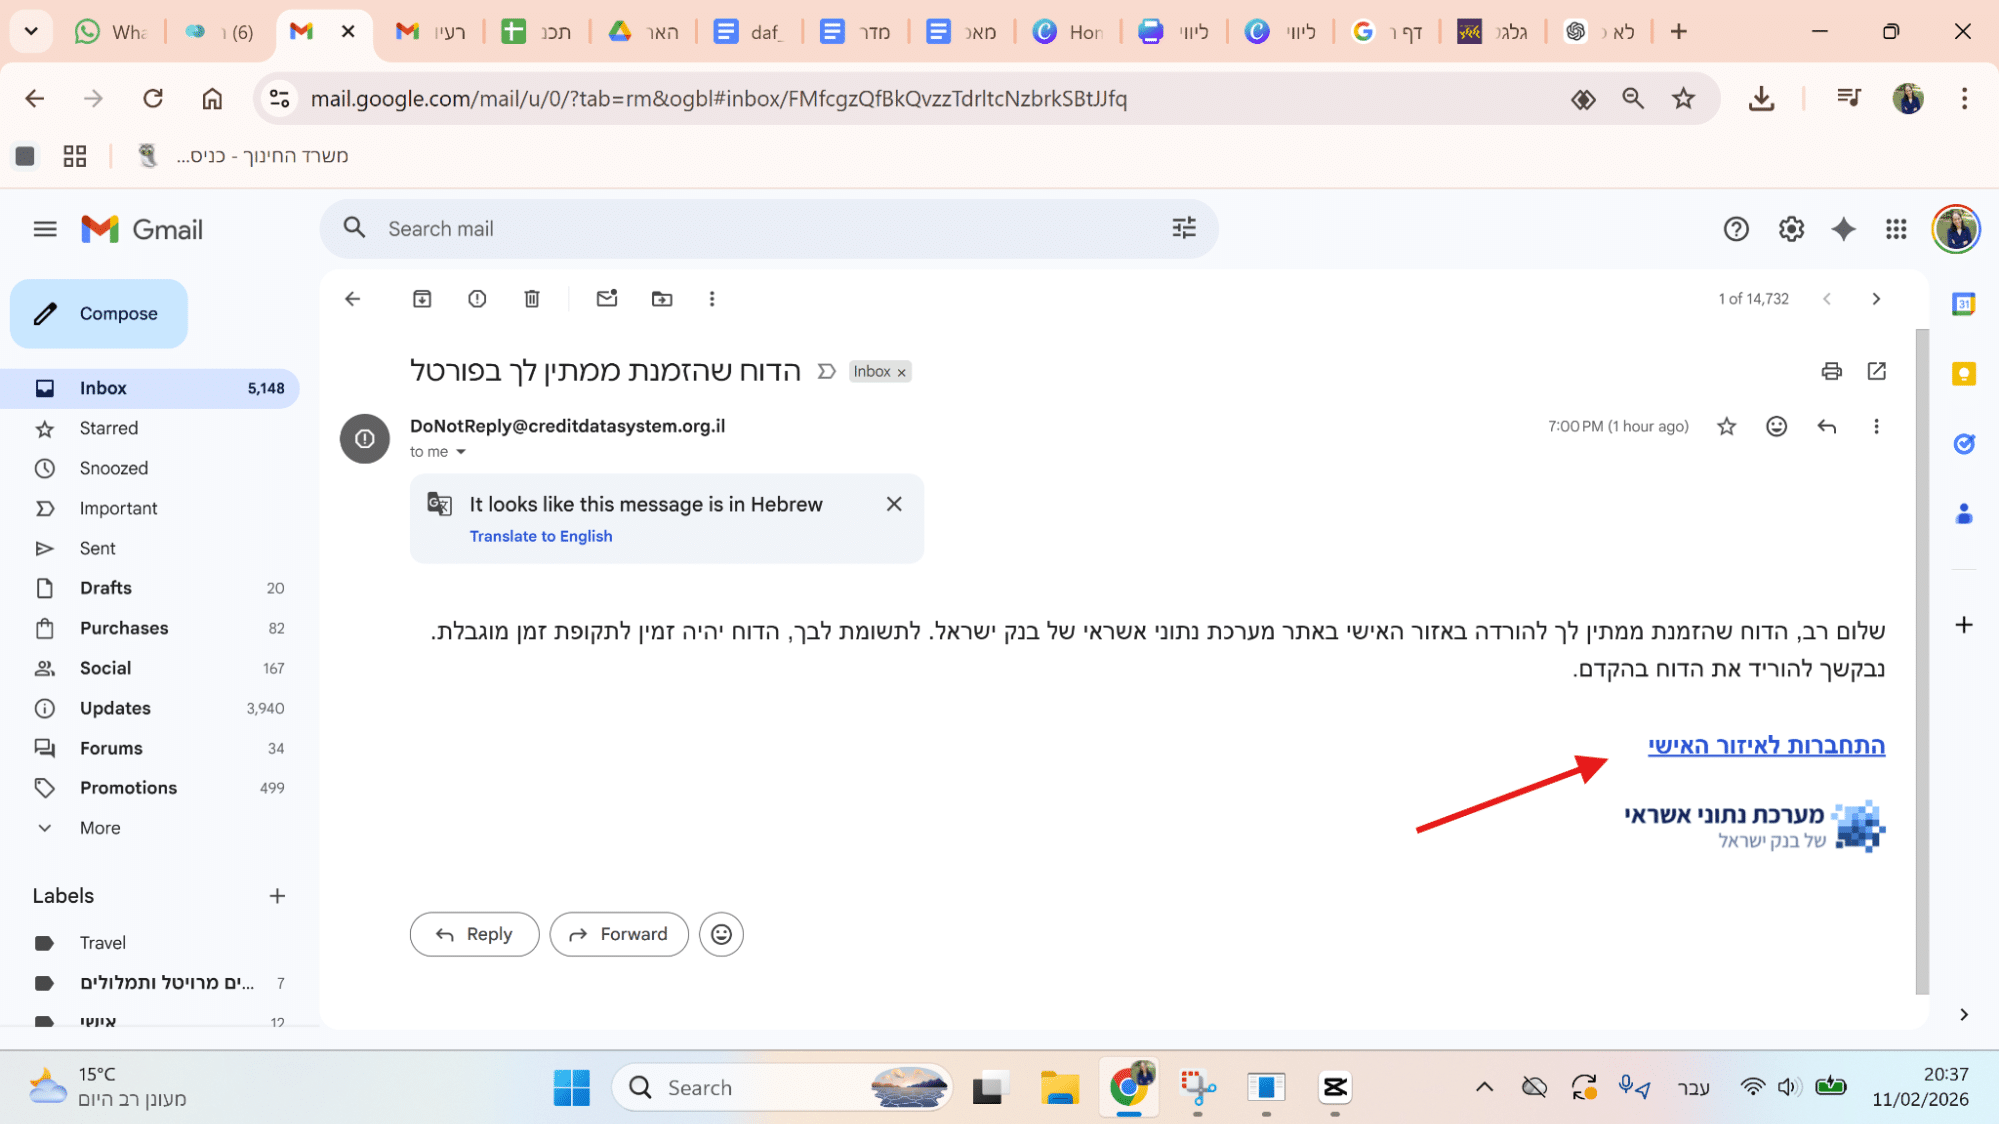
כעבור מספר שעות תקבלו מייל כפי שמופיע בתמונה עם לינק "התחברות לאיזור האישי". לחיצה על הלינק תעביר אתכם לבצע שוב הזדהות במערכת ההזדהות הממשלתית.
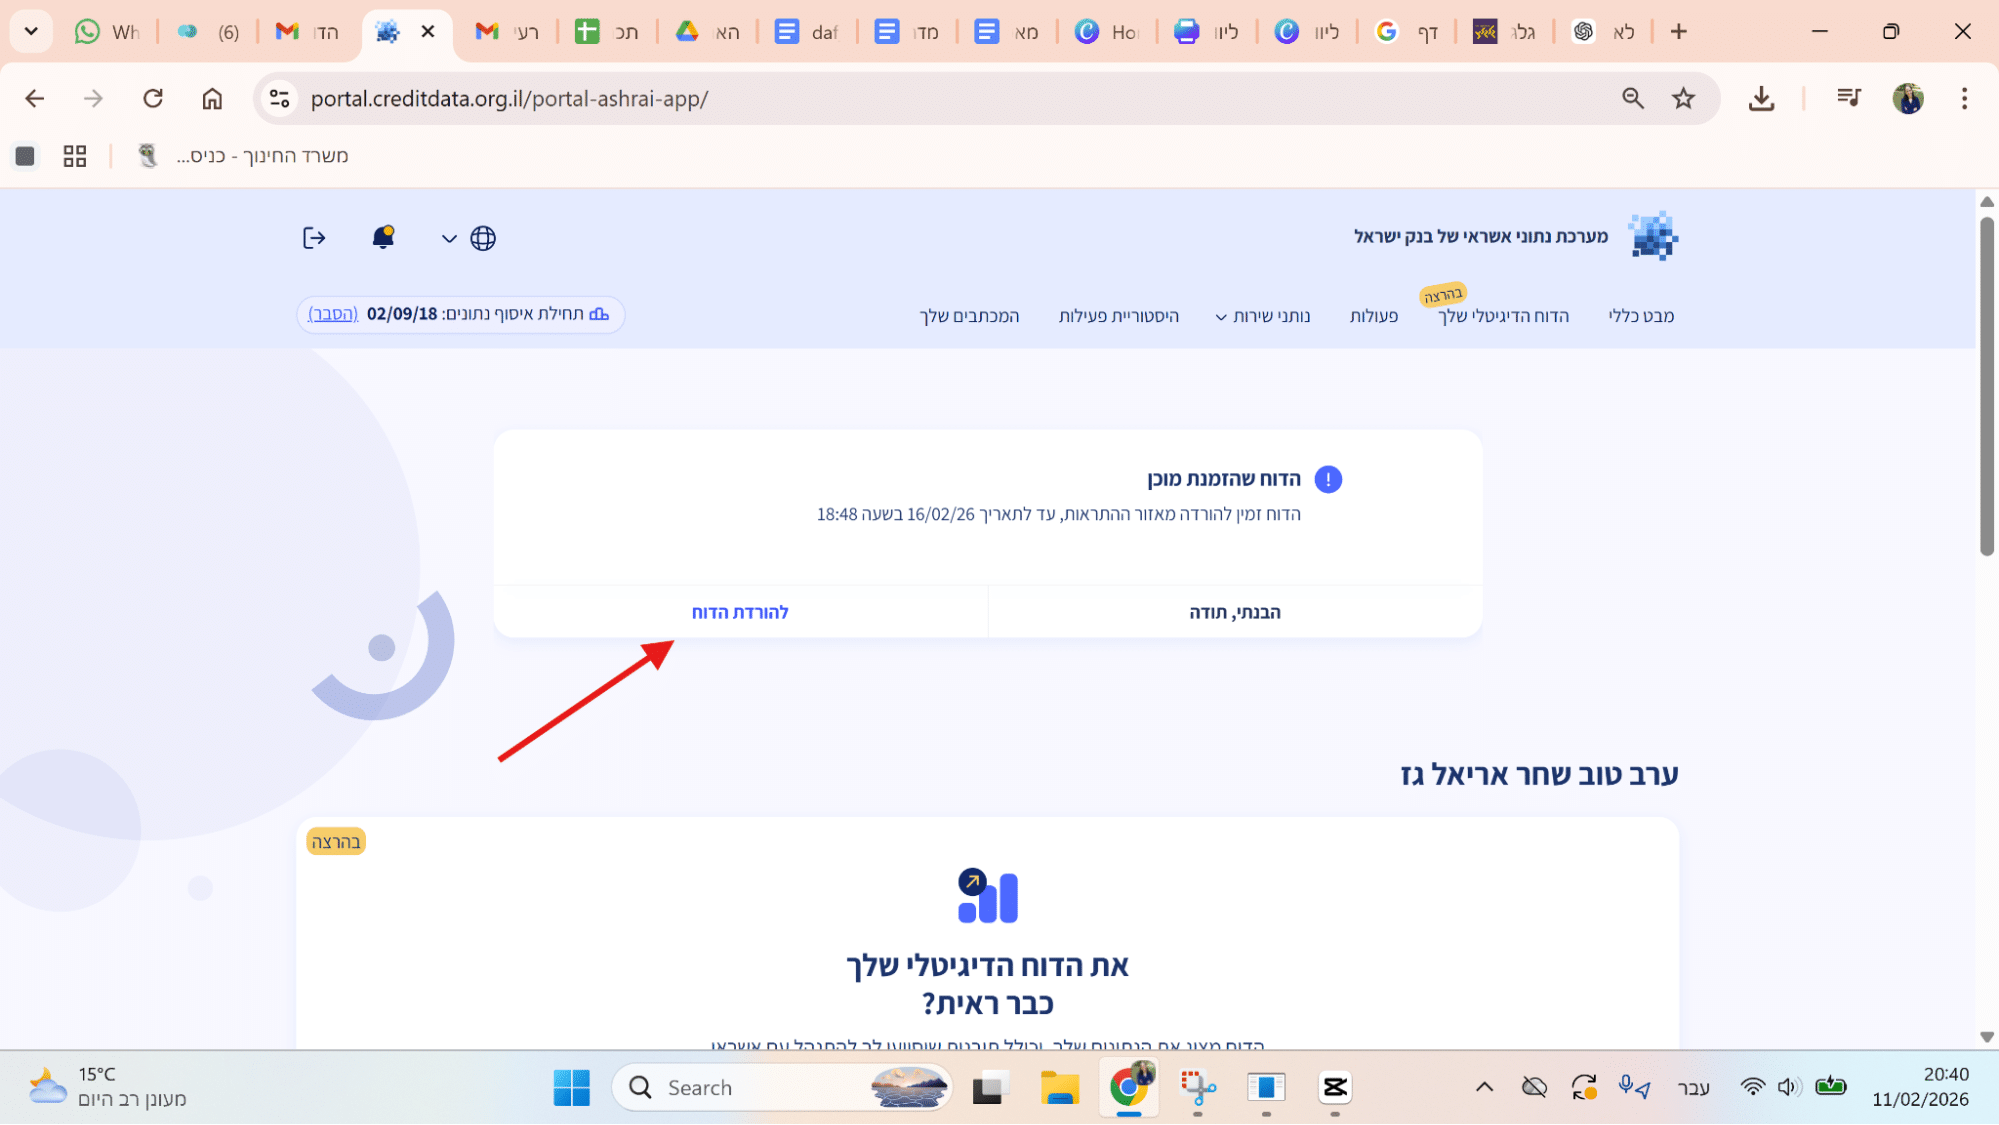
לאחר שתשלימו את תהליך ההזדהות תועברו לעמוד המופיע בתמונה ושם יש ללחוץ על "להורדת הדוח".
לאחר שתלחצו על "להורדת הדוח" המסמך יירד אליכם למחשב ותוכלו למצוא אותו בתיקיית ההורדות במחשב שלכם ומשם להעביר אותו אלינו להמשך קליטה.
בהצלחה!
טיפ חשוב
כדאי לשמור עותק של הדוח גם אצלכם, למקרה שתצטרכו אותו בהמשך.
50 גוונים של (השוק) האפור
נקלעתם לחובות, נכנסתם ללחץ וניסיתם לפתור את הבעיה על ידי הלוואה מהשוק האפור. למעשה נכנסתם לבעיה עמוקה יותר. ועכשיו אחרי שכבר שילמתם את מה שלוויתם, ממשיכים ללחוץ עליכם לשלם ריביות מטורפות. עו"ד תומר רבינוביץ' מסביר מה לעשות וממה להימנע כדי לנסות להיחלץ מהבור האפור.
לפני שבוע ישבתי במשרדי עם ש' ששקוע עד הצוואר בחובות, בין היתר גם לשוק האפור.
במשך שעתיים ניסיתי להסביר לו שהאנשים הנחמדים שנתנו לו כסף כשהוא היה במצוקה, וגם הכירו לו חברים שלהם – נחמדים לא פחות – שהלוו לו כספים נוספים, הם לא באמת חברים שלו, ובטח לא עשו את זה מתוך דאגה למצבו הכלכלי.
ה"חברים" האלו הם לא מעל החוק, וגם אם הוא הסכים לשלם להם ריבית של 10% בחודש(!) זה עדיין לא הופך אותה לחוקית, מה שאומר שמבחינה משפטית הם בעצם אלו שחייבים לו כסף.
הזכרתי לו גם שהוא ישב אצלי שנה קודם, עם אותה בעיה של חובות – ושמאז הבעיה רק גדלה, ובינתיים הוא הצליח לסבך בחובות גם את הבן שלו, את אמא שלו ואת חמותו, והחובות – באופן מפתיע – רק גדלו.
נאלצתי להזהיר אותו שכל עוד הוא ימשיך לשלם, הם ימשיכו ללחוץ- פשוט כי זה מצליח להם- והדרך היחידה להפסיק את מחול השדים הזה היא להגיד להם שזהו, נגמר. שילמתי את מלוא חובי, ואין לי מה לשלם יותר (אה, כן, וגם תדעו שכל השיחות אתכם מוקלטות…). הצעתי גם שייתן להם את המספר שלי, ושאני כבר אסביר להם את זה.
מי שלא הסתבך עם השוק האפור פשוט לא מבין
במשך שעתיים שלפתי כל שפן אפשרי מהכובע, אבל כל מה שהיה לו להגיד לי זה שאני פשוט לא מבין, ושהאנשים האלו אף פעם לא יעזבו אותו.
אני מניח שבמידה מסוימת הוא צודק. גם אחרי עשרות מקרים כאלו, אני לא באמת מסוגל להבין את המצב שהוא נמצא בו, את הפחד, החרדה, החשש מכל צלצול טלפון ומכל דפיקה בדלת. למרות שכל ניסיונות השכנוע שלי נשמעו לו ממש הגיוניים, הרגש משחק תפקיד חשוב יותר מהשכל ולכן גם אני הרגשתי שלא באמת היה לי אצלו סיכוי מול השוק האפור.
אבל הדבר שהכי הדהים אותי בכל הסיפור, זה שגם אחרי שעתיים, כשהבנאדם מתפרק לי מול העיניים ובוכה- בדמעות- שהוא לא יכול יותר, ושהחובות הרסו לו את החיים – הוא עדיין הרגיש מחוייב להחזיר להם את הכסף, "כי הם עזרו לי כשהייתי צריך".
לחץ לא מתון, בלי רחמים ובלי מצפון
מלווים בשוק האפור הם עבריינים מתוחכמים מאוד. הם מזהים אנשים במצוקה כלכלית מקילומטר, ויודעים "להחליק" להם הלוואה בדיוק כשהם הכי זקוקים לה. הם גובים ריביות פסיכיות (כבר אמרתי 10% בחודש?) שאסורות על פי חוק, ועדיין מצליחים לגרום ללווים להרגיש שהם לא בסדר כשלא עמדו בתשלומים.
רובם לא ישתמשו באלימות אמנם- בטח לא בשביל סכומים קטנים- אבל אם אתם חייבים להם כסף הם ידאגו להתקשר אליכם אין ספור פעמים ביום, לפרגן לכם בלא מעט ביקורי בית, יגיעו אליכם עבודה, לבית של ההורים, לאחים, "לבקר" את הילדים שלכם בביה"ס ויעשו כל מה שרק אפשר כדי שלא תתבלבלו בסוף החודש, כשתתלבטו אם לשלם להם או לשלם את המשכנתא.
אין להם בעיה לקחת מכם את כל מה שיש לכם, וגם את מה שאין. ואם אפשר שתביאו צ'קים של האח או של הילד, מה שבא ברוך הבא. העיקר שתמשיכו לשלם את ה"ריביות". ואל תצפו לרחמים, כי מצפון לא ממש הולך יד ביד עם רדיפת בצע.
להסתכל לאפור בעיניים
בתור התחלה – לא לקחת מהם הלוואות! זה פשוט לא שווה את כאב הראש. שווה גם לקחת בחשבון שאם הגעתם לשלב שבו אף מוסד אחר לא מוכן לתת לכם הלוואה והמפלט היחיד הוא השוק האפור, כנראה שהגיע הזמן לעצור וללכת לייעוץ משפטי. כנראה בין כה וכה הגעתם לגובה חובות כזה שלא תוכלו לעולם להחזיר- גם אם תצליחו לקבל עוד הלוואה מהשוק האפור שאתם חושבים שתיתן לכם אוויר לנשימה.
אם כבר הסתבכתם עם מלווים בשוק האפור – קחו אותם לזירה המשפטית. שם הם פחות חזקים. הקליטו את השיחות, שמרו את הודעות הוואטסאפ ותפנו אותם לעוה"ד שלכם. כאשר הם נוקטים בפעולות שחוצות את בגבול, אל תהססו ותפנו מיד למשטרה, זה חשוב גם להגנתכם וגם כתיעוד למעשים שלהם (רק כדאי שתביאו אתכם כל ראיה אפשרית כגון הקלטות והודעות).
תנו לי להשקיט לכם את המצפון
אם תעשו חשבון קצר תגלו שברוב המקרים כבר שילמתם את כל קרן ההלוואה, וגם את הריבית המקסימלית המותרת בחוק (כ-7.5% לשנה). כל מה שמעבר לזה – אתם זכאים לתבוע בחזרה, ומי שכבר קיבל את הכסף שלו לא ימהר להסתבך בפלילים רק כדי לגבות עוד אלא יעדיף לעזוב אתכם בשקט ולעבור לקרבן הבא, אבל בשביל זה תצטרכו להיות עקביים וכמובן לפעול לאחר שפניתם לקבלת סיוע משפטי מוקדם ככל האפשר.
כמו שפרסמנו כאן בימים האחרונים – המצב הנוכחי עלול לגרור משפחות רבות להסתבכות כלכלית שיציאה ממנה עלולה להיות קשה, ארוכה וכואבת. עו"ד אורי מייטליס מציג כמה המלצות חשובות, רגע לפני שלוקחים את ההלוואה הבאה.
מה מציעה המערכת הבנקאית לאור מגיפת הקורונה?
בעקבות משבר הקורונה פרסם בנק ישראל אתמול (17.3.20) המלצות להתנהלות משקי הבית בנטילת אשראי. בד בבד יפרסם הפיקוח על הבנקים הקלות לבנקים, אשר יאפשרו לציבור הלקוחות מתן שירות מותאם יותר לאתגרי התקופה הנוכחית.
במקביל המערכת הבנקאית מציעה לציבור הרחב שירותים שונים בעקבות המצב, זאת במטרה להקל על ציבור הלקוחות לעמוד בהתחייבויותיהם הפיננסיות, וזאת לצד מענקים והלוואות שניתנים ע"י משרד האוצר ורשות המסים.
עד כה פורסמו מספר צעדים שיש בהם כדי להקל על לקוחות נוטלי אשראי. שימוש נבון בכלים המוצעים היום יוכל למנוע כשלי אשראי, החזרי תשלומים או דיווחים שליליים שעשויים להשפיע על דירוג האשראי של הלקוח, ולחסוך מכם הסתבכויות מיותרות.
מהן הצעדים שבנק ישראל הציע?
צעד ראשון שפורסם הוא מתן אפשרות של דחיית התשלום החודשי של משכנתא או כל הלוואה במספר חודשים. נזכיר כי אפשרות זו היתה קיימת גם בעבר (דרך ועדה בין משרדית) אבל אם עד היום הבנקים הצניעו אפשרות זו, הרי שהיום היא בהחלט משהו שכדאי לנסות אם נתקלתם בקשיים. כיום כדי להקל על הלווים פרסמו הבנקים כי יאפשרו דחיית התשלומים כאמור בהנתן שהלקוח יבקש זאת בדרכים המקובלות בכל בנק ובנק.
צעד נוסף הוא מתן אפשרות להגדיל את מסגרת האשראי בחשבון העו"ש כדי למנוע חריגות מהמסגרת, כאשר החידוש הוא שהחלק שיתווסף למסגרת באופן זמני יישא ריבית דומה לזו של מסגרת האשראי, ולא ריבית חריגה. נזכיר כי בימים כתיקונם, כאשר הבנק מסכים להגדיל את מסגרת העו"ש באופן זמני הרי שהוא גובה ריבית מקסימאלית על תוספת המנוצלת של המסגרת.
בפרסומים אלו שיוזמים הבנקים ובנק ישראל יש נסיון להסב את המודעות לכך שישנם פתרונות אשראי במסגרת הפעילות הבנקאית, ושהבנקאים, כאנשי מקצוע, יוכלו לתת פתרונות אשראי נקודתיים לתקופה זו.
נזכיר כי אחת ממטרותיו של בנק ישראל לפעול למסחר תקין ולשמירה על הלקוחות. אם יתרבו מקרים של סירובי שיקים הדבר עלול לפגוע בפעילות המשק וביציבות המערכת הבנקאית, ולכן שואף למזער ככל שניתן מקרים אלה.
מה עוד חשוב לדעת?
חשוב מאוד לנהוג בעירנות ובזהירות בכל הנוגע לניהול החשבון, במיוחד בימים אלו. אם אתם חוששים שאתם עומדים להוציא יותר כסף ממה שאתם מכניסים – כדאי לשקול בכובד ראש כיצד לפעול, תוך ניצול האפשרויות הניתנות על ידי הבנקים לדחיית תשלומים או לפריסה מחדש של האשראי הקיים באופן שיקל על ההחזר החודשי בתקופה זו של חוסר וודאות.
יודגש כי כל נטילת אשראי חדש או פריסת אשראי קיים או דחיית תשלומי הלוואות גובות מחיר, לכן יש להשתמש בכלים אלה כדי למנוע החזרת שיקים ולא לשם תשלומים שוטפים, וככל שניתן להמנע מלקחת אשראי נוסף ע"י פריסה של אשראי קיים, או ע"י שימוש בחסכונות (לא פנסיה!) – ברור שעדיף להמנע מלקחת הלוואה נוספת, במיוחד בימים אלו, כאשר העתיד לוט בערפל.
משבר הקורונה יוצר אי וודאות אולם כל החלטה שנקבל תאלץ אותנו להתמודד עם תוצאותיה הרבה לאחר חלוף המשבר, לכן יש לפעול באחריות ובשיקול דעת, בעיקר בעת הזו.
עו"ד אורי מייטליס הוא חבר בקהילת עורכי הדין החברתיים של "דף חדש", עוסק בדיני בנקאות, הוצאה לפועל וחדלות פרעון.
למה מינוס קטן הופך לבעיה גדולה ואיך להימנע ממנו
אתם במינוס? גלינג גלינג, פעמון אזהרה ראשון מצלצל
המשל על הצפרדע אומר שאם תכניסו צפרדע לסיר מים רותחים היא תקפוץ מיד החוצה, אבל אם תכניסו אותה לסיר עם מים קרירים ולאט לאט תחממו את המים, היא ותתרגל עד שזה מאוחר מידי.
כניסה לחובות היא בדיוק אותו דבר
לא קמים יום בהיר אחד עם חובות של 495,000 ₪, אלא מתחילים ממינוס קטן, שלאיטו גדל, כי אפשר. נוטלים הלוואה לכיסוי המינוס, אולי גם הלוואה לנסיעה/רכישת אוטו/אירוע ולפתע מגיעים לסכומים בלתי אפשריים להתמודדות.
אז מתי צריך לשים לב ומה לעשות?
מינוס – כשמנצלים את מסגרת האשראי- כלומר נכנסים למינוס, המשמעות היא שמוציאים יותר כסף ממה שמכניסים. גם אם המינוס "קטן, רק 1500 ₪", שם צריכה להידלק נורת האזהרה הראשונה. משהו לא מאוזן. הרי אם הוצאנו 1,500 ש"ח יותר החודש, בחודש הבא זה כאילו יהיו לנו 1,500 ש"ח פחות במשכורת.
מה עושים? איזון כלכלי
שלב ראשון, ממפים: בודקים כמה כסף נכנס כולל משכורות, קיצבאות, עזרה קבועה מההורים וכדומה. רצוי לא להחשיב הכנסות חד פעמיות שכן אין להסתמך עליהן והן לא תחזורנה. מסתכלים אחורה, רצוי שנה כי היא מכילה בתוכה חגים, ימי הולדת, עונות שנה, רכישות בלתי צפויות (הרי תמיד משהו מתקלקל) ועוד כדי להבין לאן הכסף הלך, מה סדרי העדיפות שלי ובעיקר מה ה"בורות" שגורמים להוציא יותר כסף ממה שאנו יכולים וגם לפעמים רוצים. מדהים שתמיד אחרי המיפוי נרעשים לגלות כמה מוציאים על אחד הסעיפים "בלי להרגיש" ומטלטל לגלות כמה הוצאות מיותרות, כפולות ולא מוצדקות יש בחשבון – פשוט כי מתרגלים אליהן, או לא שמים לב.
ואז מגיע שלב ההחלטות: עושים סדר בהוצאות ובהכנסות, מקבלים החלטות להגדיל הכנסה או לשנות משהו בהוצאות, לפעמים בדברים קטנים כמו הפחתה בתשלומי סופר, הקפאה או ביטול מנויים, פחות שתיית קפה בחוץ וכדומה ולעיתים החלטות גדולות יותר כגון מעבר מגורים באופן זמני אצל משפחה, מכירת רכב ונסיעה במוניות ותחבורה ציבורית (הוצאות רכב מסתכמות בלמעלה מ 2000 ₪ בחודש!). בשלב הזה, השינויים לרוב קטנים וקצרי מועד וזה השלב הטוב ביותר לפעול בו.
יש היום לא מעט אפליקציות, חלקן בתשלום וחלקן חינמיות, שעוזרות מאד גם בשלב המיפוי וגם בשלב ניהול התקציב החדש, אחרי שקיבלנו את ההחלטות לגבי השינויים הנדרשים.
**טיפ 1 – "חיים ממה שיש" עוברים להתנהל באמצעי תשלום אחד ומבצעים מעקב צמוד של כל ההוצאות תוך הגדרה כמה יכולים להוציא בכל יום או לכל מטרה.
** טיפ 2 – קל יותר לא לבזבז כלל מאשר לבזבז קצת.
** טיפ 3 – מפסיקים להשתמש באשראי ועוברים לכרטיס דביט, המחוייב באופן מיידי ורק אם יש יתרה בחשבון. ככה נמנעים מתשלום ריבית על האשראי, וקונים רק אם יש כסף בחשבון לכיסוי ההוצאה באופן מיידי.
ריבוי הלוואות – נלקחו הלוואות לכיסוי המינוס, נלקחו הלוואות לצורך החיים כמו רכישות של מוצרים גדולים, טיולים, אירועים וכדומה ובכל חודש יש מספר שורות בעובר ושב של הורדות לטובת תשלום ההלוואות ומתחילים ללכת לאיבוד במעקב אחריהן.
מה עושים? איזון כלכלי, ראה סעיף 1, תוך מיחזור ואיחוד ההלוואות והתאמתן ליכולת הכלכלית.
המשמעות של מיחזור ואיחוד הלוואות היא לקחת את כל סכום החובות, לאחד להלוואה אחת בתנאים טובים יותר ממה שמקבלים עכשיו. הלוואה היא בעצם קנייה של כסף ויש משמעות עצומה לתנאי ההלוואה, גם מבחינת ריביות וגם מבחינת ההחזר החודשי. ההפרשים יכולים להסתכם בעשרות עד מאות אלפי שקלים! חשוב וקריטי לקחת הלוואה בסכום שבוודאות אפשר יהיה לעמוד בו ובתנאים הכי טובים. זאת עושים בעזרת משא ומתן עם בנקים שונים, חברות ביטוח וכדומה. לגופים שמלווים כספים יש מטרה ברורה אחת, להרוויח כסף והרבה, אך לציבור יש מטרה הפוכה – לשלם כמה שפחות. כשמבינים את "השפה הבנקאית", מבינים מה קורה היום בשוק, מה הריביות הממוצעות להלוואות וכדומה, ניתן להגיע להסדר שבו הכסף עולה פחות ומתחייבים לתשלום חוב שבוודאות יכולים לעמוד בו. איך יודעים אם בוודאות עומדים בו? עושים איזון והתנהלות כלכלית (ראה סעיף 1)
** טיפ 1 – לוקחים הלוואה רק אחרי סקר שוק ומשא ומתן עם מספר גופים.
** טיפ 2 – לא לוקחים הלוואה מהשוק האפור! נזהרים מהלוואות שמפורסמות בעיתונות וברשתות החברתיות, פעמים רבות מדובר בהלוואות לא חוקיות במסווה!!
אי יכולת לעמוד בהלוואות, תשלומים ורכישות – הכסף נעלם ביום קבלת המשכורת, באמצע החודש כבר אין מספיק בשביל סופר, חזרה הוראת הקבע ואולי אפילו יש כבר תיקים בהוצאה לפועל ועיקולים.
מה עושים? פונים אלינו, לארגון "דף חדש" ארגון חברתי שמתמחה בשיקום משפטי-כלכלי של אנשים שנקלעו לחובות כבדים, ונעזרים בין היתר ביועצים כלכליים ובעורכי דין שמתמחים בסיוע למשפחות ועסקים במשבר כלכלי, כאלו שגם עברו הכשרות ובקרה ע"י הצוות המקצועי של הארגון.
במסגרת הטיפול שלנו תקבלו "חליפת ליווי אישית" המותאמת לצרכים שלכם – עוה"ד ימצא פיתרון מותאם אישית לסוג החובות וליכולות שלכם – החל מהגעה להסדר חוב והפחתת החוב מול הנושים ועד הליך משפטי של "חדלות פרעון," כאשר במקביל נוכל להציע לכם לשלב גם מלווה כלכלי או יעוץ עסקי / תעסוקתי (ללא עלות נוספת, מעבר לייצוג המשפטי), כדי לוודא שהחובות לא יחזרו.
כך או כך, בתום התקופה תישארו ללא חובות וגם תגיעו לאיזון כלכלי כדי שהחובות לא יחזרו עוד.
כי אנחנו בדף חדש מאמינים שקריסה כלכלית זה מכה שמספיק לחטוף פעם אחת בחיים, ואין שום סיבה לחזור עליה שוב.
אם החלטתם לא לפנות דרך דף חדש:
** טיפ 1 – אם יש חובות ולא רואים את הסוף, פנו לייעוץ משפטי כמה שיותר מוקדם, ואל תנסו להתמודד לבד.
** טיפ 2 – בררו היטב חוות דעת על עורכי הדין אליהם אתם פונים
לסיכום
כשנכנסים למינוס, מתחילה הרעה במצב הכלכלי.
הקפידו להיות בפלוס, בחנו את ההוצאות וההכנסות ואזנו אותם.
אם אתם כבר במינוס ובלופ של ההלוואות, קבלו החלטה שהגיע הזמן לשינוי ופעלו בהתאם לשלב בו אתם נמצאים.
כמו שהולכים לרופא מומחה להתייעץ ולא תאבחנו ותטפלו בעצמכם, פנו לקבל עזרה מקצועית מעורך דין שמתמחה בתחום.
לעולם לא תדעו לאן תגיעו אם לא תתחילו ללכת, הגיע הזמן לצאת לדרך!
*התמונות מתוך המאגר של מייקרוסופט אופיס
משקי הבית טובעים בהלוואות
כן, אנחנו, ב"דף חדש", יודעים. משקי הבית אכן טובעים בהלוואות, וזה לא התחיל במלחמה.
ב-15 השנים האחרונות שוק האשראי הצרכני הכפיל את עצמו פי ארבע! בהתאמה, היקף פשיטות הרגל הכפיל את עצמו פי שבע, וכיום לכל מבוגר עשירי בישראל יש תיק הוצאה לפועל. נחשו מה קרה לרווחי הבנקים וחברות האשראי בתקופה הזו? נכון – גם הם צמחו. חמשת הבנקים הגדולים הרוויחו 24 מיליארד שקל בשנת 2022, וזה עוד לפני שנכנסנו לרווחים של חברות האשראי. לא שצרה עינינו חלילה, אבל הרווחים האלו באים על חשבוננו, הציבור הרחב.
אל תתרגשו גם מכך שהבנקים לא הצליחו לגבות 3 מיליארד ₪, זה ממש לא מעמיד אותם בסכנת קריסה. מדובר בסה"כ ב-1.3% מכלל האשראי שהם מעמידים, כך שבפועל הם מצליחים לגבות כמעט 99% מההלוואות – בריבית שמתחילה ב-7-8% לשנה, כך שבסה"כ אפשר לומר שהבנקים "מסודרים".
מדיניות האשראי הצרכני בישראל צריכה להיות הרבה יותר קפדנית, ופחות מתירנית. צריך להפסיק את השיווק האגרסיבי של הלוואות, ולהטיל אחריות על מוסד פיננסי שמציע הלוואה למי שלא יכול להחזיר אותה, וצריך גם מסלול מהיר ליציאה מהחובות לכל מי שקרס, כי אין שום היגיון בכך שמשפחה תבלה 10-15 שנה (!) מהחיים שלה תחת הלחץ הבלתי נסבל של החובות.
נכון, האחריות על ההתנהלות הכלכלית מוטלת בראש ובראשונה על כל אחד ואחת מאיתנו, אבל בפועל, המספרים מלמדים שכשמדובר ביחסים של בנק מול לקוח זה פשוט "לא כוחות". הבנק תמיד ידע למכור אשראי באופן הכי חכם עבורו, גם אם זה לא בהכרח הדבר הכי נכון עבור הלקוח, ומי שמשלם בסוף את המחיר על הלוואה רעה זה לא הבנק (שגובה 99% מהחובות), אלא האזרח הקטן.
למערכת הבנקאית בישראל יש המון כוח והשפעה על החיים שלנו, וכידוע – עם כוח מגיעה גם אחריות. המערכת הבנקאית – ביחד עם בנק ישראל ומשרד האוצר – חייבת להתחיל לגלות מנהיגות ולקחת אחריות על ההתנהלות הפיננסית במדינה. אחרת המשמעות היא שהבלגן ימשיך לחגוג, הבנקים ימשיכו להרוויח סכומי עתק, משקי בית ימשיכו לקרוס, ובסופו של דבר הזעם הציבורי גם יגיע לרחובות.
המלחמה הכלכלית רק בראשיתה. אם אנחנו רוצים באמת לנצח ביחד, זה לא יכול להיגמר בסיסמאות. זה אומר גם שמי שיש לו יותר ממה שהוא צריך חייב להפסיק לקחת מאלו שלא גומרים את החודש. זו המשמעות של ערבות הדדית.
מי ייתן שביחד ננצח.
דו"ח נתוני אשראי
מערכת נתוני האשראי של בנק ישראל מרכזת את הנתונים על חובותיו של כל אדם בישראל למערכת הפיננסית (בנקים, חברות אשראי וחברות מימון). מדובר בכלי שנותן לכם, לאנשי מקצוע ולמערכת הפיננסית אפשרות לראות במקום אחד את כל ההתחייבויות הפתוחות שלכם, ולקבל תמונת מצב מלאה על מצב החובות שלכם.
המדריך המלא על הלוואות, מינוס ואיך באמת יוצרים יציבות כלכלית
במקרים רבים, הלוואה שנועדה לכסות מינוס או לסגור חובות קודמים פועלת יותר כמו משכך כאבים זמני מאשר כפתרון יציב. ללא התאמה של התזרים השוטף, קיים חשש אמיתי שהיא תכביד עליכם בהמשך. הנתונים מחזקים זאת ומראים כי כ-60 אחוזים ממי שלקחו הלוואה כדי לסגור מינוס חזרו אליו תוך זמן קצר. כמו כן, חשוב לזכור שהמינוס, המוכר לכולנו בתור מסגרת אשראי, הוא למעשה הלוואה יקרה שנושאת ריבית ממוצעת של כמעט 13.5 אחוזים. החדשות הטובות הן שיש דרך בטוחה יותר ליציבות. הדרך הזו דורשת לעצור רגע, לערוך מבחן תזרים מחושב, לצמצם את השימוש באשראי ולבנות תוכנית כלכלית מקיפה בליווי גורם מקצועי ואובייקטיבי.
קודם כל – מהו מינוס בנקאי?
מינוס בנקאי, הידוע גם כמשיכת יתר, יתרת חובה או אוברדראפט, הוא מצב שבו למעשה הוצאתם מחשבון הבנק יותר כסף ממה שיש בו. איך זה מתאפשר? בפועל אתם קונים כסף מהבנק. הבנק מאפשר זאת על ידי מסגרת האשראי, מדובר בהלוואה לכל דבר – עם ריבית שמוגדרת מראש, שעולה ככל שהחריגה גדלה.
מלכודת ההלוואות: למה אנחנו תמיד צריכים עוד הלוואה ואיך באמת עוצרים את הגלגל
המערכת הפיננסית שלנו בנויה ומתוכננת כך שצריכת אשראי תהיה הפעולה הנגישה והנוחה ביותר. חשוב להבין שזהו המודל העסקי המרכזי של הגופים הפיננסיים, וזה מסביר את השיווק האינטנסיבי של הלוואות שאנחנו פוגשים בכל מקום: באפליקציות, בהודעות טקסט, בשידורי הפריים טיים ובנקודות המכירה. המודל העיסקי של הגופים הללו מבוסס על מכירת אשראי. והם יודעים לעשות זאת בדיוק ברגע שבו אנחנו מחפשים גלגל הצלה. תפקידנו כצרכנים הוא ללמוד לנווט בתוך המציאות הזו במודעות, לזהות את מנגנוני השיווק ולהתנהל באחריות כדי לא להיסחף.
אנחנו בעמותת דף חדש פועלים כל הזמן מול מקבלי ההחלטות כדי לשנות את המערכת והרגולציה, אבל עד שהמציאות תשתנה, האחריות להתנהל בחוכמה בתוך המערכת הזו נמצאת בידיים שלנו, הצרכנים. אנחנו רוצים לתת לכם כלים, ולעזור לכם לזהות את המלכודות שאנחנו נופלים בהן ביומיום מתוך לחץ או חוסר ידע. המטרה שלנו: לאפשר דרך יציאה אמיתית לחיים רגועים יותר – חיים שבהם אתם מנהלים את הכסף שלכם ולא הוא מנהל אתכם.
למה רובנו חיים על אשראי
זה לא סוד שהחיים כאן יקרים. בשנים האחרונות אנחנו חווים עליות מחירים כמעט בכל תחום אפשרי החל ממחירי הדיור ועד למחירי המזון החשמל והחינוך לילדים. עבור משפחות רבות קיים פער מובנה וקבוע של אלפי שקלים בין ההכנסות להוצאות השוטפות.
ואתם לא סתם מרגישים ככה, המצב הזה גם מגובה בנתונים של הלשכה המרכזית לסטטיסטיקה ודוחות בנק ישראל, שמראים שכשליש ממשקי הבית בישראל פשוט לא מצליחים לסגור את החודש ונמצאים במינוס תמידי. בעוד שההכנסה החציונית למשק בית עומדת על כ-16,500 שקלים בחודש, העלות הריאלית של קיום משפחה בת ארבע נפשות בישראל מוערכת כיום בכ-22,000 שקלים לפחות. הפער המבני הזה מייצר גירעון קבוע שרבים מתקשים לסגור.
כשנוצר הפער הזה מתחיל הלחץ. מכונת הכביסה מתקלקלת, הרכב זקוק לטיפול דחוף במוסך או שפשוט מגיעה עונת החגים וההוצאות מזנקות. במקום שהמדינה תפתור את בעיית יוקר המחיה הבסיסית המערכת הפיננסית מציעה לנו פתרון "קסם" בדמות אשראי במעטפת נוצצת וקלה להשגה. כשההוצאות הבסיסיות עולות על ההכנסות קל מאוד להבין מדוע משפחות ממעמד הביניים מוצאות את עצמן נשענות על המינוס והלוואות, רק כדי לשרוד את החודש ולשמור על רמת חיים סבירה.
כמה ריבית גובים על מינוס בבנק – ולמה זה מסוכן?
הגיע הזמן לנפץ מיתוס. מינוס או בשמו הרשמי משיכת יתר או אוברדראפט איננו שירות שהבנק עושה לכם מתוך טוב לב.
זו הלוואה לכל דבר ועניין שהבנק נותן לכם באופן כמעט אוטומטי, כשאתם מוציאים יותר כסף ממה שיש בחשבון. הבנק קורא לזה “מסגרת אשראי” כדי שזה יישמע טוב ומקצועי, אבל בפועל זו הלוואה. אין לה תאריך סיום והיא צוברת ריבית מדי יום.
חשוב שתדעו שהריבית על המינוס אינה אחידה אלא בנויה במדרגות. כבר על המדרגה הראשונה הריבית גבוהה מאוד, וככל שאתם חורגים יותר ומנצלים חלק עמוק יותר מהמסגרת שהוקצתה לכם כך היא מזנקת פלאים.
הריבית הממוצעת על המינוס עומדת כיום על כמעט 12 אחוזים ולפעמים אף חוצה את הרף הזה.
כאשר הנתונים מראים שקרוב ל-24 אחוזים ממשקי הבית חיים במינוס כרוני (כל ימות השנה), במצב כזה, כל זעזוע קטן בהכנסות או הוצאה בלתי צפויה – פשוט מעמיקים את הבור עוד יותר ומושכים אתכם למטה.
האם כדאי לקחת הלוואה כדי לסגור מינוס?
נראה שאין היום דרך להתחמק מזה. סופרמרקטים, חברות האשראי, שורה ארוכה של ידוענים וידועניות ואפילו חברות ביטוח מנסים לתפוס את תשומת לבכם ברגעים הכי לא צפויים. זה קורה למשל כשאתם בדיוק סוגרים את ההזמנה של הקניות באינטרנט או כשאתם בודקים את יתרת העובר ושב באפליקציה של הבנק והמסך פתאום קופץ עם חיוך נוצץ ושואל אתכם – חסר לכם כסף לחג? רוצים הלוואה?
נדמה שהלוואה – לא משנה על מה ולמה – היא המוצר האטרקטיבי והנגיש ביותר בשוק.
אבל כאן טמונה הסכנה הגדולה. שיווק אגרסיבי של הלוואות אקספרס משרת אמנם את שורת הרווח של הגופים הפיננסיים אבל פוגע בנו קשות. אנשים רבים נוטים לקחת הלוואה מהירה כדי לסגור את המינוס המעיק ולהכניס קצת אוויר ומרווח נשימה למערכת לכמה שבועות. התחושה המיידית היא של הקלה עצומה. פתאום היתרה בבנק ירוקה ואפשר לגהץ את כרטיס האשראי מבלי לחשוש.
אבל הנה האמת הכואבת: שוק האשראי הצרכני שלא לדיור בישראל מגלגל קרוב ל-19 מיליארד שקלים בשנה. מתוך נתוני השטח של עמותת דף חדש עולה נתון מדהים אפילו יותר והוא ש-60 אחוזים ממי שלקחו הלוואה לסגירת המינוס, נאלצו לקחת תוך זמן קצר הלוואה נוספת!
הסיבה לכך היא שהלוואה כזו מתפקדת כמו משכך כאבים. היא מעלימה את הלחץ והכאב המיידי מול הפקיד בבנק, אבל לא מרפאת את שורש הבעיה התזרימית. אתם פשוט ממירים חוב אחד בחוב אחר. כזה שמעלה את ההחזר החודשי שלכם וחונק אתכם אפילו יותר בחודש הבא.
המלכודת של אשראי מתגלגל ופריסת תשלומים
אחת ממלכודות האשראי המסוכנות ביותר שקשה מאוד לצאת מהן היא מנגנון שנקרא אשראי מתגלגל. זהו מצב שבו חברת האשראי מאפשרת לכם לשלם סכום קבוע בכל חודש לבחירתכם, ומעבירה את שאר החוב לחודש הבא בתוספת ריבית גבוהה במיוחד, שיכולה לנוע בין 11 ל-16.6 אחוזים ואף להגיע למקסימום החוקי של 19.5 אחוזים.
חשוב לדעת – זה לא שירות נוח ומתחשב מצידם. זאת מלכודת אשראי שקשה מאוד לצאת ממנה בתחפושת של חיוב קבוע ונוח. המנגנון הזה יוצר אשליה של שליטה בהוצאות, בעוד שבפועל הוא עושה בדיוק את ההפך וגורם לכם לאבד מעקב לחלוטין אחרי כמה באמת אתם מוציאים לעומת כמה שאתם מכניסים.
גם פריסה לתשלומים של הוצאות שוטפות כמו קניות בסופר או דלק עשויה להעמיס על ההוצאות בעתיד. הפריסה מעמיסה התחייבויות על התזרים של החודשים הבאים. הרי אין שום טעם לשלם בסופר בתשלומים, אם בשבוע הבא תצטרכו ללכת שוב לקנות אוכל ולהוציא סכום דומה. זה יוצר כדור שלג תזרימי שפוגע בתקציב שלכם.
איך לוקחים הלוואה נכון – אם אין ברירה?
אשראי הוא כלי כלכלי לגיטימי לחלוטין. הבעיה מתחילה כשהאשראי משמש להישרדות ולא לצמיחה.
לכן – כלי לגיטימי, אבל בתנאי שיודעים איך להשתמש בו, ורק כחלק מתוכנית שיקום או פירעון ברורה. לפני שאתם אפילו חושבים על הלוואה חדשה, אתם חייבים להעביר את עצמכם שני מבחנים קריטיים שפיתחנו עבורכם:
המבחן הראשון הוא מבחן התזרים. השאלה הכי חשובה היא לא מהי הריבית שמציעים לכם, אלא מהו ההפרש בין ההכנסות להוצאות שלכם כרגע. עליכם לשבת ולשאול את עצמכם בכנות מוחלטת: האם אחרי כל ההוצאות הקבועות והמחיה השוטפת של הבית, באמת נשאר לי כסף פנוי בכל חודש לשלם את ההחזר החודשי החדש הזה? אם התקציב שלכם מאתגר או אפילו מאוזן כבר עכשיו, התחייבות נוספת עלולה לדרדר אתכם לקריסה.
שיטה זו עוזרת לכם להבין בדיוק היכן אתם עומדים ומתי אסור לכם לקחת הלוואה בשום פנים ואופן גם אם הבנק מסכים לתת לכם אותה.
יצרנו שיטה שלוקחת את היחס בין סך כל החובות שלכם (כולל הלוואות קיימות מינוס וכרטיסי אשראי אבל לא כולל משכנתא) לבין ההכנסה השנתית של משק הבית.
אם סך החובות שלכם עולה על ההכנסה השנתית המצב דורש זהירות רבה.
אבל אם סך החובות עולה על פי 2 מההכנסה השנתית שלכם זו כבר בעיה.
בואו ניקח דוגמה מספרית פשוטה: אם ההכנסה השנתית של משק הבית שלכם היא 180,000 שקלים (נטו) והחובות שלכם חצו את רף 360,000 השקלים המצב דורש בירור. מצב כזה משקף אתגר ממשי ביכולת להחזיר את החוב בזמן סביר. זה בדיוק הרגע שבו יש לפנות לייעוץ אצל עורך דין ומומחים לפיננסים, כדי לבנות תוכנית חילוץ.
שלוש טעויות שאסור לעשות כשנמצאים בלחץ כלכלי
כאשר המינוס לוחץ והבנק או הנושים מאיימים בנקיטת הליכים, הנטייה הטבעית היא לחפש פתרונות מהירים שייצרו הקלה מיידית. עם זאת, בדיוק ברגעים אלו נעשות הטעויות הקריטיות ביותר. אלו שיש להן מחירים כבדים לטווח הארוך.
שלושה קווים אדומים:
הוא החתמת ערבים.
כשהבנק מנסה להגן על עצמו, הפקיד עשוי להציע לכם להחתים את בן או בת הזוג, או קרוב משפחה אחר.
אל תמהרו לעשות זאת. משמעות החתימה היא צירוף של אדם נוסף למעגל החוב, מה שעלול להרוס את היציבות הכלכלית של משפחה שלמה נוספת.
שעבוד בית המגורים.
תחת לחץ, רבים שוקלים לאחד הלוואות או לכסות חובות על ידי לקיחת משכנתא נוספת או שעבוד הדירה. מדובר במהלך מסוכן ביותר שהופך חוב רגיל לחוב שמסכן את קורת הגג שלכם.
משיכת כספי פנסיה.
הפיתוי לפדות קרן השתלמות או לשבור את קופת הפנסיה כדי לכסות את החובות הוא אדיר.
לפעמים, זה נראה כמו הכסף הגדול היחיד שיכול להציל את המצב. אבל מעבר למיסים העצומים הכרוכים בשבירת פנסיה לפני הזמן, משיכת הכספים הללו פירושה ויתור על הביטחון הכלכלי שלכם בעתיד.
הימנעות מפעולות אלו בשעת משבר היא קריטית כדי לאפשר תהליך שיקום נכון, וכדי לבנות תוכנית יציאה מבוססת ויציבה. בכל מקרה אל תפנו לאחד מהמהלכים הללו ללא ליווי מקצועי אובייקטיבי.
יעוץ ושיקום כלכלי כתחליף להלוואה
ההתמודדות עם לחץ כלכלי משתנה מאוד בהתאם לשלב שבו אתם נמצאים. כאשר המינוס מתחיל להכביד והתזרים המשפחתי נשחק, הפתרון הנכון הוא לעצור.
גורם מקצועי ואובייקטיבי – כמו יועץ כלכלי – יעזור לכם למפות את המצב, לבנות תוכנית אסטרטגית להגדיל הכנסות (למשל, דרך מיצוי זכויות) ולייצב את המאזן.
עבור עסקים שחווים משבר תזרימי ראשוני, הנטייה היא לחפש פתרונות מהירים או לשבור חסכונות משפחתיים. גם כאן, ייעוץ עסקי ופיננסי חיצוני יכול לשמר ולבנות תכנית לצמיחה של ההכנסות של העסק מבלי לסכן את הבית. המטרה היא לפרוס את ההתחייבויות בצורה חכמה שמתאימה ליכולת ההחזר הריאלית שלכם. לא זו שהבנק דורש. להגדיל הכנסות ולבנות תשתית כלכלית שתייצר חוסן פיננסי גם לעסק וגם לבית.
אבל כשהסחרור כבר מתקדם, כשהבנק מאיים בנקיטת הליכים, או כשאתם חוששים לאבד נכסים ולהיפגע משפטית – הכללים משתנים.
זה כבר לא הזמן להסתפק בייעוץ לגבי התקציב, השיווק או התכנית העסקית ובטח שלא לנסות להתמודד מול הבנקים לבד.
אלו מצבים של מאבק כוחות לא שווה מול המערכת, שדורשים התערבות של יעוץ משפטי.
עורכי דין מומחים יוכלו לספק לכם הגנה, לעצור את הלחץ והאיומים ולנהל משא ומתן מקצועי שיאפשר לכם מרחב נשימה.
בכל שלב שבו אתם נמצאים, זכרו: סיוע חיצוני ומקצועי מגורם אובייקטיבי שלא עושה רווח מהלוואות, הוא המפתח שלכם לעצירת כדור השלג.
יש תקווה, ואפשר לעבור ממעגל של הישרדות וגלגול הלוואות לפתרון אמיתי מהשורש. פתרון שיחזיר לכם את השליטה הכלכלית ואת השקט הנפשי.
שאלות נפוצות על מינוס, הלוואות ויציבות כלכלית
האם כדאי לקחת הלוואה כדי לסגור מינוס בבנק?
ברוב המקרים – לא. נתוני דף חדש מראים ש-60% ממי שעשו זאת חזרו למינוס תוך זמן קצר. הלוואה לסגירת מינוס לבדה פועלת כמשכך כאבים: היא מעלימה את הלחץ הרגעי אבל לא מטפלת בפער התזרימי האמיתי. פתרון יציב מחייב גם שינוי בהתנהלות השוטפת, לא רק החלפת חוב בחוב.
מהי הריבית על מינוס בבנק בישראל?
הריבית הממוצעת על מינוס בבנק בישראל עומדת כיום על כמעט 12 אחוזים. הריבית אינה קבועה, משתנה מלקוח ללקוח ובנויה במדרגות – ככל שחורגים יותר מהמסגרת, כך היא גבוהה יותר. זו אחת מהלוואות היקרות ביותר הקיימות, ורבים לא מודעים לכך.
מה זה אשראי מתגלגל ולמה הוא מסוכן?
אשראי מתגלגל הוא מנגנון שמאפשר לשלם רק חלק מהחוב בכל חודש, בעוד השאר "מתגלגל" לחודש הבא עם ריבית שיכולה להגיע עד ל-19.5 אחוזים. הסכנה: הוא יוצר אשליה של שליטה בהוצאות, בעוד שבפועל החוב ממשיך לגדול בשקט.
מתי אסור בהחלט לקחת הלוואה?
כשסך החובות שלכם עולה על פי שניים מההכנסה השנתית, לקיחת הלוואה נוספת עלולה להחריף את המצב. בשלב זה מומלץ לפנות לייעוץ מקצועי ואובייקטיבי לפני כל צעד או החלטה פיננסית.
מה לעשות לפני שלוקחים הלוואה לסגירת מינוס?
הצעד הראשון הוא מבחן תזרים – לבדוק האם יש פנאי תקציבי אמיתי להחזר חודשי לפני כל החלטה. לאחר מכן, לפנות לגורם מקצועי ואובייקטיבי שיעזור למפות את המצב ולבנות תוכנית יציאה שכוללת גם הגדלת הכנסות וגם ייעול של ההוצאות.
האם פריסת תשלומים בסופר חוסכת כסף?
לא. פריסת הוצאות שוטפות לתשלומים לא חוסכת כסף – היא דוחה את התשלום לחודשים הבאים ומכבידה על התזרים העתידי. בשבוע הבא תצטרכו לחזור לאותו סופר ולהוציא שוב, מה שיוצר כדור שלג של התחייבויות.
כללי הזהב של דף חדש לפני שלוקחים הלוואה
כללי הזהב של דף חדש לפני שלוקחים הלוואה
הלוואה יכולה להיות צעד חכם אם היא משמשת לצמיחה כלכלית או כפתרון לצורך חד פעמי בסכום משמעותי. אבל אם לוקחים אותה בצורה לא מתוכננת היא גם יכולה להעמיק את הבעיה ולסבך אתכם אפילו יותר. לפני שחותמים או לוחצים על הכפתור באפליקציה, הנה כמה כללים פשוטים שחובה לבדוק ויכולים לעשות הבדל גדול.
1. לא לוקחים הלוואה כשהתזרים שלילי
לא משנה מה הסיבה בגללה אתם שוקלים לקחת הלוואה, אם בכל חודש באופן עקבי ההוצאות גבוהות מההכנסות – הלוואה רק תדחה את ההתמודדות עם הבעיה האמיתית ועל הדרך גם תגדיל את גודל הבעיה.
אם אתם מתמודדים עם פער תזרימי קבוע, אל תיקחו עוד הלוואה. עצרו ונסו להבין מהו מקור הפער. האם יש מקום לצמצם הוצאות? להגדיל הכנסות? שילוב של השניים?
עוד הלוואה רק תסבך אתכם יותר.
2. לא לוקחים הלוואה מתוך לחץ
כשנמצאים בלחץ כלכלי קל מאוד לחפש פתרון מיידי. אבל החלטות פיננסיות שמתקבלות מתוך לחץ או פחד עלולות לעלות ביוקר בהמשך.
אם אתם חשים לחץ כלכלי – הדבר הכי טוב שאתם יכולים לעשות זה קודם כל לעצור ולפנות לייעוץ אובייקטיבי שיוכל לסייע לכם לקבל החלטות מתוך שיקול דעת.
והנה עוד כמה דברים שממש חשוב שלא תעשו:
אל תמשכו את הפיצויים או את הפנסיה
אל תחתימו ערבים
אל תמשכנו את הבית או תגדילו את המשכנתא
אם הבנתם שהלוואה היא בכל זאת הפתרון עבורכם – מה חשוב לבדוק לפני שחותמים?
3. בודקים את התזרים ולא את הריבית
הרבה אנשים שואלים קודם: “מה הריבית?”
אבל השאלה הכי חשובה היא: האם ההחזר החודשי מתאים לחיים שלי וליכולת שלי?
גם הלוואה בריבית נמוכה יכולה להפוך לחוב שקשה לצאת ממנו אם בסוף החודש אין מספיק כסף לנשום.
הלוואה לפני הכל צריך לוודא שיש איך להחזיר. אם אין – זה לא הפתרון עבורכם.
4. בודקים כמה ההלוואה באמת תעלה
לא מסתכלים רק על גובה ההחזר החודשי. חשוב להבין גם:
כמה מחזירים בסך הכול – תשאלו בפירוש את הבנק או הגורם ממנו אתם שוקלים לקחת את ההלוואה כמה כסף תחזירו סך הכל לאורך כל תקופת ההלוואה, קרן וריבית יחד.
לכמה זמן מתחייבים ומה יקרה אם תהיה תקופה פחות טובה – האם תוכלו להתמודד עם ההחזרים גם במקרה שההכנסה שלכם תיפגע? של הוצאה חד פעמית גדולה? אם החזר ההלוואה מביא אתכם לתזרים גבולי היא עלולה להפוך לבעיה בבלת"ם הראשון שיקרה (והוא יקרה).
5. הלוואה היא התחייבות – לא כסף פנוי
כשכבר לוקחים הלוואה, קל להרגיש שקיבלנו “פתרון” ואוויר לנשימה. כסף משמעותי נכנס לחשבון ונותן תחושה של הקלה. אבל בפועל מדובר בכסף שצריך להחזיר ולרב גם עולה לנו ביוקר.
וודאו שמטרת הכסף ברורה לכם. שאתם לא לוקחים יותר ממה שאתם חייבים ואל תתפתו להתבסס על הלוואה למימון הוצאות שאינן הכרחיות.
כלי הרמזור הכלכליהרמזור: בדקו את מצבכם הכלכלי
מה מצבכם הכלכלי ומה כדאי לעשות עכשיו2 דקותבלי להשאיר פרטיםתוצאה מיידית