בינואר אושר בכנסת "חוק חדלות פרעון ושיקום כלכלי תשע"ח-2018" – החוק החדש שיחליף את פקודת פשיטת הרגל העתיקה. החוק בעיקר מסדיר את המצב המשפטי הקיים, אבל בשורות הבאות ננסה להבין מה הבשורה שהוא מביא איתו "לאזרח הקטן"
למה להחליף משהו שעובד?
החקיקה הקיימת מתבססת על פקודה שראשיתה בתקופה המנדטורית, בימים שבהם הליך פשיטת רגל היה עוד "נשק יום הדין" של הנושים. מאז, שוק האשראי הצרכני גדל למימדים מפלצתיים (כ-200 מיליארד ₪ בשנה, לא כולל משכנתאות ואשראי עסקי!) ונוצרה מציאות שבה כ-700,000 איש מסובכים בחובות בהוצאה לפועל, ומעל 20,000 איש מתחילים הליכי פשיטת רגל בשנה.
מכיוון שפקודת פשיטת הרגל לא התאימה למציאות הכלכלית של ימינו ונדרשו עדכונים, הושלמו הפערים ע"י נהלים פנימיים של הכונס הרשמי ופסיקה של בתי המשפט, שלא תמיד יצרו אחידות. נכון להיום יש פערים בין הליך פשיטת רגל שמתנהל בירושלים לכזה המתנהל בתל אביב, ואפילו בין הליך שמתנהל אצל שופט כזה או אחר.
החוק החדש בעיקר מאמץ את ההסדרים הקיימים כיום, אבל מנסה לעשות סדר ולהכניס את ההליך למסגרת אחידה ומחייבת, מה שאמור לייצר ודאות גבוהה יותר גם לנושים וגם לחייבים.
פשיטת רגל – אות קלון או תאונה כלכלית?
מעבר לזה, החוק החדש מביא איתו אמירה חשובה מאוד לטעמי; במסגרת דברי ההסבר להצעת החוק נכתב שמטרתו הראשונה של החוק היא להביא לשיקום הכלכלי של החייב. הצעת החוק מבהירה שבמציאות שבה האשראי הצרכני נהיה זמין מאי פעם, חדלות פרעון היא סוג של "תאונה כלכלית" שיכולה לקרות לכל אחד. מה שנכון, כמובן.
נכון להיום, מאות אלפי משפחות בישראל חיות על אשראי שהן לא יכולות לפרוע, ואנשים נורמטיביים מוצאים עצמם מתגלגלים לחובות של מאות אלפי שקלים, שהתחילו מהלוואה תמימה בבנק, "רק כדי לסגור את המינוס". אין חולק על כך שהאחריות הראשונית היא על מי שלקח את הלוואה, אבל כשמדובר בכאלו היקפים, יש כאן גם בעיה חברתית שמצריכה פתרון כולל – ובהשוואה לתאונת הדרכים, לא תמיד אפשר להאשים רק את הנהג, אלא צריך לטפל גם במצב הכביש, באכיפה וכו'.
ההבטחה הגדולה לשיקום כלכלי – האמנם?
בעיניי, החידוש הכי חשוב בחוק החדש נוגע לתחום של "שיקום כלכלי". החוק קובע שבמקרים שבהם החובות נוצרו בגלל התנהלות כלכלית לא נכונה, בית המשפט יהיה רשאי לחייב את החייב לעבור "הכשרה להתנהלות כלכלית נכונה" – מעין קורס נהיגה מונעת לחייבים. מדבר בבשורה של ממש, שכן המחוקק מכיר בכך שיש כאן בעיה חברתית, ולוקח אחריות, ברמה החברתית, על שיקומם של מי שהסתבכו בחובות. ההבנה שפתרון בעיית החובות הנוכחית איננו מספיק ויש לסייע לאזרחים ללמוד התנהלות כלכלית נכונה, שתמנע מהם לשוב לאותו מצב בתוך שנים ספורות, היא התקדמות משמעותית בתחום.
המבחן הגדול של החוק יהיה ביישום של כל הדברים הללו לכדי תכנית כוללת שתהיה מגובה בתקציב ובתקנות מתאימים. בשלב זה עדיין לא קיימות תכניות עבודה כזו, אבל אנשי משרד המשפטים אמורים להשלים את התכנית עוד לפני שהחוק החדש ייכנס לתוקף (בעוד כשנה).
ראוי לציין שנכון להיום קיימים מספר ארגונים שעושים עבודה נפלאה בתחום של חינוך וליווי כלכלי – עמותות כמו פעמונים, או כתף לכתף, ותוכניות של משרד הרווחה ושל קרנות שונות, דוגמת "נושמים לרווחה" ו-"קידום משפחות". גופים אלו פיתחו התמחות של ממש בתחום ומלוות אלפי משפחות שלא מצליחות לגמור את החודש, כדי לסייע להן לעבור ממינוס לפלוס.
יש לקוות שבמשרד המשפטים ידעו לא רק לנצל את הידע והניסיון הקיימים בשטח, אלא גם להקדיש לתכנית כזו את התקציבים הראויים, ולבנות תכנית איכותית ורצינית, שלא תתפש בעיני הציבור כעוד קושי שהממסד מערים אליהם בדרך להפטר, אלא כהזדמנות אמיתית לעשות שינוי בחיים.
אומרים שעל חברים טובים אפשר לסמוך שדווקא ברגעים הקשים יהיו שם בשבילכם, שחבר נמדד בעיתות משבר. אז איך מתנהג הבנק שלכם כשאתם בחובות? וכמה הוא נחלץ לעזרתכם כשהוטל עיקול על חשבון הבנק? האם מנהל הסניף תומך בכך כשאתם בפשיטת רגל? אז למה הבנק מערים קשיים דווקא ברגעים הקשים ביותר? התשובה היא ברורה – הבנק הוא לא חבר.
הנה כמה טיפים שיעזרו לכם להתמודד מול הבנק ברגעים הקשים, המלצה חמה – לפגישה בבנק קחו אתכם חבר (אמיתי).
לא קיבלתי הלוואה בגלל העיניים היפות שלי
לא אחת יצא לי לשמוע מפונים שנקלעו לחובות לנושים שונים שדווקא את החוב לבנק קשה להם מאוד לא לשלם. מדובר במצב של חובות העולים הרבה מעבר ליכולת ההחזר, על סף פשיטת רגל, כשהגירעון החודשי כל כך עמוק שכבר נאלצים לעבוד בשלוש עבודות נוספות.
ועדיין בתוך כל המערבולת הזו, הפונה מדבר ברגש חם, כמעט ברחמים, על סניף הבנק שלו. "הם היו כל כך נחמדים אליי", "הם היו כל כך בסדר איתי", "אני רוצה להמשיך לשלם את ההלוואה", ממש כאילו הבנק הוא החבר הכי טוב שבא לעזרת החייב ברגע קשה והלווה לו כסף.
אני כמובן דוגלת ראשית כל ולפני הכל בכך שחובות צריך לשלם. אולם כשכבר מגיעים לחדלות פרעון ואין יכולת לשלם אף חוב – מצב שבו אפילו על פי פקודת פשיטת הרגל אף אסור לשלם חובות ולהעדיף נושה אחד על פני השני – לא ברור מאיפה היחס החם הזה דווקא כלפי הבנק.
אלא שאז, ביום שבו מפסיקים לשלם (כי אין ברירה אחרת), פתאום הבנק כבר הרבה פחות נחמד, מבין וסבלני. ולא סתם: לבנק אין רגשות, הבנק אינו בוחר למי להלוות על פי חיבור רגשי שנוצר בינו לבין הלקוח ואין לו סנטימנטים ללקוח מסויים כי הוא יודע לאפות עוגות שמרים ממש טובות.
וכך יש גם להתייחס לבנק. לפני הכל זכרו כי מדובר בגוף עסקי שמפיק רווחים ממתן הלוואות. הבנק אינו נותן לי הלוואה מתוך נחמדות אלא כי זו הפעילות העסקית שלו. לכן יש להפקיד ולשלם את ההתחייבויות לבנק על פי הסכם ההלוואה עליו חתמתם. וזה כמובן אם נשים רגע בצד את העצה החשובה ביותר והיא לנהל תקציב משפחתי נכון ללא צורך בהלוואות, על כך תוכלו לקרוא עוד במאמר "החוב הסודי שלי" וכמובן כדאי ומומלץ להיעזר בתמיכה וליווי כלכליים מקצועיים כדי להימנע מחובות .
להחזיק את הכסף מתחת לבלטות?
אבל מה קורה כאשר אדם נכנס להליך פשיטת רגל, ניתן נגדו צו כינוס והוא אמור להמשיך לנהל את חייו ואת תקציבו תוך שימוש בחשבון בנק – כמו כל אזרח אחר? אז כל הרגש נזרק מהחלון, ובאופן די הזוי – גם ההיגיון. בשלב הזה הבנק ככל הנראה מצפה ממך לחזור לנהל את הכסף שלך בשיטה העתיקה והידועה – מתחת לבלטות.
אז אני כבר לא שומעת את אותו רגש סנטימנטלי כלפי הבנק, לא כאשר הבנק מסרב לפתוח חשבון עו"ש, לא כשהבנק מסרב לשחרר כספים מעוקלים- לאחר שבית המשפט כבר הורה על ביטול עיקול חשבון הבנק- ולא כשהלקוח מבקש לקבל מידע על החשבון באמצעות האינטרנט (כמו כל לקוח אחר) והבנק מסרב.
חשוב לדעת, הבנק אולי נכנס ללחץ כשהוא שומע את המילים "צו כינוס" אבל למעשה אין לכך כל צידוק משפטי. על פי הנחיות המפקח על הבנקים, חל איסור על הבנק לסרב ללקוח לנהל חשבון בנק רק בשל הסיבה שניתן נגדו צו כינוס. הליכי פש"ר בפני עצמם אינם סיבה ראויה לסרב לפתוח חשבון בנק ועל הבנק לנמק כל סירוב בסיבה מוצדקת.
כאשר נכנסים להליך פשיטת רגל יש לפנות לבנק עם העתק מצו הכינוס ולבקש נהל חשבון בנק תחת המגבלות הבאות: ללא יתרת חוב (מינוס), ללא הלוואות ומסגרת אשראי, ללא פנקסי צ'קים וללא כרטיסי אשראי. ניתן לעשות שימוש בכרטיס דיירקט (כרטיס לחיוב מיידי). צו הכינוס כמובן קובע את זכותכם לנהל חשבון תחת מגבלות אלה.
להגיע לבנק מצוידים בידע (כי ידע זה כוח).
תחת המגבלות הללו אין לבנק כל סיבה לסרב לפתוח לכם חשבון. ככל שהבנק כן מסרב מומלץ מאוד לתעד את השיחה (כן, מותר לכם להקליט) ולבקש סירוב מנומק. אל תסכימו לצאת מהסניף מבלי שנציג בנק- ועדיף שיהיה בכיר ככל הניתן- לא מצייד אתכם בנימוק מסורב- ועדיף בכתב.
מאחר ורוב הסיכויים הם שאין לסניף סיבה ראויה ומוצדקת לסרב, אני מניחה שלא תצליחו לצאת משם עם סירוב מנומק והחלופה תהיה שהבנק יסכים לפתוח לכם חשבון. זה אולי יהיה כרוך בקצת התעקשות, אבל אתם תוכלו לנצח את "שיטת מצליח" של הבנק שלכם הצדק לצדכם.
זכרו שהבנק אינו כל יכול, הכוח לא בידיו והוא אינו יכול לעשות כל שעולה על רוחו. הנחיות המפקח על הבנקים מחייבות את הבנקים ממש כמו חוק. לצערי הבנקים מנצלים פעמים רבות את חוסר הידע של ציבור הלקוחות, כך שגם כאן- כמו במקרים רבים אחרים- ידע הוא כוח.
לכן, מומלץ להצטייד ב"הנחיות המפקח על הבנקים (422)- איסור על מניעת פתיחת חשבון בנק" ולהראות אותם למנהל הסניף שעה שהוא אינו נאות לפתוח לכם חשבון. הייתי שמחה לראות את המבט המופתע שלו כשתנפנפו מולו בדף הזה.
לסיכום, פושטי רגל אינם נטולי זכויות, הם רשאים וזקוקים לנהל חשבון בנק כמו כל אזרח אחר, ואף סביר לצפות שהם ינהלו חשבון בצורה אחראית הרבה יותר שכן הם נתונים לפיקוחו של המנהל המיוחד ובית המשפט במהלך הליך פשיטת הרגל. דעו את זכויותיכם והתעקשו על מימושן. ובכל מקרה הקפידו לתעד את התנהלות הבנק כדי שתוכלו לפנות לנציב התלונות ולהתלונן במידה והבנק נהג מולכם בחוסר הגינות ובניגוד להנחיות.
פשיטת רגל, צמד מילים שעלול לעורר חרדה אצל לא מעט אנשים, ויוצא לי להשתמש בהן לא מעט.
נכון, היום כבר קוראים לזה היום חדלות פרעון, אבל עדיין צמד המילים הזה מעורר הרבה חששות ובעיקר המון חוסר וודאות. החשש, כך למדתי במהלך השנים, נובע מחוסר בידע. מרבית החייבים מאוד חוששים מאי הוודאות שמביא עימו הליך חדלות הפרעון ובצדק. עד היום עסקנו בניחושים והשערות לגבי גובה התשלום החודשי. אך בתחילת חודש מאי פורסמו הוראות לחישוב התשלום החודשי. האם הנוהל החדש יביא עמו את הוודאות הכל כך חיונית לחייבים?
עו"ד תומר רבינוביץ', מייסד ומנכ"ל "דף חדש", עושה סדר בהוראות החדשות.
מה זה בעצם תשלום חודשי?
במסגרת הליך חדלות פרעון (פשיטת רגל) החייב נדרש לשלם תשלום חודשי קבוע, על פי יכולותיו. כלומר – לא משנה מה גובה החוב, ומה ההחזר ששילמתם עד היום לבנק על ההלוואות שלקחתם, התשלום החודשי בהליך אמור להקבע בהתאם לסכום שהחייב יכול לשלם.
איך נקבע התשלום החודשי עד היום?
התשלום החודשי נקבע בצו שפותח את הליך חדלות הפרעון, על פי הפרטים שמולאו בבקשה שהגיש החייב. בהמשך ההליך יכול המנהל המיוחד (עורך הדין שמנהל את ההליך) להמליץ על שינוי של גובה התשלום בהתאם ליכולותיו של החייב, כאשר ההחלטה הסופית היא של בית המשפט.
הבעיה היא שעד היום ההמלצה התבססה בעיקר על "תחושת הבטן" של בעלי התפקידים לגבי היכולת הכלכלית של החייב, וברוב המקרים ההערכה הייתה גבוהה מאוד (בין היתר, כי שכרו של המנהל המיוחד נגזר באחוזים מהסכום שהחייב משלם). הסכום הזה בעצם שימש בסיס למשא ומתן בין הצדדים, כלומר- המנהל המיוחד מבקש להעלות את התשלום, החייב מתנגד, והסכום הסופי נקבע בפשרה או בהחלטה של ביהמ"ש. נשמע מתיש. ואכן זה כך, בעיקר עבור מי שאינו מיוצג לאורך כל ההליך וצריך להתמודד לבד עם המצב.
כך או כך- הסכום החודשי שנקבע בדרך כלל לא היה קשור ליכולותיו האמיתיות של החייב, וזאת למרות עקרונות מנחים שפורסמו ב"דוח ועדת חריס", בשנת 2015. התוצאה העצובה היא שהרבה מאוד חייבים היו מסתבכים בחובות חדשים תוך כדי ההליך, רק כדי שיצליחו לעמוד בתשלום החודשי.
נוהל חדש- סוף סוף וודאות בגובה התשלום החודשי
במאי 2020 פרסם משרד המשפטים נוהל חדש ובו הנוסחה שלפיה אמור להיקבע התשלום החודשי. הנוהל קובע מהם הסכומים שייחשבו כהוצאות לגיטימיות למשפחה, וגוזר את התשלום החודשי מתוך היתרה שתיוותר בידי המשפחה לאחר תשלום כל ההוצאות האלו. כלומר, מעתה התשלום החודשי יהיה אחיד (יחסית) בכל ההליכים, ולא ישתנה ממחוז למחוז, ממנהל מיוחד למנהל מיוחד ומתיק לתיק כך שלמעשה החייבים יהיו פחות תלויים בתחושות בטן. באופן זה, כל אדם שמתחיל בהליך חדלות פרעון יוכל להעריך מראש כמה יידרש לשלם במהלך ההליך, ויהיה פחות חשוף להפתעות וללחץ מצד המנהל המיוחד. דבר זה אמור לאפשר את הוזלת העלויות המשפטיות הכרוכות בניהול ההליך.
הנוהל החדש יכול גם לאפשר הימנעות מהליכי חדלות פרעון אורכים ומתמשכים. כיצד? ברגע שכל הצדדים יודעים להעריך מה יהיה גובה התשלום החודשי, ניתן בקלות להגיע להסדר החובות עוד טרם הליך חדלות פרעון. הרי אם גם הבנק וגם החייב יודעים מה החייב יידרש לשלם בהליך חדלות פרעון, איזו סיבה יש ששני הצדדים "יבזבזו" 4 שנים על ניהול הליך שתוצאותיו ידועות מראש?!
שיעור בחשבון- איך מחשבים את התשלום החודשי?
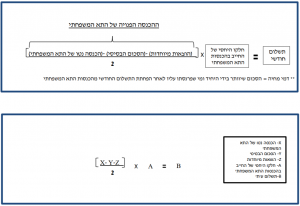
התשלום החודשי עפ"י הנוהל החדש נקבע עפ"י נוסחה מתמטית שמשקללת כמה נתונים מספריים. הנוסחה קצת מסובכת (לא מאוד…) אז ננסה להסביר אותה צעד-צעד.
קודם כל – נסביר את הנתונים הבסיסיים שמרכיבים את הנוסחה:
1. סך הכנסות משק הבית: כלל ההכנסות נטו של כל מי שמתגורר בבית (כולל קצבאות, הכנסות של ילדים או אחרים המתגוררים בבית).
2. הוצאות מוכרות: מורכבות משני רכיבים: "הסכום הבסיסי" שמשמש להוצאות המשפחה (בגדול – 4,500 ₪ לזוג + 1,500 ₪ לכל ילד, כאשר בנוהל עצמו יש טבלה שמפרטת גם את הסכום הבסיסי של משפחות חד הוריות / רווקים) ו"הוצאות מיוחדות" (חינוך, צהרונים, בריאות, נסיעות ודמי מזונות).
3. הכנסה פנויה: סך הכנסות משק הבית בניכוי ההוצאות המוכרות.
קחו לדוגמה זוג נשוי עם 3 ילדים בגילאי 10, 7 ושנתיים, שכל אחד מהם מרוויח 8,000 ₪ בחודש (נטו), ומקבלים בנוסף קצבת ילדים בגובה 1,000 ₪ בחודש. ללא קשר להוצאות של בני הזוג בפועל, יכירו להם במסגרת ההליך בהוצאות בסיסיות של 9,000 ₪ לחודש (4,500 + 1500X3) וכן בהוצאות מיוחדות של פעוטון (2,500 ₪), צהרון (1,000 ₪) ונסיעות לעבודה (500 ₪). כלומר – סך הכל הכנסות נטו של 17,000 ₪ והוצאות מוכרות של 13,000 ₪ (9000+4000). משמע – הכנסה פנויה של 4,000 ₪ בחודש.
עכשיו לנוסחה עצמה – לצורך חישוב התשלום החודשי מחלקים את ההכנסה הפנויה ב-2 (בדוגמה שלנו – 2,000 ₪) ומכפילים את התוצאה בחלקו של החייב מתוך סך הכנסות משק הבית (במקרה שלנו- 47%=17,000/8,000).
כלומר – התשלום החודשי יעמוד על 2000*47% שהם 940 ₪ לחודש.
*התרשים מתוך אמות המידה לקביעת תשלום חודשי שפורסמו ע"י משרד המשפטים
שימו לב שהתשלום החודשי שנקבע מותיר לפחות חצי מההכנסה הפנויה של משק הבית בידי החייב, וזאת מתוך מטרה לעודד את החייב להגדיל את הכנסותיו.
אם במקרה שלנו, לדוגמה, תעלה הכנסתו של בן הזוג שנמצא בחדל"פ מ-8,000 ₪ ל-10,000 ₪, לא כל ההפרש יופנה לקופת ההליך, אלא רק חלקו, על פי החישוב הבא:
סך הכנסות משק הבית: עלה מ-17,000 ₪ ל-19,000 ₪.
סה"כ הוצאות מוכרות: ללא שינוי (13,000 ₪)
הכנסה פנויה: 6,000 ₪
חלקו של החייב בהכנסות משק הבית: 10,000/19,000 = 52.6%
התשלום החודשי יהיה 52.6% ממחצית ההכנסה הפנויה (3,000 ₪). כלומר – 1,578 ₪ (עלייה של 638 ₪ בלבד לעומת התשלום הקודם). המשמעות היא שמתוך עלייה של 2,000 ₪ בשכר, יוותרו בידי החייב 1,362 ₪ שבהם יוכל לעשות כרצונו.
הנוהל מפרט גם את חישוב התשלום החודשי במקרים של משפחות חד הוריות, או במקרה שבו שני בני הזוג נמצאים בהליכי חדל"פ. ניתן לעיין בנוהל עצמו, או לפנות לאחד מעורכי הדין של "דף חדש" כדי לקבל תשובות לשאלות נוספות שבוודאי מתעוררות.
יותר הסדרים, פחות הליכים ארוכים
לפני הכל – חשוב לומר שהליך חדלות פרעון הוא תמיד העדיפות האחרונה מבחינתנו כמי שמייצגים חייבים. כמו בכל סכסוך משפטי- עדיף להגיע להסדר ולא להיגרר להליכים מיותרים, ארוכים ומתישים. דווקא העובדה שהתשלום החודשי יהיה אחיד מעתה ואילך, יקל הן על החייב והן על הנושים שלו לגבש הסדרים – כי לשניהם יהיה ברור מה ישלמו/יקבלו אם לא יצליחו לגבש הסדר, וייגררו להליכי חדל"פ.
אם נחזור לדוגמה של המשפחה שלנו – נניח שלאחד מבני הזוג יש חוב לבנק של 400,000 עם החזר חודשי של 5,000 ₪ בחודש. הם לא מצליחים לעמוד בתשלומים ופונים לבנק בבקשה להגיע להסדר. אם הבנק יודע שבהליך חדלות פרעון החייב ישלם 1600 ₪ בחודש למשך 40 חודשים (סה"כ 64,000 ₪) אז כל הצעה להסדר שגבוהה מהסכום הזה – היא מבחינתו הצעה כדאית (כל זאת, כמובן, בהנחה שאין נכסים למימוש דוגמת קרנות השתלמות או נכסי מקרקעין, שבאים בנוסף לתשלום החודשי).
אמנם, לבנק יש עוד שיקולים בגיבוש הסדר, ולכן לא תמיד יסכים להצעה גם אם היא טובה מבחינה כלכלית. למשל הבנק לא רוצה לעודד לקוחות לפנות לחדלות פרעון, ולכן פעמים רבות יסרב להצעה טובה בתקווה לקבל הצעה טובה יותר, או כדי לשמור על "גורם ההרתעה" מול לקוחות אחרים. אבל הוודאות והיכולת לצפות את העתיד בהחלט משחקות פה תפקיד חשוב.
עכשיו, נותר רק לקוות שמערכת המשפט באמת תקפיד שלא לחרוג מהכללים שהיא עצמה קבעה כך שהליכים יימשכו 4 שנים בלבד, כקבוע בחוק, , ושהתשלומים חודשיים ייקבעו רק עפ"י הנוהל החדש, וחריגה מהם תעשה במשורה בלבד, כפי שקובע הנוהל.
בדידותו של עורך הדין החברתי
אתם שומעים את צמד המילים "עורך דין" ומיד מדמיינים עסקנים עשירים מעונבים במכוניותיהם המפוארות. כאלה שלא הייתם רוצים בתור החברים הטובים שלכם. אבל כשאתם צריכים לבחור עורך דין תחפשו דווקא את אותו אחד קריר, פני פוקר, שלא מעז להביע רגש והחליפה שלו מעומלנת למשעי.
למה בעצם? מי אמר שעורך דין לא יכול להיות מחוייך, רגיש, אמפאטי, כזה שמוכן להקשיב לקשיים ולצרות של הלקוחות שלו?
תופתעו לגלות שיש לא מעט עורכי דין שמוותרים על חיי היוקרה ובוחרים את הכיוון המקצועי שלהם מתוך ערכים, שליחות, אמון בבני אדם ורצון אמיתי לעשות שינוי. נשמע כמו בליל של קלישאות? לא עבור עורכי הדין החברתיים.
איפה הכסף?
למה לעורך דין המתמחה בתחום החובות לבחור לייצג את הצד החלש? את מי שבהגדרתו- "חייב"-יש לו קושי גדול לממן שכר טרחה? את מי שעל מנת לייצג אותו צריך להילחם מול מכונה משומנת היטב? למה כל כאב הראש הזה, כשאפשר לייצג בנקים, להוציא מכתבי התראה בסרט נע ולקבל שכר טרחה מכובד? למה לא לבחור את המקום שבו נמצא הכסף? התשובה לכך פשוטה למדי – כי רובנו מעוניינים לקום בבוקר לעבודה שמאפשרת לנו לעזור לאחרים ובסופו של דבר להוביל לשינוי.
"עבדתי במשרד מאוד גדול ומוכר כבא כוח המנהל המיוחד כחמש שנים", מספרת עו"ד מירית מועלם המייצגת חייבים מזה 5 שנים וחברה ב'קהילת דף חדש', על בחירתה לעבור מייצוג בעל תפקיד לייצוג חייבים. "התפקיד היה מעניין מבחינה מקצועית אבל עיקר העבודה הייתה לצד הנושים והרגשתי שהקשר הוא בלתי אמצעי. הנושים זונחים את החוב ולא תמיד הוא מעניין אותם, אני לא יכולתי לחטוא לתפקיד למרות שראיתי שהחייבים קורסים".
עורכי דין יכולים להוות חלק משמעותי בתהליך שעובר הלקוח שלהם, אשר מגיע אליהם בתקופה של מצוקה וקושי ועם מעט מאוד אמון באנשים או במערכות. בשלב זה חשוב שיהיה לצדם אדם שמסוגל להאמין להם ובהם, להקשיב לקשיים שלהם ולעזור להם להגיע למקום טוב יותר.
יד שנייה מרופא
עורך הדין החברתי בעצם מחבר בין המקצועיות והכישורים המשפטיים שלו לכישורים האנושיים שלו. נשמע מובן מאליו, לא? ובכן, זה לא תמיד כך.
גם בתחום הרפואה נראה מובן מאליו שמי שעוסק בבני אדם יתנהג אליהם ברגישות, לפני שהוא פותר את התחלואים הפיזיים. אולם לא תמיד הדברים היו כך – בעבר רופאים היו מעדיפים מטופל שלא יכול לדבר, להקשיב או להביע עמדה או אפילו כאב. היו מתייחסים לגוף בלבד ולא לכל סל המחשבות והרגשות.
עם השנים התפתחה ההבנה שיש צורך לטפל בתחום ה"bedside manners" וללמד רופאים כיצד להתייחס קודם לאדם שנמצא מולם ואחר לגוף כמכונה. ואנחנו, עורכי הדין, הרי עוסקים בבני אדם, במצוקות ובקשיים שלהם, בפחדים ובדאגות. איך אפשר לצפות מאתנו למשהו אחר מאשר רופאים?
"הקשר הבלתי אמצעי ביני לבין הלקוח, העבודה הישירה מולו והליווי הצמוד מאפשרים לי לעזור להם לפתוח דף חדש ועתיד טוב יותר", מסבירה עו"ד מועלם לגבי הערך המוסף שהיא מוצאת בייצוג חייבים.
מה לחובות ולערכים?
הדבר בולט במיוחד בתחום החובות, כאשר נדרשים לסייע למי שמתמודדים עם בושה גדולה סביב העובדה שהביאו את עצמם ואת משפחתם למצוקה כלכלית. עם קושי להודות בבעיה שלהם וקושי אף יותר גדול להחליט לפתוח בהליכי חדלות פרעון, שנתפסים כאות קלון של ממש.
עורך דין המייצג משפחה שנקלעה למצב של חובות בתום לב, משום שלא למדו התנהלות כלכלית נכונה או משום שעסק שניסו להקים קרס, לא יכול להיות עסוק בביקורתיות ושיפוטיות, שכן אלה יובילו את הלקוחות שלו לחוסר אמון. משבר אמון בין לקוח לעו"ד הוא הדרך הברורה לכישלון.
עורכי הדין החברתיים המתמחים בחובות נדרשים להביע אמפאטיה ולא לצפות מהלקוחות שלהם להתנהג כפי שהם עצמם מתנהגים. באחד התיקים שייצגתי טען בפניי הנאמן שלא ברור לו למה משפחה שנקלעה לחובות צריכה להחזיק אוטו, אם הוא עצמו נוסע לעבודה כל יום ברכבת. חשוב לציין שאותו רכב בן 15 שנים ששוויו פחות מ-10,000 שקל, משמש להסיע את שלושת ילדיהם למסגרות שונות ואת אבי המשפחה לעבודתו שמחוץ לעיר מגוריהם, שעה שהאמא צריכה להיות כל בוקר בעבודתה לפני השעה 7 בבוקר. קשה למדוד את ההתנהלות של המשפחה הזו תחת אותן אמות מידה שלנו עצמנו- שעה שאנחנו לא מתמודדים עם אותן נסיבות חיים, ובוודאי שהשיפוטיות כלפיהם לא תשיג שום תוצאה יעילה, להיפך.
"אני מבינה שאני מייצגת אנשים שלא בהכרח יכולים לשלם מיד את שכר הטרחה, אבל מה שאני עושה משנה להם את החיים וזה מאפשר לי לקום כל בוקר בתחושת סיפוק אדירה", מספרת עו"ד מעולם ומצליחה לתמצת את אחד הנדבכים החשובים ביותר בעבודתו של עורך דין מייצג חייבים – ההבנה שיש לו יכולת לעשות שינוי קריטי בחיי המשפחות שהוא מלווה, בכך שיסייע להם לא רק לפתור את בעיית החובות, אלא להימנע מלחזור לחובות על ידי סל כלים רחב שיש לו, וכשיבחר את הפתרון המתאים ביותר עבורם ולא בהכרח עבורו כמייצג.
לא לפחד מרגשות
"החייב הראשון שייצגתי ישב מולי ואמר לי שהוא רוצה להתאבד", נזכרת עו"ד מועלם. "היה לו עסק שהיה חלק מתאונת שרשרת בעקבות קריסה של עסק אחר. שנה אחרי שהוא קיבל את ההפטר, הוא הגיע אליי לייעוץ סביב עסק שהוא פתח. הוא ממש פרח והבנתי איזה חלק משמעותי יש לי בשינוי של החיים שלו".
לדבר על רגשות זה לא פשוט כשעוסקים בחוק. הנטייה היא להתנתק מהרגש ולעסוק בסוגיה המשפטית בלבד, אלה שאינם חוששים לדבר על רגשות ומבינים שזה חלק בלתי נפרד מהתהליך מצליחים להביא תועלת משמעותית ללקוחות שלהם ולהפוך את הייצוג לסיפור הצלחה.
בעולם של משפט, חוק, סכסוכים והתנצחויות, לדבר על רגשות יכול להפוך אותך לבודד. אם היה לי שקל על כל פעם שעורך דין המייצג בנק או מנהל מיוחד אמרו לי "אני מאוד מעריך את הנחישות וההתלהבות שבהם את מדברת בשם הלקוחות שלך, אבל עם כל הכבוד, זה לא רלוונטי לענייננו", טוב נו, כנראה שהייתי מוצאת מה לעשות עם כל השקלים הללו. אבל זה לא היה משנה את האופן שבו אני מציגה את המצוקות של לקוחותיי ונאבקת למען זכויותיהם.
עורך דין שמאמין במטרה שלו, הוא מקצועי, עקשן, נלחם ולא מוותר.
'קהילת דף חדש' מורכבת מעורכי דין כאלה, שהחליטו לעשות מעשה וללכת עם הערכים שלהם עד הסוף. ושלא תטעו – ההצלחות שלהם נובעות אך ורק ממקצועיות בלתי מתפשרת. כי כשאתה מאמין לעומק במה שאתה עושה, אתה הופך כל אבן כדי ללמוד ולהכיר את כל הכלים שיאפשרו לעשות את זה על הצד הטוב ביותר.
מה קורה לפנסיה בהליך חדלות פרעון?
לכולנו יש שלל נכסים פיננסים: חסכונות פנסיוניים, קרנות השתלמות ופקדונות. מה קורה לנכסים אלו בהליך חדלות פירעון, על אילו כספים ניתן להגן, וכיצד כדאי לפעול. מדריך
כאשר פונים להליך חדלות פירעון תשומת הלב של אנשים שנמצאים בחובות מתמקדת בגורל הנכסים המוחשיים: הבית, האוטו, חפצי הערך.
בנוסף לנכסים אלו, לכולנו יש עוד סט שלם של נכסים פיננסיים אשר גם הם מושפעים מהליך חדלות הפירעון.
במאמר זה נסקור מה יעלה בגורלם בתוך ההליך וכיצד כדאי להתנהל על מנת להגן עליהם.
1. קרן פנסיה
לאחר הסדר פנסיה חובה שהתקבל בשנת 2008 לכולנו יש חיסכון בפנסיוני בקרן פנסיה, בביטוח מנהלים או בקופת גמל. הכספים הפנסיוניים שנצברים בחיסכון נצברים משני מקורות: כספי תגמולים שמופרשים לחיסכון וכן וכספי פיצויים שמופקדים לקרן מידי חודש, כאשר שני סוגי הכספים האלו מתנהגים שונה במסגרת ההליך. כל עוד לא יצאתם לפנסיה, ישנה הגנה לכספי התגמולים והם מוגנים לחלוטין. כספי הפיצויים, לעומת זאת, עוברים לנושים.
אם הליך חדלות פירעון מתקיים לאחר שכבר יצאתם לפנסיה ואתם מקבלים קצבה חודשית, זו מוגנת מפני הנושים. אולם אם אתם מעוניינים לקבל חלק מהכספים שנצברו בקרן הפנסיה במקום כקצבה באופן חד פעמי, אלו יעברו לקופה ולנושים. לכן, פנסיונרים שמצויים בהליך חדלות פירעון צרכים להיות מודעים היטב להשלכות הבחירה למשוך סכומים חד פעמיים מחיסכון הפנסיוני.
פרקטיקה נוספת שהפכה להיות פופולרית לאחרונה היא הלוואות מהגופים המוסדיים שמנהלים את החיסכון הפנסיוני. בהלוואות כאלו לקרן הפנסיה יש זכות להיפרע מהכספים הצבורים כאשר ההלוואה לא משולמת. אך אם נלקחה הלוואה כזאת והחייב נכנס להליך חדלות פירעון – לקרן יש אמנם זכות להיפרע מהכספים שחסך החייב, אבל שאר הנושים לא יוכלו להצטרף ולהיפרע מכספי הפנסיה גם הם.
2. חיסכון לא פנסיוני
חסכונות שאינם פנסיוניים עוברים לידי הנושים במסגרת ההליך. חסכונות כאלו יכולים לכלול פקדונות בבנק, השקעות בקרנות נאמנות או בקופת גמל להשקעה, וחסכונות בקרנות השתלמות. אם החסכונות נזילים הם יפרעו מייד, אם לא, ברוב המקרים ימתינו עד להנזלת הכספים ואז הם יעברו בפועל לנושים.
3. ביטוח חיים
לעיתים, במהלך הליך חדלות הפירעון נפטר החייב ומתברר שיש לו ביטוח חיים בסכום גדול. במקרה כזה, מכיוון שהזכאות לקבלת הכספים מתגבשת רק לאחר תחילת ההליך ולא קיימת לפניו, כספי ביטוח החיים ילכו במלואם ליורשים.
לסיכום – חשוב להבין בפני מה ניצבים
לכולנו יש נכסים פיננסיים שונים ולעיתים קיימים הבדלים דקים בין נכס פיננסי כזה או אחר. התנהלות נכונה בנכסים אלו תכריע האם הכספים יישארו בידיכם או יועברו לידי הנושים. על כן, אם אינכם מצליחים לפרוע הלוואות באופן שוטף, מומלץ להתייעץ עם עו"ד מתמחה בחילוץ מחובות, לפני כל ביצוע כל שינוי, הלוואה, משיכה או העברה של הנכסים הפיננסים שלכם.
פשיטת רגל – ממש לא "גן עדן לחייבים"
על הלוואות, פשיטת רגל וחייבים
מאת עו"ד תומר רבינוביץ', עורך דין ומייסד ארגון "דף חדש"
כבר שנים שאנחנו שומעים ש"פשיטת רגל היא גן עדן לחייבים", ושהמדינה מפקירה את הבנקים ולא מאפשרת לאנשים לגבות את חובותיהם. האם זה באמת המצב?
ב-17 השנים האחרונות ליוויתי מאות אנשים פרטיים שנקלעו לחובות. אף אחד מהם לא נכנס אלי למשרד שמח וצוהל ואומר "דפקתי את המערכת". אני פוגש בעיקר משפחות מפורקות, עסקים – מפעלי חיים – שקרסו, והורים לילדים צעירים, שלא מצליחים לספק לילדיהם את מה שהיו רוצים לתת. רובם ככולם מספרים לי שהם כבר שנים לא מצליחים לישון בלילה.
"לקחו הלוואה? שייקחו עכשיו אחריות" זה בטח מה שרובכם אומרים לעצמכם. האמת היא, כמו תמיד, הרבה יותר מורכבת. בואו נדבר קצת על מספרים. ב-12 השנים האחרונות האשראי הצרכני בישראל כמעט שילש את עצמו. משקי הבית בישראל חייבים היום לבנקים מעל 200 מיליארד ₪ (כ-100,000 ₪ למשפחה, בממוצע), וזה לא כולל משכנתאות ואשראי עסקי. בפועל, הבנקים מצליחים לגבות כמעט 99% מההלוואות שהם מחלקים, ולמעשה לא משלמים שום מחיר על חגיגת האשראי שמשתוללת כאן בשנים האחרונות. הציבור, לעומת זאת – משלם מחירים כבדים מאוד.
כל משפחה חמישית בישראל מסובכת בחובות כל ימות השנה, לכל מבוגר עשירי בישראל יש תיק הוצאה לפועל, ואחד מכל מאה הוא חדל פרעון (פושט רגל). זה קשור ליוקר המחיה, ולעוד הרבה תופעות מאקרו, אבל זה קשור בעיקר לאשראי הצרכני שיצא מכל פרופורציה.
בניגוד לסטיגמה, לא רק אנשים "חסרי אחריות" נקלעים לחובות. זה יכול לקרות לכל אחד מאיתנו –תזרים שלילי בעסק, פיטורין, או סתם התנהלות כלכלית לא נכונה – כשגם ככה חצי מדינה חיה במינוס – הקריסה הכלכלית היא במרחק נגיעה מכל אחד מאיתנו שאין לו גב כלכלי יציב.
דווקא ב-2019 החליטה המדינה שהגיע הזמן לשנות גישה כלפי אנשים שנקלעו לחובות, וחוקקה את חוק חדלות פרעון ושיקום כלכלי. "דיני פשיטת הרגל התבססו בעבר על ההנחה שאי–תשלום החוב מבטא פגם מוסרי בהתנהלות החייב. הנחה זו אינה יכולה לעמוד בעידן המודרני שבו השימוש באשראי צרכני מהווה חלק נכבד מהשימוש באשראי במשק ונתפס כלגיטימי … לכן, יש לראות את הכישלון ביכולת פירעון האשראי וחדלות פירעון כתאונה כלכלית ולא כפגם מוסרי" (מתוך דברי ההסבר להצעת החוק).
החוק גם קובע כי מטרתו העיקרית של החוב היא שיקומו הכלכלי של החייב ושילובו במעגל החיים היצרני. "שיקום כלכלי מאפשר לחייב לזקוף את גבו ותורם במגוון מעגלים – לחייב, לקרובים לו, לסביבתו האישית והכלכלית וגם לחברה כולה".
אבל מילים לחוד ומעשים לחוד.
מי שנכנס להליכי חדלות פרעון צפוי להיתקל במערכת משפט חשדנית ועוינת, שדורשת ממנו לשלם סכומים שאין לו למשך תקופות ארוכות מאות (בד"כ מעבר לתקופה הקבועה בחוק). התוצאה היא שסטטיסטית, 80% מחדלי הפרעון ימשיכו להתבוסס בחובות גם בעוד עשר שנים מהיום. אם לפחות היה יוצא מזה משהו לנושים, ניחא, אבל בפועל הנושים מקבלים כ-3% בלבד מהחובות שלהם, כך שהיחידים שמרוויחים בסוף מהסיטואציה הם עורכי הדין (מכל הצדדים), שמוצפים בלקוחות חוזרים.
אם אנחנו לא רוצים לראות פה דור נוסף של משפחות נורמטיביות שעובדות קשה אבל עדיין "חיות על הקצה" ומתבוססות בחובות, המדינה חייבת לפעול לצמצום האשראי הצרכני הרעיל, ולהבין שתפקידה המרכזי הוא לא להעניש או "לחנך" אנשים שהסתבכו בחובות, אלא לסייע להם לצאת ממעגל החובות ולסייע להם להשתלב במרקם החיים הכלכליים (בדיוק כמו שקובע החוק) כמה שיותר מהר, ועם כמה שפחות נזקים.
ברמה הפרקטית, קורים בימים אלו שני מהלכים חשובים – משרד המשפטים פרסם להערות הציבור את תקנות "דמי מחיה בכבוד" שיקבעו מה התשלום החודשי הראוי בהליכי חדלות פרעון. במקביל, שר המשפטים נדרש למנות מחליף לסיגל יעקבי, הממונה על הליכי חדלות פרעון, שהתמנתה לאחרונה לשופטת – בחירה שתשליך מן הסתם על היחס של המערכת כולה לאנשים בחדלות פרעון.
לממשלה יש הזדמנות אמתית לחולל שינוי מהותי ביחסה של המדינה לחדלי פרעון. בואו נקווה שהיא תנצל אותה כראוי.
"לצאת עם ראש מורם" – טיפים חשובים להליכי חדל"פ
חוב כלכלי הוא נושא קשה ומורכב, שלצערנו הפך לחלק בלתי נפרד מהמציאות של משפחות רבות בישראל.
אנשים רבים נמצאים בחובות, ויחד עם הכנסות נמוכות, והצורך הבסיסי להתפרנס, רק הולכים וגדלים.
בעלי עסקים לא מצליחים לשלם את החובות הכלכליים, ורבים מהם אינם יודעים כיצד להתמודד עם המצב, מה עליהם לעשות ואילו הליכים משפטיים יכולים לעזור להם.
אנחנו כאן כדי לעשות לכם סדר הכירו את אתי
לאתי (השם שמור במערכת) ובן זוגה הייתה מסעדה קטנה לאוכל בייתי ברמת גן. עסק משפחתי שפרנס בכבוד אותם ואת שני ילדיהם הקטנים. זה היה הגשמת החלום מבחינתם – המקום הראשון שפתחו יחד, לאחר שהחליטו להפסיק לעבוד כשכירים. סוף סוף – מקום קטן שיהיה רק שלהם.
בשנת 2017, הם קיבלו הצעה חלומית – לעבור למרכז מסחרי אחר, שהיה אמור להיות "הלב של לב העיר", כפי שכינו אותו המשווקים. והם הקשיבו, האמינו ועברו. ההתחלה הייתה קשה, אבל הם אמרו לעצמם שזה עניין של זמן.
מהר מאוד, תוך חודשים בודדים, כל העסקים שעברו גם הם למרכז החדש סגרו שעריהם, דבר שהוביל לתנועה שהלכה ופחתה של קונים ומבקרים. וכך, תוך 5 חודשים מרגע שעברו, נאלצו אתי ובן זוגה לסגור את המסעדה שקרסה. עד אותו הרגע בו נפלה בליבם ההחלטה, אתי סירבה להאמין שכך, ממש בהרף עין, נגוז החלום.
מרגע קבלת ההחלטה חייהם התגלגלו במדרון חלקלק. תחילה, הם פנו לעורך דין אליו הגיעו בהמלצת קרוב משפחה, ולאחר שזה לא הצליח לסייע כראוי, פנתה אתי לעורכי הדין של דף חדש.
בייעוץ, עורכי הדין תומר רבינוביץ' ואפרת לופו, הפנו את בני הזוג להליכי חדלות פירעון (פשיטת רגל), וכעבור תקופה קיבלו צו תשלומים חודשי נפרד לכל אחד מבני הזוג. אתי ובן זוגה עומדים בצו התשלומים ובקרוב שניהם יקבלו את ההפטר.
"חיפשתי מישהו שיראה אותנו מעבר לחוב. שיאמין בנו כאנשים, שיש לו את הידע לסייע לנו שלא לחזור למצב הקשה הזה. חיפשתי ומצאתי. בפגישה הראשונה עם תומר ואפרת הבנו יחד שהולכים לפשיטת רגל. המחשבות בדרך היו קשות וציפינו לפגישה מורכבת, אבל כשהגענו והתיישבנו עם תומר ואפרת הבנו שהשד לא כזה נורא. הם עשו הכול בשביל לגרום לנו להבין שזה לא סוף העולם, ולימדו אותנו שזאת דרך, ושיוצאים ממנה עם ראש מורם ובעיקר – שהכול יהיה בסדר".
לכל אדם שמתמודד עם חובות גדולים יש חששות רבים, על אחת כמה וכמה לאלה החייבים בהליך.
עבור אתי ובן זוגה, ההתמודדות עם החוב וההליך המשפטי הייתה ממש מסע מורכב המלווה בעליות וירידות. "היו תקופות שלא יכולתי להרשות לעצמי לקנות טיטולים לילדה בת ה-3 ולתינוקות שלי, אבל הצלחתי לשרוד הכל", משתפת אתי, והכאב הנשמע ממנה מתחלף בתחושת גאווה עצמית. "לא פשוט לעבור את כל זה לבד. מעבר להתמודדות המשפטית, יש קשיים רגשיים, שינוי התנהגות ועוד, ולכן שמחתי על כך שזכיתי להיות מלווה על ידי תומר ואפרת, שהיו איתנו לאורך כל הדרך והביאו איתם הרבה אופטימיות. ראיתי את המקצועיות והידע שלהם בתחום מהרגע הראשון שנפגשנו. הם עודדו אותנו והרימו אותנו לאורך התהליך, ולא נתנו לנו להרגיש שאנחנו פחות טובים… הם הדריכו ולימדו אותנו איך להתמודד עם התהליך מעבר לרמת הדיון – החל מהבנק ועד לדוחות לכונס הנכסים. לכל שאלה קיבלתי תשובה, והם היו בזמינות גבוהה ושמרו על יחסים נעימים וטובים".
אחד מהם הוא החשש בפגיעה באיכות החיים עקב ההליך. "למדתי שאפשר לחיות אחרת, בצורה מתוכננת, ולקנות בדיוק מה שצריך. למדתי שאנחנו יכולים לאפשר לעצמנו לשמור על רמת המחייה בטווח הארוך, וסיגלתי דרכי מחיה אלטרנטיביות ומותאמות", משתפת אתי. "לאחר שהתגברתי על הפחד הראשוני, למדתי לחיות לצד החוב בזמן שההליך מתנהל יחד עם התשלום החודשי הקבוע".
הכניסה לתהליך – הכניסה להליך חדלות פירעון היא לא פשוטה נפשית, והדרך הכי טובה היא פשוט לנסות לעכל את הסיטואציה, להבין למה את נכנסת ואיך את בוחרת להתמודד עם זה.
קבלת צו התשלומים – לעמוד בצו התשלומים זה דבר לא פשוט, אך על אף הקושי, עלייך לשלם את ההחזרים החודשיים בטווח הארוך. משמעת עצמית פה חשובה מאוד.
יחסים משפחתיים – מאוד חשוב לשמור על יחסים תקינים ולמצוא נקודות חוזק, לא להאשים אחד את השני בבית ולהבין שצריך לעבור את זה ביחד., עלייך לשלם את ההחזרים החודשיים בטווח הארוך. משמעת עצמית פה חשובה מאוד.
גישה חיובית –לשמור על גישה חיובית ולהבין כי על אף הקושי, הסדרת החוב היא התחלה חדשה. אני מאמינה שהכל לטובה, ושזה ייקח אותנו למקום טוב יותר בחיים.
הכל על חדל"פ – כל מה שרציתם לדעת על הליך חדלות פרעון
שוקלים הליך חדלות פרעון? הנה כמה דברים שחשוב לדעת!
מה זה חדלות פרעון?
חדלות פרעון משמעה אי יכולת לפרוע את החובות.
כאשר אדם אינו מסוגל לשלם את חובותיו, אחד הפתרונות האפשריים הוא הליך חדלות פרעון.
ההליך היה נקרא בעבר "פשיטת רגל", והחל משנת 2019, בעקבות שינוי בחוק, נקרא בשמו החדש.
ההליך נמשך בין שנה ל-4 שנים. הוא מתחיל בהקפאה של כל הליכי הגבייה נגדכם (הסרת עיקולים, טלפונים מאיימים וכדומה) ומסתיים במחיקה מלאה של החובות.
חשוב לומר שיש עוד אפשרויות להסדרת חובות – הסדר חוב בפיקוח ביהמ"ש, או מו"מ ישיר מול הנושים, אבל חדלות פרעון היא אופציה שתמיד נמצאת על השולחן (במיוחד אם אין אפשרות לממן הסדר חוב), ולכן חשוב להכיר אותה.
ההליך מתחיל במשרדו של עורך הדין שלכם. אחרי שהתייעצתם עם עוה”ד, והחלטתם לבחור במסלול של חדלות פרעון, תידרשו למלא טפסים שבהם תצהירו על ההכנסות, ההוצאות, הנכסים והחובות שלכם. לבקשה צריך לצרף מסמכים עפ”י הרשימה המצ”ב. חשוב להתארגן כמה שיותר מהר על המסמכים הנדרשים, כדי שלא יהיו עיכובים מיותרים, עיקולים וכיו”ב.
הטפסים יוגשו ע”י עוה”ד ל”ממונה על הליכי חדלות פרעון ושיקום כלכלי” (או בקיצור – “הממונה”) – אגף במשרד המשפטים שאחראי על הליכי חדלות פרעון. הממונה יבדוק את הטפסים ובתוך 30 יום אמור להנתן לכם “צו פתיחת הליכים” (המועד עשוי להתארך, בפרט אם לא צורפו לבקשה כל המסמכים הנדרשים). שימו לב שבשלב הזה פגשתם רק את עוה”ד שלכם. אגב, עוה”ד הוא זה שאמור לתווך לכם את ההליך, ולהנחות אתכם לכל ארכו, ולכן חשוב לבחור עו”ד שאתם סומכים עליו!
צו פתיחת הליכים, כשמו כן הוא – הצו שפותח את הליכי חדלות הפרעון.
הצו ניתן ע”י “הממונה” והוא קובע 5 דברים:
1. עיכוב הליכים – כל הליכי ההוצאה לפועל וכל התביעות המשפטיות מעוכבים. אין עוד עיקולים או דפיקות בדלת. אין מכתבים וטלפונים מהבנק. אפשר לחזור לנשום, ולישון בשקט בלילה.
2. צו תשלומים – הצו קובע תשלום חודשי קבוע, שאמור להיות מותאם ליכולותיכם. אם התשלום גבוה מדי ניתן להגיש בקשה להפחתה שלו. חשוב לשלם את צו התשלומים מדי חודש, לפני כל תשלום אחר. זכרו – זהו “כרטיס היציאה” שלכם מהחובות. פיגורים עלולים להוביל לביטול הליך חדלות הפרעון, וחבל.
3. דו”ח דו-חודשי – מדי חודשיים תידרשו לדווח בטופס מיוחד על ההוצאות וההכנסות שהיו לכם באותה תקופה. עוה”ד / המלווה הכלכלית של דף חדש ינחו אתכם כיצד למלא את הדו”ח בפעם הראשונה, ולאחר מכן תוכלו לעשות זאת בעצמכם. זה לא מאוד מסובך, אבל זה קצת מתיש, ועדיין – חשוב להגיש את הדוחות במועד ולא לצבור פיגורים, אחרת זה עלול להוביל לביטול ההליך, וחבל.
4. מינוי נאמן – הנאמן הוא עו”ד פרטי שעובד עבור הממונה, ותפקידו לנהל את התיק. הנאמן יזמין אתכם לשיחת בירור, כדי לבדוק אם המידע שמסרתם נכון (עוה”ד יכין אתכם לשיחת הבירור), הנאמן גם יבדוק את הדוחות שהגשתם, ויגיש לבית המשפט המלצה על “תכנית הפרעון”, שתכף נסביר מהי.
5. דיון בבית המשפט – במסגרת צו פתיחת ההליכים ייקבע מועד לדיון בבית המשפט, כשנה לאחר תחילת ההליך (פירוט בהמשך).
כשלושה חודשים לאחר תחילת ההליך, הנאמן יזמין אתכם לשיחת בירור במשרדו. שיחת הבירור תתקיים באיזור מגוריכם, ואם המועד לא נוח לכם תוכלו לבקש לשנותו. אתם רשאים גם לבקש להעביר את השיחה ל”זום”. סמוך למועד הבירור תתקיים שיחת הכנה עם עוה”ד.
אתם רשאים להגיע לשיחת הבירור עם עוה”ד שלכם, אבל לטעמנו ברוב המקרים אין בכך צורך. אדרבה – נוכחותו של עוה”ד רק יכולה להתפרש כאילו יש לכם מה להסתיר. מצד שני – חשוב מאוד לקיים פגישת הכנה עם עוה”ד שלכם, לפני שיחת הבירור.
הבירור עצמו נמשך בדרך כלל כ-45 דקות, ובמסגרתו ישאלו אתכם על הפרטים שמסרתם בבקשה לפתיחת הליכים – נסיבות ההסתבכות, הכנסות והוצאות, נכסים וכו’. זהו למעשה המפגש היחידי שלכם עם הנאמן, שבו הוא אמור להתרשם מכם, ובעקבות כך לתת המלצה על מתווה לסיום ההליך. לכן, חשוב להתכונן לבירור, לבוא רגועים, לדבר בכנות ובגובה העיניים, ולשתף את הנאמן בקשיים הרבים שאיתם אתם בוודאי מתמודדים, כדי לייצר ביניכם לבין הנאמן בסיס של אמון ואמפתיה.
הנאמן אמור לערוך פרוטוקול של הבירור, ולמסור לכם עותק של הפרוטוקול בתום הבירור. אם הוא לא עושה זאת – זכותכם לדרוש את הפרוטוקול. הנאמן גם רשאי לדרוש מכם להעביר מסמכים כאלו ואחרים.
לאחר הבירור יש תקופה של מספר חודשים שבה לא קורה הרבה (למעט תשלום חודשי והגשת דוחות), עד לדיון בבית המשפט, וזהו זמן מצוין להתמקד בשיקום הכלכלי שלכם.
תוכלו לעבור ביחד עם עוה”ד על הדו”ח הדו-חודשי הראשון שיהיה עליכם להגיש בהליך, וללמוד ממנו מה נכון בהתנהלות הכלכלית שלכם ומה יש לתקן. לצורך הכנת הדוחות והגשתם יש לאסוף קבלות של כל ההוצאות שנעשות במזומן או עם כרטיס. את הדוחות הבאים כבר תוכלו להכין בעצמכם. כאמור – בתקופה הזו חשוב מאוד להקפיד לשלם את התשלום החודשי ולהגיש את הדוחות בזמן, כדי למנוע הצטברות פיגורים והארכה או ביטול של ההליך.
כאמור, במסגרת צו פתיחת ההליכים נקבע מועד לדיון ב”צו שיקום כלכלי”. הדיון יתקיים כשנה לאחר תחילת ההליך בפני שופט בית משפט השלום (או רשם ההוצאה לפועל, אם מדובר בחובות של עד 150,000 ₪). לקראת הדיון יגיש הנאמן לבית המשפט דו”ח מסכם, ובו המלצה על “תכנית פרעון” – תכנית הקובעת את הסכום שאותו תצטרכו לשלם כדי לקבל “הפטר” (כלומר – הצו שפוטר אתכם מהחובות).
בעקרון, תכנית הפרעון תתבסס על תשלום חודשי המותאם ליכולותיכם (לדוגמה – 1,000 ₪), למשך תקופה של 36 חודשים (לבית המשפט סמכות להאריך את התקופה בנסיבות מסוימות). אם יש לכם אפשרות לפרוע את כל הסכום בתשלום אחד (בדוגמה הנ”ל – 36,000 ₪), תוכלו בכל שלב לבקש מבית המשפט אישור לשלם את יתרת הסכום מיד, ובכך לסיים את ההליך ולקבל “צו הפטר”.
אם התכנית שהוצעה גבוהה מדי ביחס ליכולותיכם הכלכליות, אתם רשאים כמובן להתנגד לה (בעזרת עוה”ד שלכם). ההחלטה הסופית היא של בית המשפט, אבל לעמדותיהם של הנאמן והממונה יש בדרך כלל השפעה רבה על התוצאה הסופית. במקרים רבים נעדיף להגיע לפשרה לקראת הדיון, ובכך לתת לכם ודאות ושקט נפשי.
במיוחד אחרי הדיון – חשוב להקפיד על ביצוע התשלומים ועל הגשת הדוחות, ואם נתקלתם בבעיה הכי קלה, או אם יש שינוי בנסיבות (אבטלה, מחלה, לידה וכיו”ב) – צרו קשר מיידי עם עוה”ד שלכם או עם רכזת השיקום הכלכלי של “דף חדש” (למשתתפים בתכנית הנ”ל), ונסייע לכם לפתור את הבעיה.
כדי לקבל את ההפטר עליכם לשלם לקופה את מלוא הסכום שנקבע בתכנית הפרעון. ניתן לשלם את הסכום בתשלומים, כפי שקבע בית המשפט, ואם יש לכם אפשרות לגייס את מלוא הסכום ולשלמו בפעם אחת – גם זה אפשרי (בכפוף לאישור ביהמ”ש. כדאי להתייעץ כמובן עם עוה”ד). שימו לב שכל עוד לא נקבע אחרת – יש להמשיך ולהגיש את הדוחות הדו-חודשיים עד לקבלת ההפטר.
מרגע שקיבלתם את צו ההפטר הסתיים ההליך, וכל החובות שהיו לכם עד מועד פתיחת ההליך נמחקים, למעט חוב מזונות, קנסות, וחובות שנוצרו במרמה (כגון – העלמת מס, וכיו”ב). למעשה – קיבלתם הזמנות לפתוח דף חדש בחיים, ללא חובות.
העובדה שהייתם בחדלות פרעון תופיע עדיין בדוח נתוני האשראי שלכם, ולכן לא תוכלו לקבל אשראי בקלות בזמן הקרוב. שלוש שנים לאחר קבלת ההפטר תוכלו לפנות לבנק ישראל ולבקש “לנקות” את היסטורית האשראי שלכם.
חדלות פרעון – הזדמנות שחשוב לנצל!
ההצלחה בהליך המשפטי תלויה בעיקר בכם. אם תעמדו בכל ההנחיות, אין שום סיבה בעולם שלא תקבלו את ההפטר המיוחל. ארבעה מרכיבים קריטיים לסיום התהליך בהצלחה:
לשלם את התשלום החודשי בזמן – לא לפגר ולא לאחר. בדיוק כמו שמשלמים משכנתא או שכר דירה לפני כל יתר התשלומים, זהו התשלום הבא בחשיבותו.
להגיש דוחות במועד – כנ"ל. בלי איחורים ובלי פיגורים. נכון, ההתעסקות עם הדוחות היא מעיקה לעתים, ויכולה גם להיות קצת פולשנית, אבל זהו כרטיס היציאה שלכם מהחובות. אדרבה, נצלו את הדוחות כדי ללמוד על ההתנהלות הכלכלית שלכם, ולשפר אותה, ובכך תמנעו מחזרה לחובות.
תום לב ושיתוף פעולה – תום לב הוא תנאי למתן הפטר. העבירו לנאמן מסמכים ומידע הדרושים לו, אל תשלמו חובות לאף אחד, ואל תנסו לעבוד ב"שחור" או להעלים נכסים. זה רק יסבך אתכם לחינם. אם יש לכם ספק – התייעצו עם עוה"ד שלכם.
שמרו על קשר עם עוה"ד שלכם – הייצוג המשפטי מסתיים בתום ההליך, אחרי שקיבלתם צו הפטר. על כל בעיה או שינוי שמתעוררים במהלך ההליך (גם אחרי הדיון) – צרו קשר מיידי עם עוה"ד שלכם, עדכנו אותו והתייעצו איתו.
כמה המלצות חשובות, למי שמתחיל בהליך:
לפתוח חשבון בנק חדש, בבנק שאין לכם שום היסטוריה איתו. כך תוכלו להתנהל ללא הגבלות. מדובר בחשבון ביתרת זכות בלבד, כלומר – בלי צ'קים, בלי כרטיס אשראי (רק כרטיס דיירקט) ובלי מסגרת אשראי. בחשבון החדש ניתן לפעול באינטרנט, להשתמש בכרטיס חיוב מיידי (דיירקט) ולבצע הוראות קבע. עפ"י הנחיות בנק ישראל תוכלו לפתוח חשבון בכל בנק שתרצו, ולאו דווקא בבנק הדואר. הבנק מערים קשיים? קראו פה מה אפשר לעשות
מרגע שנכנסתם להליך אסור לצבור חובות חדשים, ולכן יש לוודא שמשלמים את כל החשבונות השוטפים. יחד עם זאת, אסור לכם לשלם "חובות עבר" (וגם חבל על הכסף) ולכן, אם יש לדוגמה חוב עבר של כמה אלפי שקלים לחברת חשמל, הוא ייכלל בהליך חדלות הפרעון, אבל את החשבונות השוטפים צריך לשלם מדי חודש בחדשו.
נהלו מעקב שוטף אחרי ההכנסות וההוצאות שלכם. לשם כך עליכם לאסוף ולתעד את כל הקבלות (כן, כן, כולל פלאפל ב 10 ₪), ולקבל בסוף החודש תמונת מצב מלאה. אפשר לעשות את זה "ידנית", להעזר במלווה כלכלי או להשתמש באחת האפליקציות המומלצות (פרטים בדף הזה). בכל מקרה, חשוב לא רק לראות בדוחות – ובהליך בכלל – כ"מטלה" אלא גם לנצל אותם כהזדמנות ללמוד על ההתנהלות הכלכלית שלכם, ולהבין איך נמנעים מהסתבכות נוספת.
לשלם ולהגיש דוחות בזמן!!! כאמור, זה "כרטיס היציאה" שלכם מהחובות.
במסגרת תכנית השיקום הכלכלי של "דף חדש" תוכלו לקבל ליווי כלכלי – פרטני וקבוצתי – במסגרתו נסייע לכם להכין ולעבד את הדוחות הדו חודשיים, כדי שתוכלו ללמוד מהם מה עובד ומה לא, איזה הוצאות ניתן לשנות, ואיזה זכויות כדאי לנצל. כמו כן, תוכלו להשתמש באפליקציה שתסייע לכם בהכנת הדוחות החודשיים, והכל כדי לעזור לכם לצלוח בשלום את ההליך המשפטי, ולהביא אתכם לאיזון כלכלי ולשקט נפשי, וכדי למנוע הסתבכות כלכלית נוספת.
התכנית בשיתוף קרנות הביטוח הלאומי, והיא ניתנת ללא עלות נוספת (למעט התשלום לעורך הדין), בכפוף לתהליך מיון.
 בינואר אושר בכנסת "חוק חדלות פרעון ושיקום כלכלי תשע"ח-2018" – החוק החדש שיחליף את פקודת פשיטת הרגל העתיקה. החוק בעיקר מסדיר את המצב המשפטי הקיים, אבל בשורות הבאות ננסה להבין מה הבשורה שהוא מביא איתו "לאזרח הקטן"